





Diterjemahkan oleh kecerdasan buatan. 
Perang atau pemulihan? Perombakan laba semester I tentukan pemenang dan pecundang petrokimia
Oleh Esra Ersöz - eersoz@chemorbis.com
Perang di Timur Tengah secara tajam telah mengubah lanskap petrokimia global pada kuartal kedua 2026, namun dampak finansialnya jauh dari seragam. Hasil semester pertama dari para produsen utama menunjukkan jarak yang semakin melebar antara perusahaan yang langsung terkena gangguan produksi, bahan baku, dan logistik, dengan mereka yang mampu memanfaatkan keketatan pasokan, kenaikan harga, dan perubahan ekonomi bahan baku yang terjadi.
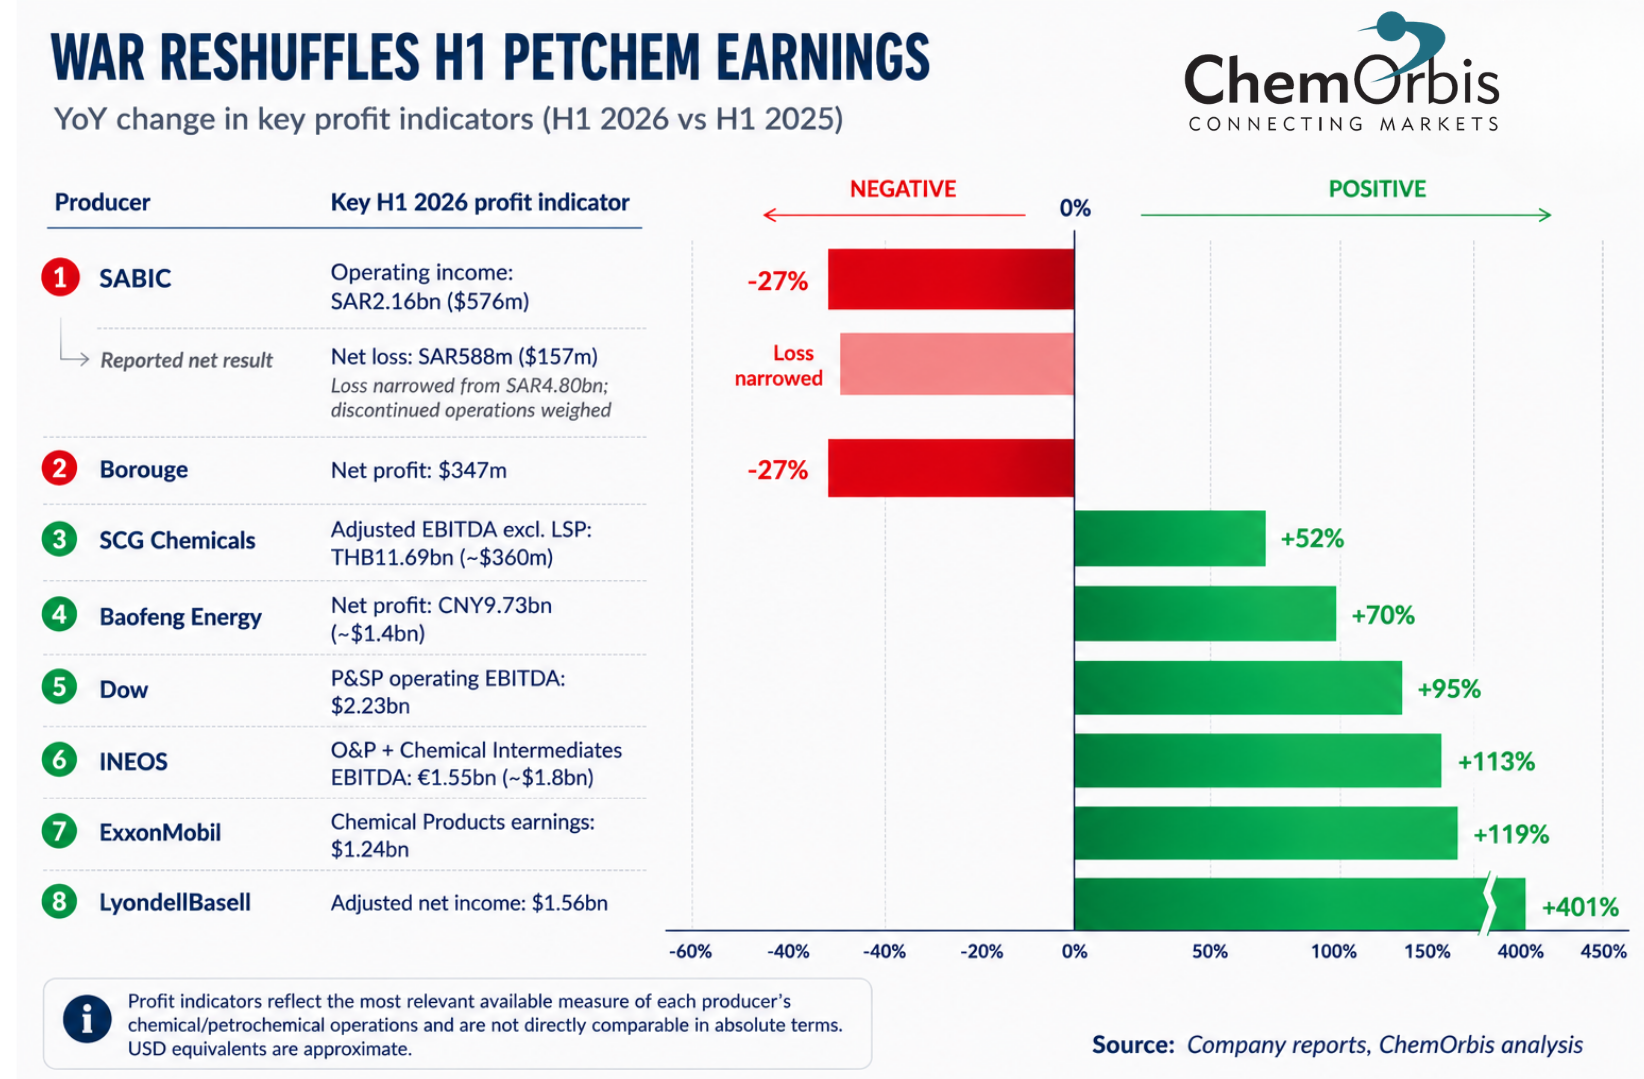
Perbedaannya sangat mencolok. Indikator laba utama SABIC dan Borouge turun sekitar seperempat dibandingkan tahun sebelumnya, sedangkan LyondellBasell, Dow, bisnis kimia ExxonMobil, INEOS, dan SCG Chemicals membukukan kenaikan substansial pada metrik operasi yang telah disesuaikan. Di Tiongkok, Baofeng Energy juga muncul sebagai pemenang besar seiring melonjaknya harga minyak mentah memperkuat daya saing relatif olefin berbasis batu bara.
Namun hasil-hasil tersebut tidak menunjukkan pemulihan petrokimia secara konvensional. Permintaan tetap lesu di banyak pasar, sementara volume di beberapa produsen berperforma terbaik pun tidak mengalami lonjakan signifikan. Sebaliknya, perang secara sementara menghilangkan atau membatasi pasokan dan mendistribusikan kembali margin kepada produsen yang dapat menjaga pabrik tetap beroperasi, mengamankan bahan baku, dan menjangkau pelanggan.
Produsen Teluk paling terdampak, tapi harga tinggi jadi bantalan
Bagi produsen yang terdekat dengan gangguan, perang menghadirkan paradoks: harga produk melonjak seiring semakin langkanya pasokan, namun upaya memproduksi dan mengirimkan cukup material untuk meraih keuntungan tersebut menjadi jauh lebih sulit.
Pendapatan H1 SABIC turun 14% dari tahun sebelumnya menjadi SAR50,96 miliar, sementara pendapatan dari operasional turun 27% menjadi SAR2,16 miliar. Raksasa Saudi tersebut tetap mencatat rugi bersih, meskipun kerugian bersih yang dilaporkan menyempit drastis menjadi SAR588 juta dari SAR4,80 miliar setahun sebelumnya. Perbandingan terakhir sangat dipengaruhi oleh operasi yang telah dihentikan, sehingga pendapatan operasional menjadi indikator yang lebih berguna untuk kinerja mendasar.
Dampak perang terlihat jelas pada Q2. Gangguan rantai pasok dan perubahan arus perdagangan menekan volume penjualan, meskipun harga jual yang jauh lebih tinggi memberi bantalan sebagian. SABIC merespons dengan mengalihkan material, termasuk peningkatan pengiriman polimer dari pesisir timur ke barat Arab Saudi, namun gangguan tersebut tetap menempatkan perusahaan di kubu pecundang dalam pembagian laba H1.
Borouge memberikan contoh yang jelas. Laba bersih H1 turun 27% dibandingkan tahun sebelumnya menjadi $347 juta, sedangkan EBITDA yang disesuaikan menurun 26% menjadi $744 juta. Volume penjualan turun 18% di angka 1,96 juta ton.
Namun pengalaman Borouge juga memperlihatkan mengapa dampak perang tidak bisa direduksi semata-mata menjadi soal geografi. Produsen asal UEA ini mengembangkan rute logistik alternatif dan tetap mengirim material meski terjadi gangguan. Pada Q2, harga jual yang diperoleh naik tajam dan laba bersih kuartalan meningkat dibanding Q1, meski volume lebih rendah serta biaya bahan baku dan logistik yang tinggi masih membebani perbandingan tahun ke tahun.
Produsen Teluk lainnya menegaskan perbedaan ini. Saudi Kayan dan Sipchem mengalami penurunan volume dan kenaikan biaya, sedangkan Yansab bergerak sebaliknya, membukukan laba kuartalan terkuat sejak 2022 berkat operasi yang andal sehingga mampu menangkap harga jual yang lebih tinggi.
Garis pemisahnya, oleh karena itu, bukan sekadar apakah produsen tersebut berlokasi di Timur Tengah atau tidak. Kemampuan untuk tetap beroperasi dan memasarkan produk menjadi elemen kunci dalam mengubah reli harga akibat perang menjadi laba.
LYB dan INEOS manfaatkan keketatan pasokan
Ketika produsen Timur Tengah menghadapi dampak fisik gangguan, sejumlah raksasa Barat justru berada di sisi sebaliknya.
Laba bersih H1 yang disesuaikan LyondellBasell melonjak menjadi $1,56 miliar, lebih dari lima kali lipat dibandingkan tahun sebelumnya. Perusahaan ini secara eksplisit mengaitkan perbaikan Q2 dengan ketidakstabilan geopolitik dan keketatan pasokan global, dengan meningkatkan tingkat operasi Amerika Utara untuk memanfaatkan margin yang lebih kuat.
Mekanismenya sederhana. Pasokan Timur Tengah yang berkurang dan kekurangan bahan baku yang menghambat produksi di tempat lain menyebabkan pasokan makin ketat saat harga minyak mentah dan nafta melonjak. Bagi produksi berbasis etana di Amerika Utara, hasilnya adalah posisi biaya relatif yang lebih baik dan ekonomi polimer yang secara signifikan lebih menguntungkan.
INEOS mungkin memberikan bukti yang paling jelas. EBITDA H1 di bisnis Olefins & Polymers serta Chemical Intermediates lebih dari dua kali lipat menjadi €1,55 miliar dari €728 juta. Q2 sendiri menghasilkan €1,13 miliar EBITDA dibandingkan €312 juta pada tahun sebelumnya.
INEOS secara langsung mengaitkan perubahan ini dengan konflik di Timur Tengah. Ekspor yang berkurang dari wilayah tersebut mengetatkan pasokan, sementara kelangkaan bahan baku memperlambat produksi Asia. Pada saat yang sama, harga etana rendah memperkuat keunggulan biaya Amerika Utara. Bahkan Eropa mendapat manfaat karena tekanan impor yang menurun mendorong kenaikan harga dan margin.
O&P Eropa sangat mencolok: EBITDA Q2 melonjak menjadi €452 juta dari hanya €61 juta setahun sebelumnya. O&P Amerika Utara naik menjadi €373 juta dari €118 juta.
Hal ini penting karena menantang asumsi bahwa lonjakan harga minyak mentah akan otomatis menempatkan industri petrokimia Eropa yang padat nafta di kubu pecundang. Selama Q2, manfaat dari pasokan yang lebih ketat dan impor yang menurun cukup kuat untuk menutupi sebagian besar tekanan bahan baku.
Dow dan Exxon: Laba melonjak tanpa lonjakan permintaan
Dow menunjukkan pula bahwa perbaikan lebih didorong oleh margin ketimbang permintaan.
Bisnis Packaging & Specialty Plastics yang mencakup sebagian besar rantai etilena dan PE Dow mencatat EBITDA operasional H1 sebesar $2,23 miliar, hampir dua kali lipat dari tahun sebelumnya. Perubahan ini terkonsentrasi pada Q2 saat harga PE melonjak secara tajam meningkatkan margin terintegrasi.
Hal ini patut dicermati karena kuartal pertama sebelumnya tidak memperlihatkan adanya tanda pemulihan industri. Sebelum dampak penuh gangguan Timur Tengah dirasakan, Dow masih menunjukkan permintaan global yang lemah serta tekanan biaya bahan baku dan energi.
ExxonMobil menunjukkan pola serupa. Bisnis Chemical Products menghasilkan sekitar $1,24 miliar laba H1, lebih dari dua kali lipat $566 juta yang dilaporkan tahun sebelumnya. Exxon hanya melaporkan laba Chemical Products sebesar $110 juta di Q1, artinya perbaikan dramatis terkonsentrasi di Q2. Exxon mendefinisikan Chemical Products sebagai bisnis petrokimia dan daur ulang maju, sehingga segmen ini menjadi indikator yang jauh lebih bersih untuk analisis daripada laba konsolidasi perusahaan minyak tersebut.
Jalur batu bara Tiongkok menjadi pemenang jelas
Tiongkok mungkin merupakan contoh paling nyata bagaimana perang mengubah daya saing bahan baku.
Ningxia Baofeng Energy Group, salah satu produsen kimia berbasis batu bara terbesar di Tiongkok, melaporkan rekor laba bersih H1 sebesar CNY9,73 miliar ($1,4 miliar), naik 70% dibandingkan tahun sebelumnya.
Perang menyebabkan kenaikan tajam biaya bahan baku yang terkait minyak mentah bagi produsen olefin berbasis minyak, sementara produsen berbasis propana juga menghadapi kenaikan biaya dan gangguan pasokan. Harga batu bara di Tiongkok bergerak jauh lebih moderat, sehingga memperlebar keunggulan biaya relatif produksi olefin berbasis batu bara. Baofeng sendiri menyoroti lonjakan biaya bahan baku olefin berbasis minyak dibandingkan kenaikan moderat biaya produksi berbasis batu bara.
Peningkatan produksi menyusul ramp-up proyek Baofeng di Inner Mongolia juga berkontribusi pada kenaikan laba, sehingga kinerja H1 tidak bisa sepenuhnya dikaitkan pada perang saja. Meski demikian, konflik ini memperbesar keunggulan bahan baku yang sudah ada dan memperlihatkan bagaimana gangguan geopolitik bisa dengan cepat mengubah kurva biaya olefin Tiongkok yang sudah beragam.
Kawasan Asia Tenggara ubah gangguan jadi margin laba
SCG Chemicals menggambarkan bagaimana fleksibilitas rantai pasok memungkinkan produsen yang semula terkena dampak gangguan pada akhirnya keluar sebagai pemenang pada pembagian laba H1.
Penutupan Selat Hormuz sempat memukul perusahaan secara langsung. Rayong Olefins menyatakan force majeure dan sementara menghentikan operasi pada Maret karena pembatasan arus bahan baku membuatnya tidak dapat memperoleh bahan baku utama.
SCGC kemudian mempercepat pengadaan bahan baku dari luar wilayah Hormuz, sementara pasokan petrokimia global yang semakin ketat mendorong kenaikan harga PE dan PP serta memperbaiki spread. Jika mengecualikan Long Son Petrochemicals (LSP), EBITDA H1 SCGC yang disesuaikan naik 52% dibandingkan tahun sebelumnya menjadi THB11,69 miliar (~$360 juta), dengan perusahaan menyebutkan kenaikan spread produk sebagai pendorong utama.
Hasil ini menyoroti sifat ganda dari guncangan bagi produsen Asia yang bergantung pada bahan baku impor. Gangguan yang awalnya mengancam produksi pada saat yang sama juga memperketat pasar hilir dan memperbaiki harga produk. Dengan diversifikasi sumber bahan baku dan optimalisasi operasi, SCGC berhasil mengubah guncangan pasokan tersebut menjadi perbaikan laba mendasar.
Fleksibilitas rantai pasok pun menjadi hampir sama pentingnya dengan biaya bahan baku itu sendiri.
Premi perang atau pemulihan nyata?
Sekilas, angka laba H1 tampak seperti awal dari siklus naik petrokimia yang kuat. Bagi beberapa produsen utama, profitabilitas meningkat 50%, 70%, 100% atau bahkan lebih tinggi dibandingkan tahun sebelumnya.
Namun, gambaran mendasarnya menceritakan cerita berbeda.
Pembeda ini akan semakin penting pada semester kedua. Jika produksi dan arus perdagangan Timur Tengah kembali normal, premi pasokan luar biasa yang menopang margin di tempat lain bisa memudar, sehingga para produsen kembali menghadapi realitas industri pra-perang yaitu kelebihan kapasitas, permintaan yang lesu, dan persaingan ketat.
Ujian nyata bagi para pemenang H1 adalah apakah perbaikan laba mereka dapat bertahan saat pasokan kembali normal, atau lonjakan laba semester pertama tersebut pada akhirnya hanya merupakan premi perang dan bukan awal dari pemulihan petrokimia yang berkelanjutan.
Perbedaannya sangat mencolok. Indikator laba utama SABIC dan Borouge turun sekitar seperempat dibandingkan tahun sebelumnya, sedangkan LyondellBasell, Dow, bisnis kimia ExxonMobil, INEOS, dan SCG Chemicals membukukan kenaikan substansial pada metrik operasi yang telah disesuaikan. Di Tiongkok, Baofeng Energy juga muncul sebagai pemenang besar seiring melonjaknya harga minyak mentah memperkuat daya saing relatif olefin berbasis batu bara.
Namun hasil-hasil tersebut tidak menunjukkan pemulihan petrokimia secara konvensional. Permintaan tetap lesu di banyak pasar, sementara volume di beberapa produsen berperforma terbaik pun tidak mengalami lonjakan signifikan. Sebaliknya, perang secara sementara menghilangkan atau membatasi pasokan dan mendistribusikan kembali margin kepada produsen yang dapat menjaga pabrik tetap beroperasi, mengamankan bahan baku, dan menjangkau pelanggan.
Produsen Teluk paling terdampak, tapi harga tinggi jadi bantalan
Bagi produsen yang terdekat dengan gangguan, perang menghadirkan paradoks: harga produk melonjak seiring semakin langkanya pasokan, namun upaya memproduksi dan mengirimkan cukup material untuk meraih keuntungan tersebut menjadi jauh lebih sulit.
Pendapatan H1 SABIC turun 14% dari tahun sebelumnya menjadi SAR50,96 miliar, sementara pendapatan dari operasional turun 27% menjadi SAR2,16 miliar. Raksasa Saudi tersebut tetap mencatat rugi bersih, meskipun kerugian bersih yang dilaporkan menyempit drastis menjadi SAR588 juta dari SAR4,80 miliar setahun sebelumnya. Perbandingan terakhir sangat dipengaruhi oleh operasi yang telah dihentikan, sehingga pendapatan operasional menjadi indikator yang lebih berguna untuk kinerja mendasar.
Dampak perang terlihat jelas pada Q2. Gangguan rantai pasok dan perubahan arus perdagangan menekan volume penjualan, meskipun harga jual yang jauh lebih tinggi memberi bantalan sebagian. SABIC merespons dengan mengalihkan material, termasuk peningkatan pengiriman polimer dari pesisir timur ke barat Arab Saudi, namun gangguan tersebut tetap menempatkan perusahaan di kubu pecundang dalam pembagian laba H1.
Borouge memberikan contoh yang jelas. Laba bersih H1 turun 27% dibandingkan tahun sebelumnya menjadi $347 juta, sedangkan EBITDA yang disesuaikan menurun 26% menjadi $744 juta. Volume penjualan turun 18% di angka 1,96 juta ton.
Namun pengalaman Borouge juga memperlihatkan mengapa dampak perang tidak bisa direduksi semata-mata menjadi soal geografi. Produsen asal UEA ini mengembangkan rute logistik alternatif dan tetap mengirim material meski terjadi gangguan. Pada Q2, harga jual yang diperoleh naik tajam dan laba bersih kuartalan meningkat dibanding Q1, meski volume lebih rendah serta biaya bahan baku dan logistik yang tinggi masih membebani perbandingan tahun ke tahun.
Produsen Teluk lainnya menegaskan perbedaan ini. Saudi Kayan dan Sipchem mengalami penurunan volume dan kenaikan biaya, sedangkan Yansab bergerak sebaliknya, membukukan laba kuartalan terkuat sejak 2022 berkat operasi yang andal sehingga mampu menangkap harga jual yang lebih tinggi.
Garis pemisahnya, oleh karena itu, bukan sekadar apakah produsen tersebut berlokasi di Timur Tengah atau tidak. Kemampuan untuk tetap beroperasi dan memasarkan produk menjadi elemen kunci dalam mengubah reli harga akibat perang menjadi laba.
LYB dan INEOS manfaatkan keketatan pasokan
Ketika produsen Timur Tengah menghadapi dampak fisik gangguan, sejumlah raksasa Barat justru berada di sisi sebaliknya.
Laba bersih H1 yang disesuaikan LyondellBasell melonjak menjadi $1,56 miliar, lebih dari lima kali lipat dibandingkan tahun sebelumnya. Perusahaan ini secara eksplisit mengaitkan perbaikan Q2 dengan ketidakstabilan geopolitik dan keketatan pasokan global, dengan meningkatkan tingkat operasi Amerika Utara untuk memanfaatkan margin yang lebih kuat.
Mekanismenya sederhana. Pasokan Timur Tengah yang berkurang dan kekurangan bahan baku yang menghambat produksi di tempat lain menyebabkan pasokan makin ketat saat harga minyak mentah dan nafta melonjak. Bagi produksi berbasis etana di Amerika Utara, hasilnya adalah posisi biaya relatif yang lebih baik dan ekonomi polimer yang secara signifikan lebih menguntungkan.
INEOS mungkin memberikan bukti yang paling jelas. EBITDA H1 di bisnis Olefins & Polymers serta Chemical Intermediates lebih dari dua kali lipat menjadi €1,55 miliar dari €728 juta. Q2 sendiri menghasilkan €1,13 miliar EBITDA dibandingkan €312 juta pada tahun sebelumnya.
INEOS secara langsung mengaitkan perubahan ini dengan konflik di Timur Tengah. Ekspor yang berkurang dari wilayah tersebut mengetatkan pasokan, sementara kelangkaan bahan baku memperlambat produksi Asia. Pada saat yang sama, harga etana rendah memperkuat keunggulan biaya Amerika Utara. Bahkan Eropa mendapat manfaat karena tekanan impor yang menurun mendorong kenaikan harga dan margin.
O&P Eropa sangat mencolok: EBITDA Q2 melonjak menjadi €452 juta dari hanya €61 juta setahun sebelumnya. O&P Amerika Utara naik menjadi €373 juta dari €118 juta.
Hal ini penting karena menantang asumsi bahwa lonjakan harga minyak mentah akan otomatis menempatkan industri petrokimia Eropa yang padat nafta di kubu pecundang. Selama Q2, manfaat dari pasokan yang lebih ketat dan impor yang menurun cukup kuat untuk menutupi sebagian besar tekanan bahan baku.
Dow dan Exxon: Laba melonjak tanpa lonjakan permintaan
Dow menunjukkan pula bahwa perbaikan lebih didorong oleh margin ketimbang permintaan.
Bisnis Packaging & Specialty Plastics yang mencakup sebagian besar rantai etilena dan PE Dow mencatat EBITDA operasional H1 sebesar $2,23 miliar, hampir dua kali lipat dari tahun sebelumnya. Perubahan ini terkonsentrasi pada Q2 saat harga PE melonjak secara tajam meningkatkan margin terintegrasi.
Hal ini patut dicermati karena kuartal pertama sebelumnya tidak memperlihatkan adanya tanda pemulihan industri. Sebelum dampak penuh gangguan Timur Tengah dirasakan, Dow masih menunjukkan permintaan global yang lemah serta tekanan biaya bahan baku dan energi.
ExxonMobil menunjukkan pola serupa. Bisnis Chemical Products menghasilkan sekitar $1,24 miliar laba H1, lebih dari dua kali lipat $566 juta yang dilaporkan tahun sebelumnya. Exxon hanya melaporkan laba Chemical Products sebesar $110 juta di Q1, artinya perbaikan dramatis terkonsentrasi di Q2. Exxon mendefinisikan Chemical Products sebagai bisnis petrokimia dan daur ulang maju, sehingga segmen ini menjadi indikator yang jauh lebih bersih untuk analisis daripada laba konsolidasi perusahaan minyak tersebut.
Bersama-sama, hasil dari LYB, Dow, Exxon dan INEOS menunjukkan satu tema yang sama: lonjakan laba terbesar tidak memerlukan pemulihan permintaan end-user secara besar-besaran. Penghilangan atau gangguan pasokan pesaing sudah cukup untuk memulihkan kekuatan harga dan memperlebar margin secara signifikan.
Jalur batu bara Tiongkok menjadi pemenang jelas
Tiongkok mungkin merupakan contoh paling nyata bagaimana perang mengubah daya saing bahan baku.
Ningxia Baofeng Energy Group, salah satu produsen kimia berbasis batu bara terbesar di Tiongkok, melaporkan rekor laba bersih H1 sebesar CNY9,73 miliar ($1,4 miliar), naik 70% dibandingkan tahun sebelumnya.
Perang menyebabkan kenaikan tajam biaya bahan baku yang terkait minyak mentah bagi produsen olefin berbasis minyak, sementara produsen berbasis propana juga menghadapi kenaikan biaya dan gangguan pasokan. Harga batu bara di Tiongkok bergerak jauh lebih moderat, sehingga memperlebar keunggulan biaya relatif produksi olefin berbasis batu bara. Baofeng sendiri menyoroti lonjakan biaya bahan baku olefin berbasis minyak dibandingkan kenaikan moderat biaya produksi berbasis batu bara.
Peningkatan produksi menyusul ramp-up proyek Baofeng di Inner Mongolia juga berkontribusi pada kenaikan laba, sehingga kinerja H1 tidak bisa sepenuhnya dikaitkan pada perang saja. Meski demikian, konflik ini memperbesar keunggulan bahan baku yang sudah ada dan memperlihatkan bagaimana gangguan geopolitik bisa dengan cepat mengubah kurva biaya olefin Tiongkok yang sudah beragam.
Kawasan Asia Tenggara ubah gangguan jadi margin laba
SCG Chemicals menggambarkan bagaimana fleksibilitas rantai pasok memungkinkan produsen yang semula terkena dampak gangguan pada akhirnya keluar sebagai pemenang pada pembagian laba H1.
Penutupan Selat Hormuz sempat memukul perusahaan secara langsung. Rayong Olefins menyatakan force majeure dan sementara menghentikan operasi pada Maret karena pembatasan arus bahan baku membuatnya tidak dapat memperoleh bahan baku utama.
SCGC kemudian mempercepat pengadaan bahan baku dari luar wilayah Hormuz, sementara pasokan petrokimia global yang semakin ketat mendorong kenaikan harga PE dan PP serta memperbaiki spread. Jika mengecualikan Long Son Petrochemicals (LSP), EBITDA H1 SCGC yang disesuaikan naik 52% dibandingkan tahun sebelumnya menjadi THB11,69 miliar (~$360 juta), dengan perusahaan menyebutkan kenaikan spread produk sebagai pendorong utama.
Hasil ini menyoroti sifat ganda dari guncangan bagi produsen Asia yang bergantung pada bahan baku impor. Gangguan yang awalnya mengancam produksi pada saat yang sama juga memperketat pasar hilir dan memperbaiki harga produk. Dengan diversifikasi sumber bahan baku dan optimalisasi operasi, SCGC berhasil mengubah guncangan pasokan tersebut menjadi perbaikan laba mendasar.
Fleksibilitas rantai pasok pun menjadi hampir sama pentingnya dengan biaya bahan baku itu sendiri.
Premi perang atau pemulihan nyata?
Sekilas, angka laba H1 tampak seperti awal dari siklus naik petrokimia yang kuat. Bagi beberapa produsen utama, profitabilitas meningkat 50%, 70%, 100% atau bahkan lebih tinggi dibandingkan tahun sebelumnya.
Namun, gambaran mendasarnya menceritakan cerita berbeda.
- Kelebihan kapasitas petrokimia global tidak hilang. Ekspansi kapasitas di Tiongkok terus berlangsung, permintaan end-user tetap tidak merata, dan kelemahan struktural biaya di Eropa belum terselesaikan. Sebaliknya, perang Timur Tengah hanya secara sementara mengubah jumlah dan biaya pasokan yang tersedia ke pasar global.
- Pemenangnya umumnya adalah produsen yang mampu menjaga pabrik tetap beroperasi, mengakses bahan baku yang relatif menguntungkan, atau mendapatkan bahan baku alternatif dan logistik ketika para pesaing kesulitan. Para pecundang lebih banyak terpapar gangguan fisik rantai pasok, kehilangan produksi dan lonjakan biaya tajam.
- Bahkan pembeda itu pun tidak mutlak. Kinerja kuat Yansab menunjukkan bahwa produsen di dalam wilayah terdampak tetap bisa memanfaatkan reli harga bila operasinya andal, sementara SCGC memperlihatkan bahwa produsen yang semula terkena gangguan bahan baku secara langsung pun akhirnya bisa keluar sebagai pemenang dengan mengamankan pasokan alternatif dan memanfaatkan spread yang lebih kuat.
Pesan dari laba H1 sudah jelas: bagi sebagian besar pemenang, lonjakan laba berasal dari keketatan pasokan akibat perang dan penguatan margin, bukan dari pemulihan permintaan yang berarti.
Pembeda ini akan semakin penting pada semester kedua. Jika produksi dan arus perdagangan Timur Tengah kembali normal, premi pasokan luar biasa yang menopang margin di tempat lain bisa memudar, sehingga para produsen kembali menghadapi realitas industri pra-perang yaitu kelebihan kapasitas, permintaan yang lesu, dan persaingan ketat.
Ujian nyata bagi para pemenang H1 adalah apakah perbaikan laba mereka dapat bertahan saat pasokan kembali normal, atau lonjakan laba semester pertama tersebut pada akhirnya hanya merupakan premi perang dan bukan awal dari pemulihan petrokimia yang berkelanjutan.
Lebih banyak berita plastik
Harga resin plastik (PP, LDPE, LLDPE ,HDPE, PVC, GPS; HIPS, PET, ABS), tren pasar polimer, dan lainnya- Restrukturisasi petrokimia Korea Selatan beralih dari pembahasan ke penutupan
- Gas alam Eropa dan LNG Asia mencapai rekor tertinggi baru di tengah ketegangan Timur Tengah
- Brent Crude November naik 98 sen menjadi $95,63/barel pada hari Rabu
- Minyak mentah WTI (NYMEX) Oktober naik 79 sen menjadi $91,01/barel pada hari Rabu
- Rantai pasok global menghadapi hambatan berkepanjangan di jalur perdagangan utama
- Roller Coaster Minyak di Paruh Kedua Juli Gagal Menghentikan Reli Polymer di Sebagian Besar Wilayah
- Gugatan €1,1 miliar Dow kembalikan sengketa kartel etilena Eropa ke sorotan
- Plastipak luncurkan pakPET Single Pellet Solution dengan 30% kandungan daur ulang
- Harga minyak mentah melonjak karena premi perang kembali; akankah membalikkan keterpurukan polimer?
- UE terbitkan regulasi tarif, membuka lebar pintu untuk plastik AS bebas bea

