






Diterjemahkan oleh kecerdasan buatan. 
Restrukturisasi petrokimia Korea Selatan beralih dari pembahasan ke penutupan
Oleh Esra Ersöz - eersoz@chemorbis.com
Upaya restrukturisasi petrokimia yang telah lama berjalan di Korea Selatan kini telah beralih dari tahap negosiasi ke rasionalisasi kapasitas secara konkret, dengan integrasi besar pertama yang selesai di Daesan dan restrukturisasi lain yang didukung pemerintah disetujui di Yeosu. Namun, kemajuan masih belum merata di seluruh negeri, karena pembicaraan restrukturisasi di Ulsan terus bergantung pada keberhasilan dan kinerja proyek besar Shaheen milik S-Oil.
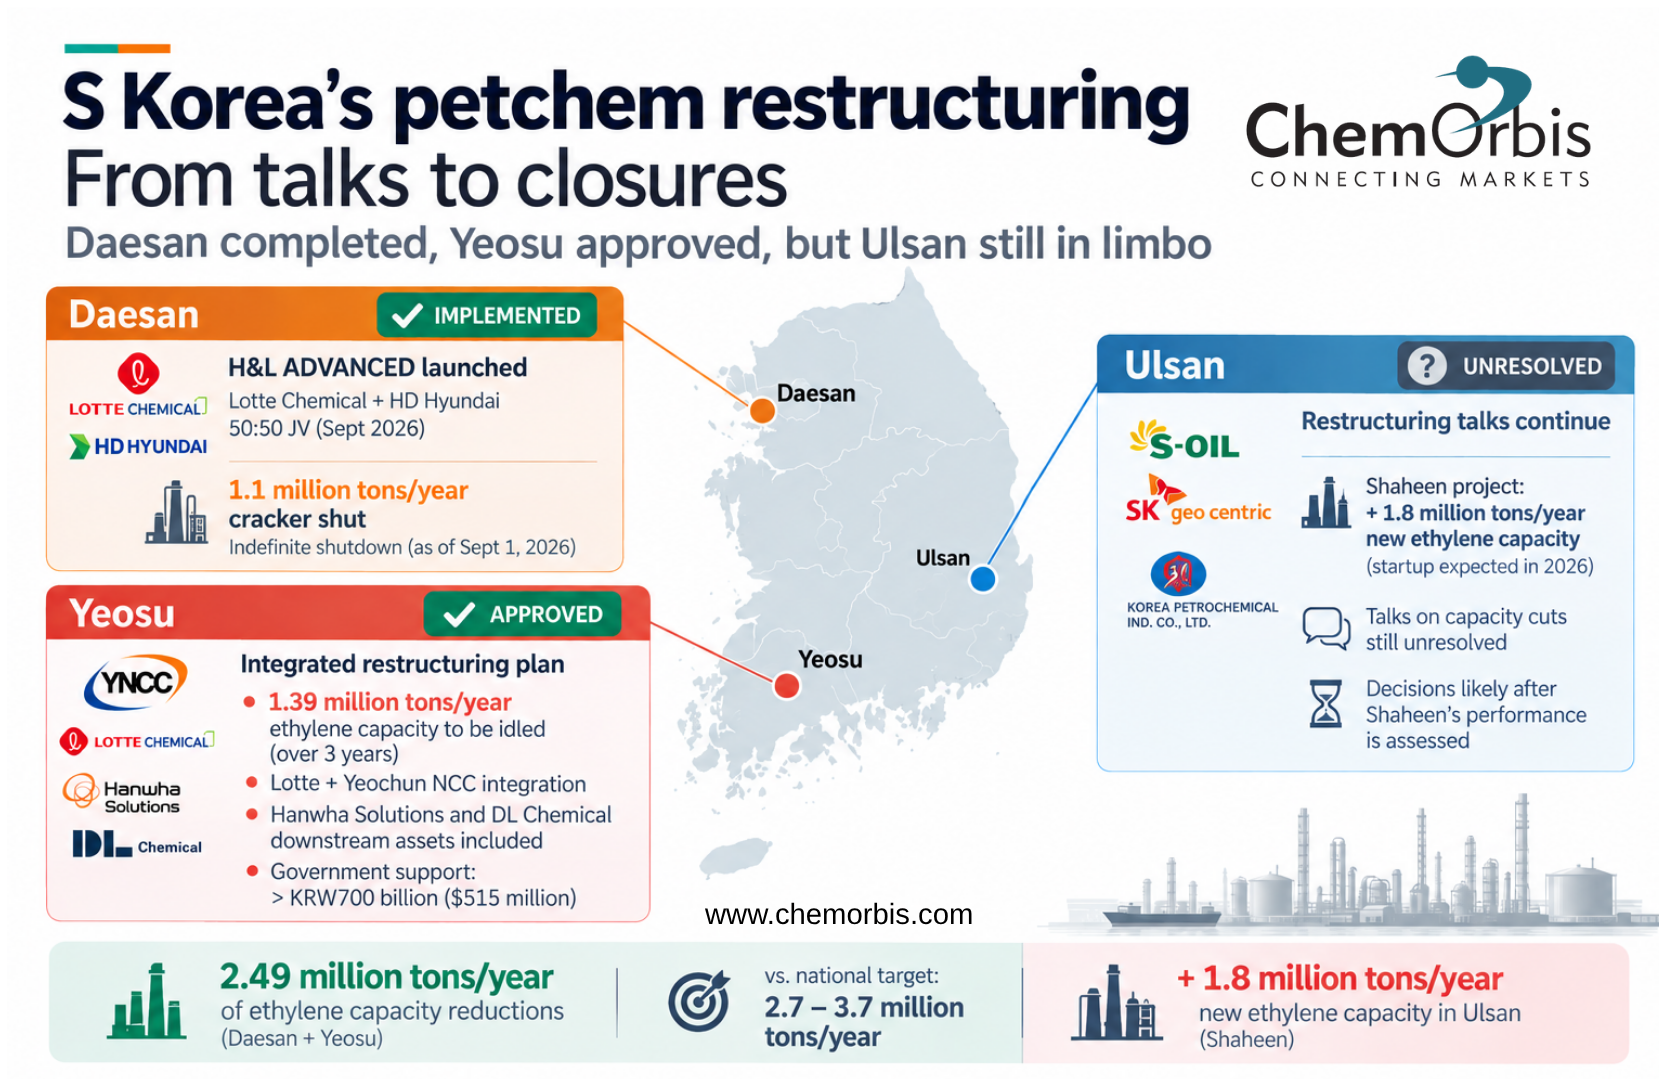
Sejak awal April, ketika upaya restrukturisasi masih sebagian besar terfokus pada negosiasi di antara para produsen, Korea Selatan telah mengambil beberapa langkah penting menuju tujuannya untuk memangkas kapasitas cracking nafta domestik sebesar 2,7-3,7 juta ton/tahun. Cracker Daesan milik Lotte Chemical berkapasitas 1,1 juta ton/tahun kini telah ditutup tanpa batas waktu, sementara rencana restrukturisasi Yeosu memproyeksikan tambahan 1,39 juta ton/tahun kapasitas etilena akan dihentikan dalam tiga tahun ke depan.
Secara keseluruhan, pengurangan kapasitas yang telah diumumkan di Daesan dan Yeosu berjumlah sekitar 2,49 juta ton/tahun, membawa Korea Selatan jauh lebih dekat ke batas bawah target pengurangan kapasitas secara nasional.
Daesan menjadi rencana restrukturisasi pertama yang mencapai tahap implementasi
Daesan mencatat kemajuan paling jelas sejak April.
Lotte Chemical dan HD Hyundai menyelesaikan integrasi bisnis petrokimia mereka dengan peluncuran H&L Advanced pada awal September. Perusahaan baru ini dimiliki bersama secara merata oleh Lotte Chemical dan HD Hyundai Oilbank, yang menggabungkan HD Hyundai Chemical dengan operasi petrokimia Daesan milik Lotte.
Transaksi ini menyelesaikan rintangan regulasi besar terakhir pada bulan Agustus, ketika Komisi Perdagangan Adil Korea Selatan secara bersyarat menyetujui penggabungan tersebut. Regulator menetapkan perlindungan selama lima tahun terkait harga dan pasokan LDPE serta EVA domestik di tengah kekhawatiran bahwa merger ini akan meningkatkan konsentrasi signifikan di kedua pasar tersebut.
Restrukturisasi ini juga menghasilkan pengurangan nyata pada kapasitas hulu. Cracker nafta Daesan milik Lotte Chemical berkapasitas 1,1 juta ton/tahun dihentikan operasinya pada 1 September dan akan tetap tutup tanpa batas waktu, mewakili sekitar 30-40% dari target pengurangan kapasitas cracking domestik yang ditetapkan pemerintah.
H&L Advanced berencana meningkatkan daya saing melalui integrasi operasi kilang dan petrokimia seraya secara bertahap beralih dari produk komoditas menuju material khusus dan berbasis karbon lebih rendah.
Yeosu beralih dari negosiasi ke pemotongan kapasitas yang disetujui
Proses restrukturisasi di Yeosu juga telah mengalami kemajuan yang signifikan.
Pada bulan Juli, pemerintah menyetujui rencana restrukturisasi untuk kompleks petrokimia Yeosu yang berfokus pada integrasi Yeochun NCC dengan bisnis cracker nafta dan bahan dasar Lotte Chemical di Yeosu. Hanwha Solutions dan DL Chemical juga ambil bagian melalui aset polietilena dan resin hilir.
Rencana tersebut meminta 1,39 juta ton/tahun kapasitas etilena untuk dihentikan selama tiga tahun ke depan, menjadikan Yeosu proyek restrukturisasi besar kedua yang mendapat persetujuan pemerintah setelah Daesan.
Pemerintah telah menjanjikan lebih dari KRW700 miliar ($515 juta) dalam bentuk pendanaan, insentif pajak, serta dukungan regulasi untuk proyek ini. Selain rasionalisasi kapasitas, perusahaan peserta juga berupaya mengarahkan investasi ke produk bernilai tambah lebih tinggi, termasuk polietilena khusus dan material terdiferensiasi lainnya.
Perkembangan ini menandai perubahan besar dibandingkan April lalu, saat para pihak baru saja mengajukan proposal integrasi final dan masih ada pertanyaan mengenai cracker dan aset hilir mana yang akhirnya akan disertakan.
Sementara itu, kemajuan pada jalur restrukturisasi besar lain di Yeosu masih berjalan lebih lambat. LG Chem dan GS Caltex masih melanjutkan diskusi terkait integrasi operasi cracker mereka di Yeosu, meskipun persoalan tata kelola dan kepemilikan menunda tercapainya kesepakatan akhir.
Ulsan masih menjadi bagian yang tertinggal
Kemajuan di Ulsan jauh lebih lambat, di mana S-Oil, SK geocentric, dan Korea Petrochemical Ind masih mengalami kesulitan menemui kata sepakat terkait langkah-langkah restrukturisasi.
Menjelang akhir Mei, pembicaraan restrukturisasi sudah menghadapi keterlambatan akibat perbedaan di antara para pemangku kepentingan terkait valuasi aset dan strategi produksi masa depan.
Lebih penting lagi, proyek Shaheen milik S-Oil telah mengubah secara fundamental perhitungan kapasitas di kawasan tersebut. Proyek ini akan menambah 1,8 juta ton/tahun kapasitas etilena baru, jauh lebih besar dibanding cracker individual yang telah beroperasi di Ulsan. Investasi besar ini didasarkan pada teknologi baru dan integrasi kilang-petrokimia yang lebih besar, sehingga berpotensi memberi keunggulan biaya signifikan dibanding fasilitas berbasis nafta yang lebih lama.
Pada bulan Juni, sumber industri dan pejabat pemerintah menunjukkan bahwa Korea Selatan kemungkinan akan melakukan penilaian terhadap Proyek Shaheen sebelum mengambil keputusan mengenai pemangkasan kapasitas di Ulsan. Kinerja komersialnya diperkirakan akan memainkan peran penting dalam menentukan fasilitas mana yang nantinya harus disertakan dalam restrukturisasi kawasan tersebut.
2,49 juta ton/tahun ditargetkan, namun restrukturisasi masih jauh dari selesai
Perkembangan sejak April menunjukkan bahwa upaya restrukturisasi di Korea Selatan telah memasuki fase yang lebih konkret. Daesan telah sepenuhnya bergerak dari rencana integrasi menuju usaha patungan operasional dan penghentian cracker secara nyata, sementara Yeosu telah mengantongi persetujuan pemerintah untuk putaran besar rasionalisasi kapasitas berikutnya.
Dua proyek tersebut secara total mewakili sekitar 2,49 juta ton/tahun pengurangan kapasitas etilena yang telah direncanakan atau dilakukan, mendekati target nasional pemerintah sebesar 2,7-3,7 juta ton/tahun.
Namun, angka utama tersebut tidak mencerminkan keseluruhan cerita. Masuknya cracker baru Shaheen berkapasitas 1,8 juta ton/tahun berarti Korea Selatan secara bersamaan menggantikan sebagian kapasitas lamanya dengan basis produksi yang jauh lebih besar dan mungkin lebih kompetitif.
Sejak awal April, ketika upaya restrukturisasi masih sebagian besar terfokus pada negosiasi di antara para produsen, Korea Selatan telah mengambil beberapa langkah penting menuju tujuannya untuk memangkas kapasitas cracking nafta domestik sebesar 2,7-3,7 juta ton/tahun. Cracker Daesan milik Lotte Chemical berkapasitas 1,1 juta ton/tahun kini telah ditutup tanpa batas waktu, sementara rencana restrukturisasi Yeosu memproyeksikan tambahan 1,39 juta ton/tahun kapasitas etilena akan dihentikan dalam tiga tahun ke depan.
Secara keseluruhan, pengurangan kapasitas yang telah diumumkan di Daesan dan Yeosu berjumlah sekitar 2,49 juta ton/tahun, membawa Korea Selatan jauh lebih dekat ke batas bawah target pengurangan kapasitas secara nasional.
Daesan menjadi rencana restrukturisasi pertama yang mencapai tahap implementasi
Daesan mencatat kemajuan paling jelas sejak April.
Lotte Chemical dan HD Hyundai menyelesaikan integrasi bisnis petrokimia mereka dengan peluncuran H&L Advanced pada awal September. Perusahaan baru ini dimiliki bersama secara merata oleh Lotte Chemical dan HD Hyundai Oilbank, yang menggabungkan HD Hyundai Chemical dengan operasi petrokimia Daesan milik Lotte.
Transaksi ini menyelesaikan rintangan regulasi besar terakhir pada bulan Agustus, ketika Komisi Perdagangan Adil Korea Selatan secara bersyarat menyetujui penggabungan tersebut. Regulator menetapkan perlindungan selama lima tahun terkait harga dan pasokan LDPE serta EVA domestik di tengah kekhawatiran bahwa merger ini akan meningkatkan konsentrasi signifikan di kedua pasar tersebut.
Restrukturisasi ini juga menghasilkan pengurangan nyata pada kapasitas hulu. Cracker nafta Daesan milik Lotte Chemical berkapasitas 1,1 juta ton/tahun dihentikan operasinya pada 1 September dan akan tetap tutup tanpa batas waktu, mewakili sekitar 30-40% dari target pengurangan kapasitas cracking domestik yang ditetapkan pemerintah.
H&L Advanced berencana meningkatkan daya saing melalui integrasi operasi kilang dan petrokimia seraya secara bertahap beralih dari produk komoditas menuju material khusus dan berbasis karbon lebih rendah.
Yeosu beralih dari negosiasi ke pemotongan kapasitas yang disetujui
Proses restrukturisasi di Yeosu juga telah mengalami kemajuan yang signifikan.
Pada bulan Juli, pemerintah menyetujui rencana restrukturisasi untuk kompleks petrokimia Yeosu yang berfokus pada integrasi Yeochun NCC dengan bisnis cracker nafta dan bahan dasar Lotte Chemical di Yeosu. Hanwha Solutions dan DL Chemical juga ambil bagian melalui aset polietilena dan resin hilir.
Rencana tersebut meminta 1,39 juta ton/tahun kapasitas etilena untuk dihentikan selama tiga tahun ke depan, menjadikan Yeosu proyek restrukturisasi besar kedua yang mendapat persetujuan pemerintah setelah Daesan.
Pemerintah telah menjanjikan lebih dari KRW700 miliar ($515 juta) dalam bentuk pendanaan, insentif pajak, serta dukungan regulasi untuk proyek ini. Selain rasionalisasi kapasitas, perusahaan peserta juga berupaya mengarahkan investasi ke produk bernilai tambah lebih tinggi, termasuk polietilena khusus dan material terdiferensiasi lainnya.
Perkembangan ini menandai perubahan besar dibandingkan April lalu, saat para pihak baru saja mengajukan proposal integrasi final dan masih ada pertanyaan mengenai cracker dan aset hilir mana yang akhirnya akan disertakan.
Sementara itu, kemajuan pada jalur restrukturisasi besar lain di Yeosu masih berjalan lebih lambat. LG Chem dan GS Caltex masih melanjutkan diskusi terkait integrasi operasi cracker mereka di Yeosu, meskipun persoalan tata kelola dan kepemilikan menunda tercapainya kesepakatan akhir.
Ulsan masih menjadi bagian yang tertinggal
Kemajuan di Ulsan jauh lebih lambat, di mana S-Oil, SK geocentric, dan Korea Petrochemical Ind masih mengalami kesulitan menemui kata sepakat terkait langkah-langkah restrukturisasi.
Menjelang akhir Mei, pembicaraan restrukturisasi sudah menghadapi keterlambatan akibat perbedaan di antara para pemangku kepentingan terkait valuasi aset dan strategi produksi masa depan.
Lebih penting lagi, proyek Shaheen milik S-Oil telah mengubah secara fundamental perhitungan kapasitas di kawasan tersebut. Proyek ini akan menambah 1,8 juta ton/tahun kapasitas etilena baru, jauh lebih besar dibanding cracker individual yang telah beroperasi di Ulsan. Investasi besar ini didasarkan pada teknologi baru dan integrasi kilang-petrokimia yang lebih besar, sehingga berpotensi memberi keunggulan biaya signifikan dibanding fasilitas berbasis nafta yang lebih lama.
Pada bulan Juni, sumber industri dan pejabat pemerintah menunjukkan bahwa Korea Selatan kemungkinan akan melakukan penilaian terhadap Proyek Shaheen sebelum mengambil keputusan mengenai pemangkasan kapasitas di Ulsan. Kinerja komersialnya diperkirakan akan memainkan peran penting dalam menentukan fasilitas mana yang nantinya harus disertakan dalam restrukturisasi kawasan tersebut.
Hal ini menciptakan kontras yang tidak biasa dalam upaya restrukturisasi Korea Selatan: ketika kapasitas lama sedang dihapus di Daesan dan Yeosu, kapasitas baru yang sangat besar justru tengah dipersiapkan untuk memasuki pasar di Ulsan.
2,49 juta ton/tahun ditargetkan, namun restrukturisasi masih jauh dari selesai
Perkembangan sejak April menunjukkan bahwa upaya restrukturisasi di Korea Selatan telah memasuki fase yang lebih konkret. Daesan telah sepenuhnya bergerak dari rencana integrasi menuju usaha patungan operasional dan penghentian cracker secara nyata, sementara Yeosu telah mengantongi persetujuan pemerintah untuk putaran besar rasionalisasi kapasitas berikutnya.
Dua proyek tersebut secara total mewakili sekitar 2,49 juta ton/tahun pengurangan kapasitas etilena yang telah direncanakan atau dilakukan, mendekati target nasional pemerintah sebesar 2,7-3,7 juta ton/tahun.
Namun, angka utama tersebut tidak mencerminkan keseluruhan cerita. Masuknya cracker baru Shaheen berkapasitas 1,8 juta ton/tahun berarti Korea Selatan secara bersamaan menggantikan sebagian kapasitas lamanya dengan basis produksi yang jauh lebih besar dan mungkin lebih kompetitif.
Tahap restrukturisasi selanjutnya kemungkinan tidak lagi sekadar soal memangkas kapasitas, namun semakin mempertanyakan aset mana yang bertahan saat Korea Selatan membentuk ulang industri petrokimianya di sekitar produksi yang lebih baru, terintegrasi, dan bernilai tambah lebih tinggi.
Lebih banyak berita plastik
Harga resin plastik (PP, LDPE, LLDPE ,HDPE, PVC, GPS; HIPS, PET, ABS), tren pasar polimer, dan lainnya- Pabrik petrokimia Eropa tutup, aset berpindah tangan: Sejauh mana restrukturisasi telah berlangsung?
- Pemulihan Suez Kian Membaik, Tapi Pengiriman Global Masih Jauh dari Normal
- Gangguan pipa Saudi memperburuk risiko pasokan dan logistik, memicu reli PP, PE
- Gas alam Eropa dan LNG Asia mencapai rekor tertinggi baru di tengah ketegangan Timur Tengah
- Brent Crude November naik 98 sen menjadi $95,63/barel pada hari Rabu
- Minyak mentah WTI (NYMEX) Oktober naik 79 sen menjadi $91,01/barel pada hari Rabu
- Rantai pasok global menghadapi hambatan berkepanjangan di jalur perdagangan utama
- Perang atau pemulihan? Perombakan laba semester I tentukan pemenang dan pecundang petrokimia
- Roller Coaster Minyak di Paruh Kedua Juli Gagal Menghentikan Reli Polymer di Sebagian Besar Wilayah
- Gugatan €1,1 miliar Dow kembalikan sengketa kartel etilena Eropa ke sorotan

