






Diterjemahkan oleh kecerdasan buatan.  Poin-poin penting hasil AI
Produsen PP, PE Eropa bidik puncak harga sebelumnya; lemahnya permintaan membedakan siklus ini dari puncak 2021-2022
Oleh Manolya Tufan - mtufan@chemorbis.com
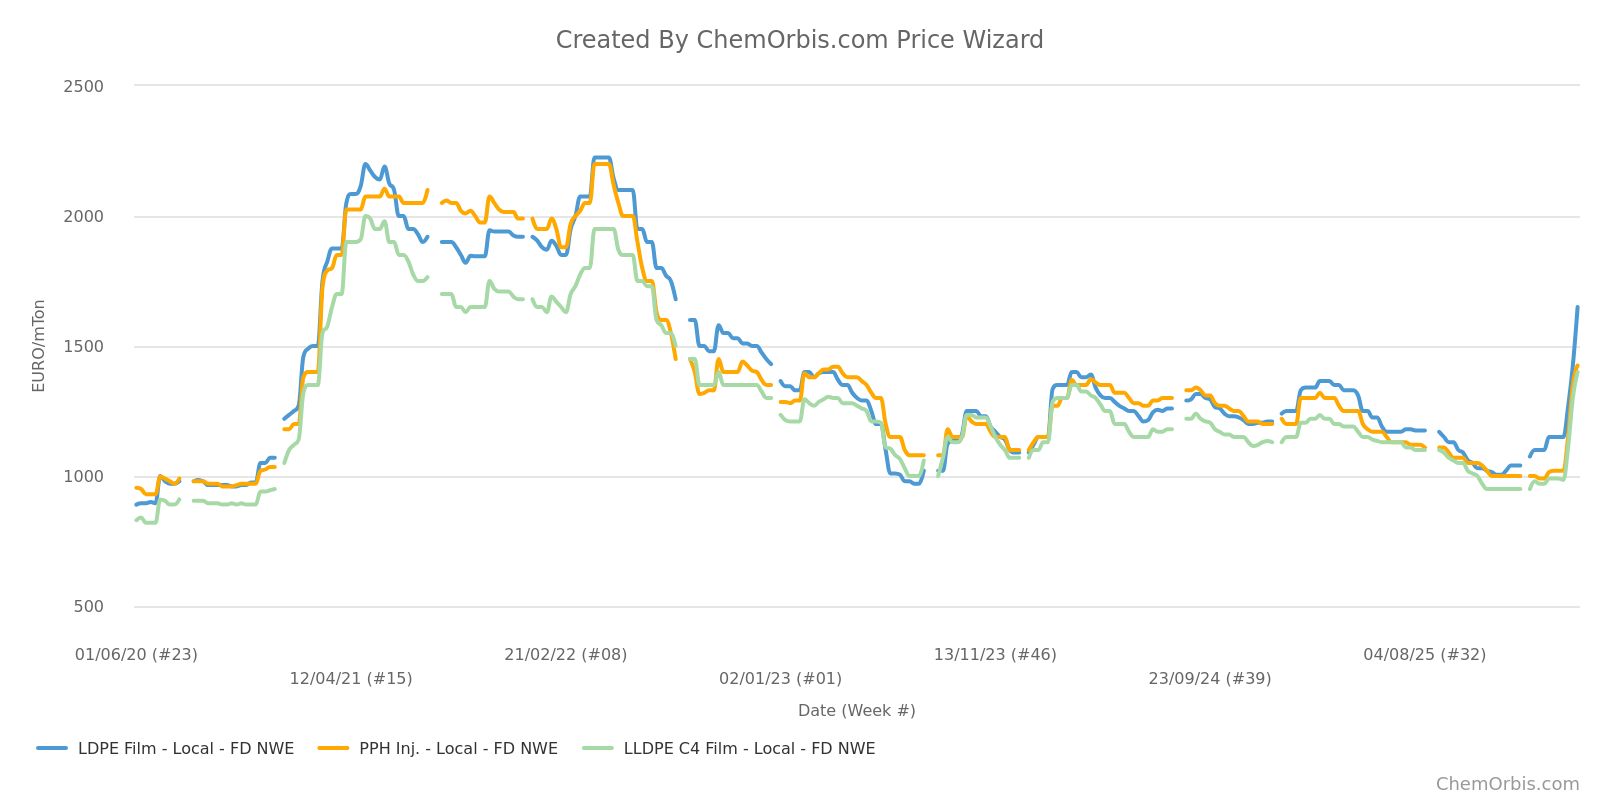
Pasar poliolefin Eropa terus bertahan di tengah fundamental makroekonomi yang lemah, sementara harga PP dan PE melonjak akibat kendala pasokan yang berkelanjutan dan strategi agresif para penjual. Harga kini telah mencapai tingkat tertinggi dalam empat tahun terakhir, dengan sentimen pasar semakin dipengaruhi oleh ekspektasi bahwa nilai dapat mendekati level yang terakhir terlihat pada puncak pertengahan 2021 dan April 2022.
Namun, berbanding terbalik dengan puncak pascapandemi—saat permintaan didorong oleh stimulus dan aksi restok besar-besaran—dan berbeda dari puncak kedua pada April 2022 yang sebagian besar dipengaruhi oleh gangguan pasokan dan lonjakan biaya ketimbang kekuatan permintaan, reli saat ini berlangsung di tengah lemahnya permintaan akhir dan kondisi keuangan yang semakin ketat, dengan bank-bank di seluruh zona euro melaporkan standar pinjaman yang lebih ketat dan biaya pinjaman yang meningkat bagi perusahaan.
Produsen bidik puncak harga sebelumnya di tengah pasokan terbatas
Di kedua pasar PP dan PE, produsen dikabarkan menargetkan level harga mendekati puncak sebelumnya, didukung oleh ketersediaan yang terbatas dan penurunan arus impor. Pelaku pasar melaporkan hanya sekitar setengah dari volume reguler yang disetujui untuk PE asal AS, sementara sebagian penjual bahkan menghentikan penerimaan pesanan baru untuk mengantisipasi kenaikan lebih lanjut di bulan April.
Kondisi pasokan tetap sangat ketat, tanpa tawaran berarti dari Timur Tengah atau Asia serta gangguan logistik yang masih berlanjut sehingga menyebabkan penundaan pengiriman. Akibatnya, pembeli Eropa semakin bergantung pada produsen regional dan pengiriman sporadis dari AS, memperkuat posisi tawar penjual.
Transaksi bulan Maret sudah mencerminkan kenaikan harga yang tajam, dengan transaksi PP dilaporkan naik sebesar €400-500/ton dan transaksi PE mencatatkan kenaikan kumulatif hingga €500/ton. Biaya tambahan serta revisi harga harian turut mendorong tren kenaikan tajam, menciptakan situasi “ambil atau tinggalkan” di seluruh pasar.
Perilaku pembelian terbelah: andalkan stok vs pembelian terpaksa
Sisi permintaan menunjukkan gambaran yang terfragmentasi. Banyak konverter, khususnya yang memiliki persediaan memadai, memilih untuk menahan diri dari pasar, mengonsumsi stok yang ada ketimbang membeli di harga yang tinggi. Beberapa pembeli melaporkan sudah aman untuk beberapa bulan ke depan setelah mengamankan impor sebelumnya, sehingga mereka tetap berada di pinggir walaupun penawaran naik.
Namun, ada pula yang terpaksa menerima kenaikan tajam karena kebutuhan mendesak. Perbedaan ini menyebabkan aktivitas perdagangan secara keseluruhan melambat, dengan sejumlah pelaku pasar mencatat bahwa gelombang aksi beli panik pada awal Maret kini mulai tergantikan oleh sikap “wait-and-see” yang lebih hati-hati.
Di pasar PE, sebagian konverter mengurangi pembelian ke volume minimal, khususnya untuk grade yang bukan kebutuhan utama, sambil mengeluhkan sulitnya meneruskan kenaikan biaya ke konsumen akhir. Laporan mengenai pesanan yang hilang dan margin yang menyusut semakin sering terdengar, bahkan beberapa pelaku kecil menghentikan produksi karena struktur biaya yang tidak lagi dapat ditanggung.
Spekulasi dan kekhawatiran pasokan bentuk ekspektasi untuk April
Ekspektasi pasar untuk April masih sangat bullish, dengan kenaikan monomer yang diperkirakan sebesar €200-400/ton kemungkinan akan berubah menjadi lonjakan baru tiga digit untuk PP maupun PE. Penjual secara luas memperkirakan tambahan kenaikan sebesar €200-300/ton, didukung ketatnya pasokan dan ketidakpastian berkelanjutan terkait ketersediaan impor.
Di saat yang sama, kekhawatiran akan jaminan pasokan masih berlanjut. Pembeli semakin khawatir material tidak tiba sesuai jadwal, khususnya di tengah gangguan berkelanjutan pada jalur perdagangan global. Hal ini makin memperkuat dominasi produsen regional dalam jangka pendek, sekaligus mendorong sentimen spekulatif di pasar.
Siklus berbeda dari 2021-2022: permintaan tetap menjadi pilar yang hilang
Meski tekanan kenaikan harga sangat kuat, siklus pasar saat ini secara mendasar berbeda dari periode 2021-2022, yang mencatat dua puncak berbeda—pertama pada pertengahan 2021 yang didorong oleh permintaan pascapandemi dan aksi restok agresif, dan kedua pada April 2022 yang mayoritas disebabkan oleh gangguan pasokan serta lonjakan biaya setelah perang Rusia-Ukraina, meskipun permintaan sudah mulai melemah. Menurut ChemOrbis Price Index, harga mencapai puncak sekitar €2000/ton dan bahkan mencapai—atau melampaui—€2200/ton tergantung grade pada awal April 2022.
Lonjakan permintaan pasca-COVID didorong tidak hanya oleh pemulihan riil, tetapi juga konsumsi akibat stimulus, gangguan rantai pasokan, serta restok agresif, yang secara efektif menarik permintaan dari periode mendatang.
Sebaliknya, puncak April 2022 terjadi di tengah memburuknya lingkungan makroekonomi yang ditandai lonjakan inflasi, naiknya biaya energi, dan melambatnya pertumbuhan pascaperang Rusia-Ukraina yang sudah mulai membebani konsumsi.
Sementara itu, lingkungan permintaan saat ini tetap secara struktural lemah. Aktivitas manufaktur Eropa tertekan, dengan negara utama seperti Jerman dan Italia terus bergulat dengan produksi industri yang lambat dan belanja konsumen yang hati-hati. Hingga awal 2026, pertumbuhan PDB zona euro masih rendah, sementara tekanan inflasi dan tingkat suku bunga tinggi terus membebani daya beli serta ketersediaan kredit.
Konverter kini semakin kesulitan mendapatkan pembiayaan, dengan sebagian melaporkan syarat kredit bank yang lebih ketat. Ditambah lagi dengan perjanjian harga yang telah dipatok bersama pelanggan akhir, hal ini mempersulit penerusan kenaikan biaya bahan baku—lebih jauh menekan margin dan membatasi minat pembelian.
Meskipun reli saat ini secara kasat mata menyerupai lonjakan harga yang didorong biaya pada 2022, kondisi permintaan kini tampak lebih tertekan, dipengaruhi oleh lemahnya konsumsi dan semakin ketatnya pembiayaan, bukan lagi sisa momentum pasca-pandemi.
Prospek: pasokan bullish vs permintaan rapuh
Kendala pasokan kemungkinan besar masih akan menjaga tekanan kenaikan harga dalam waktu dekat, namun lemahnya kekuatan permintaan mendasar menjadi risiko utama terhadap keberlanjutan reli tersebut. Pasar saat ini semakin didominasi oleh pembelian terpaksa daripada permintaan riil yang ditopang konsumsi.
Kecuali kondisi pasokan membaik atau permintaan menunjukkan tanda-tanda pemulihan, dorongan ke arah harga 2022 mungkin sulit dipertahankan. Untuk saat ini, pasar tetap berada di tengah situasi ketersediaan yang ketat dan fundamental lemah—membuka peluang volatilitas lebih lanjut dalam beberapa bulan ke depan.
Namun, berbanding terbalik dengan puncak pascapandemi—saat permintaan didorong oleh stimulus dan aksi restok besar-besaran—dan berbeda dari puncak kedua pada April 2022 yang sebagian besar dipengaruhi oleh gangguan pasokan dan lonjakan biaya ketimbang kekuatan permintaan, reli saat ini berlangsung di tengah lemahnya permintaan akhir dan kondisi keuangan yang semakin ketat, dengan bank-bank di seluruh zona euro melaporkan standar pinjaman yang lebih ketat dan biaya pinjaman yang meningkat bagi perusahaan.
Produsen bidik puncak harga sebelumnya di tengah pasokan terbatas
Di kedua pasar PP dan PE, produsen dikabarkan menargetkan level harga mendekati puncak sebelumnya, didukung oleh ketersediaan yang terbatas dan penurunan arus impor. Pelaku pasar melaporkan hanya sekitar setengah dari volume reguler yang disetujui untuk PE asal AS, sementara sebagian penjual bahkan menghentikan penerimaan pesanan baru untuk mengantisipasi kenaikan lebih lanjut di bulan April.
Kondisi pasokan tetap sangat ketat, tanpa tawaran berarti dari Timur Tengah atau Asia serta gangguan logistik yang masih berlanjut sehingga menyebabkan penundaan pengiriman. Akibatnya, pembeli Eropa semakin bergantung pada produsen regional dan pengiriman sporadis dari AS, memperkuat posisi tawar penjual.
Transaksi bulan Maret sudah mencerminkan kenaikan harga yang tajam, dengan transaksi PP dilaporkan naik sebesar €400-500/ton dan transaksi PE mencatatkan kenaikan kumulatif hingga €500/ton. Biaya tambahan serta revisi harga harian turut mendorong tren kenaikan tajam, menciptakan situasi “ambil atau tinggalkan” di seluruh pasar.
Perilaku pembelian terbelah: andalkan stok vs pembelian terpaksa
Sisi permintaan menunjukkan gambaran yang terfragmentasi. Banyak konverter, khususnya yang memiliki persediaan memadai, memilih untuk menahan diri dari pasar, mengonsumsi stok yang ada ketimbang membeli di harga yang tinggi. Beberapa pembeli melaporkan sudah aman untuk beberapa bulan ke depan setelah mengamankan impor sebelumnya, sehingga mereka tetap berada di pinggir walaupun penawaran naik.
Namun, ada pula yang terpaksa menerima kenaikan tajam karena kebutuhan mendesak. Perbedaan ini menyebabkan aktivitas perdagangan secara keseluruhan melambat, dengan sejumlah pelaku pasar mencatat bahwa gelombang aksi beli panik pada awal Maret kini mulai tergantikan oleh sikap “wait-and-see” yang lebih hati-hati.
Di pasar PE, sebagian konverter mengurangi pembelian ke volume minimal, khususnya untuk grade yang bukan kebutuhan utama, sambil mengeluhkan sulitnya meneruskan kenaikan biaya ke konsumen akhir. Laporan mengenai pesanan yang hilang dan margin yang menyusut semakin sering terdengar, bahkan beberapa pelaku kecil menghentikan produksi karena struktur biaya yang tidak lagi dapat ditanggung.
Spekulasi dan kekhawatiran pasokan bentuk ekspektasi untuk April
Ekspektasi pasar untuk April masih sangat bullish, dengan kenaikan monomer yang diperkirakan sebesar €200-400/ton kemungkinan akan berubah menjadi lonjakan baru tiga digit untuk PP maupun PE. Penjual secara luas memperkirakan tambahan kenaikan sebesar €200-300/ton, didukung ketatnya pasokan dan ketidakpastian berkelanjutan terkait ketersediaan impor.
Di saat yang sama, kekhawatiran akan jaminan pasokan masih berlanjut. Pembeli semakin khawatir material tidak tiba sesuai jadwal, khususnya di tengah gangguan berkelanjutan pada jalur perdagangan global. Hal ini makin memperkuat dominasi produsen regional dalam jangka pendek, sekaligus mendorong sentimen spekulatif di pasar.
Siklus berbeda dari 2021-2022: permintaan tetap menjadi pilar yang hilang
Meski tekanan kenaikan harga sangat kuat, siklus pasar saat ini secara mendasar berbeda dari periode 2021-2022, yang mencatat dua puncak berbeda—pertama pada pertengahan 2021 yang didorong oleh permintaan pascapandemi dan aksi restok agresif, dan kedua pada April 2022 yang mayoritas disebabkan oleh gangguan pasokan serta lonjakan biaya setelah perang Rusia-Ukraina, meskipun permintaan sudah mulai melemah. Menurut ChemOrbis Price Index, harga mencapai puncak sekitar €2000/ton dan bahkan mencapai—atau melampaui—€2200/ton tergantung grade pada awal April 2022.
Lonjakan permintaan pasca-COVID didorong tidak hanya oleh pemulihan riil, tetapi juga konsumsi akibat stimulus, gangguan rantai pasokan, serta restok agresif, yang secara efektif menarik permintaan dari periode mendatang.
Sebaliknya, puncak April 2022 terjadi di tengah memburuknya lingkungan makroekonomi yang ditandai lonjakan inflasi, naiknya biaya energi, dan melambatnya pertumbuhan pascaperang Rusia-Ukraina yang sudah mulai membebani konsumsi.
Sementara itu, lingkungan permintaan saat ini tetap secara struktural lemah. Aktivitas manufaktur Eropa tertekan, dengan negara utama seperti Jerman dan Italia terus bergulat dengan produksi industri yang lambat dan belanja konsumen yang hati-hati. Hingga awal 2026, pertumbuhan PDB zona euro masih rendah, sementara tekanan inflasi dan tingkat suku bunga tinggi terus membebani daya beli serta ketersediaan kredit.
Konverter kini semakin kesulitan mendapatkan pembiayaan, dengan sebagian melaporkan syarat kredit bank yang lebih ketat. Ditambah lagi dengan perjanjian harga yang telah dipatok bersama pelanggan akhir, hal ini mempersulit penerusan kenaikan biaya bahan baku—lebih jauh menekan margin dan membatasi minat pembelian.
Meskipun reli saat ini secara kasat mata menyerupai lonjakan harga yang didorong biaya pada 2022, kondisi permintaan kini tampak lebih tertekan, dipengaruhi oleh lemahnya konsumsi dan semakin ketatnya pembiayaan, bukan lagi sisa momentum pasca-pandemi.
Prospek: pasokan bullish vs permintaan rapuh
Kendala pasokan kemungkinan besar masih akan menjaga tekanan kenaikan harga dalam waktu dekat, namun lemahnya kekuatan permintaan mendasar menjadi risiko utama terhadap keberlanjutan reli tersebut. Pasar saat ini semakin didominasi oleh pembelian terpaksa daripada permintaan riil yang ditopang konsumsi.
Kecuali kondisi pasokan membaik atau permintaan menunjukkan tanda-tanda pemulihan, dorongan ke arah harga 2022 mungkin sulit dipertahankan. Untuk saat ini, pasar tetap berada di tengah situasi ketersediaan yang ketat dan fundamental lemah—membuka peluang volatilitas lebih lanjut dalam beberapa bulan ke depan.
Lebih banyak berita plastik
Harga resin plastik (PP, LDPE, LLDPE ,HDPE, PVC, GPS; HIPS, PET, ABS), tren pasar polimer, dan lainnya- Pemulihan Suez Kian Membaik, Tapi Pengiriman Global Masih Jauh dari Normal
- Gangguan pipa Saudi memperburuk risiko pasokan dan logistik, memicu reli PP, PE
- Restrukturisasi petrokimia Korea Selatan beralih dari pembahasan ke penutupan
- Gas alam Eropa dan LNG Asia mencapai rekor tertinggi baru di tengah ketegangan Timur Tengah
- Brent Crude November naik 98 sen menjadi $95,63/barel pada hari Rabu
- Minyak mentah WTI (NYMEX) Oktober naik 79 sen menjadi $91,01/barel pada hari Rabu
- Rantai pasok global menghadapi hambatan berkepanjangan di jalur perdagangan utama
- Perang atau pemulihan? Perombakan laba semester I tentukan pemenang dan pecundang petrokimia
- Roller Coaster Minyak di Paruh Kedua Juli Gagal Menghentikan Reli Polymer di Sebagian Besar Wilayah
- Gugatan €1,1 miliar Dow kembalikan sengketa kartel etilena Eropa ke sorotan
