






Tradotto dall’intelligenza artificiale. 
Gas naturale europeo e GNL asiatico raggiungono nuovi massimi per tensioni in MO
di Zehra Kırca - zkirca@chemorbis.com
di Esra Ersöz - eersoz@chemorbis.com I prezzi del gas naturale in Europa e i prezzi spot del GNL nel Nordest Asiatico sono saliti ai livelli più alti degli ultimi quattro anni, superando ampiamente i precedenti picchi causati dalla guerra tra metà marzo e metà luglio, mentre il rinnovarsi delle ostilità tra gli Stati Uniti e l’Iran ha riacceso i timori riguardo a possibili interruzioni prolungate dei flussi energetici attraverso lo Stretto di Hormuz. Questo aumento ha riportato i mercati del gas a livelli già visti durante la crisi energetica globale del 2022-23, mentre le scorte ridotte in Europa e la forte competizione per i carichi di GNL stanno aggravando le preoccupazioni sull’offerta.
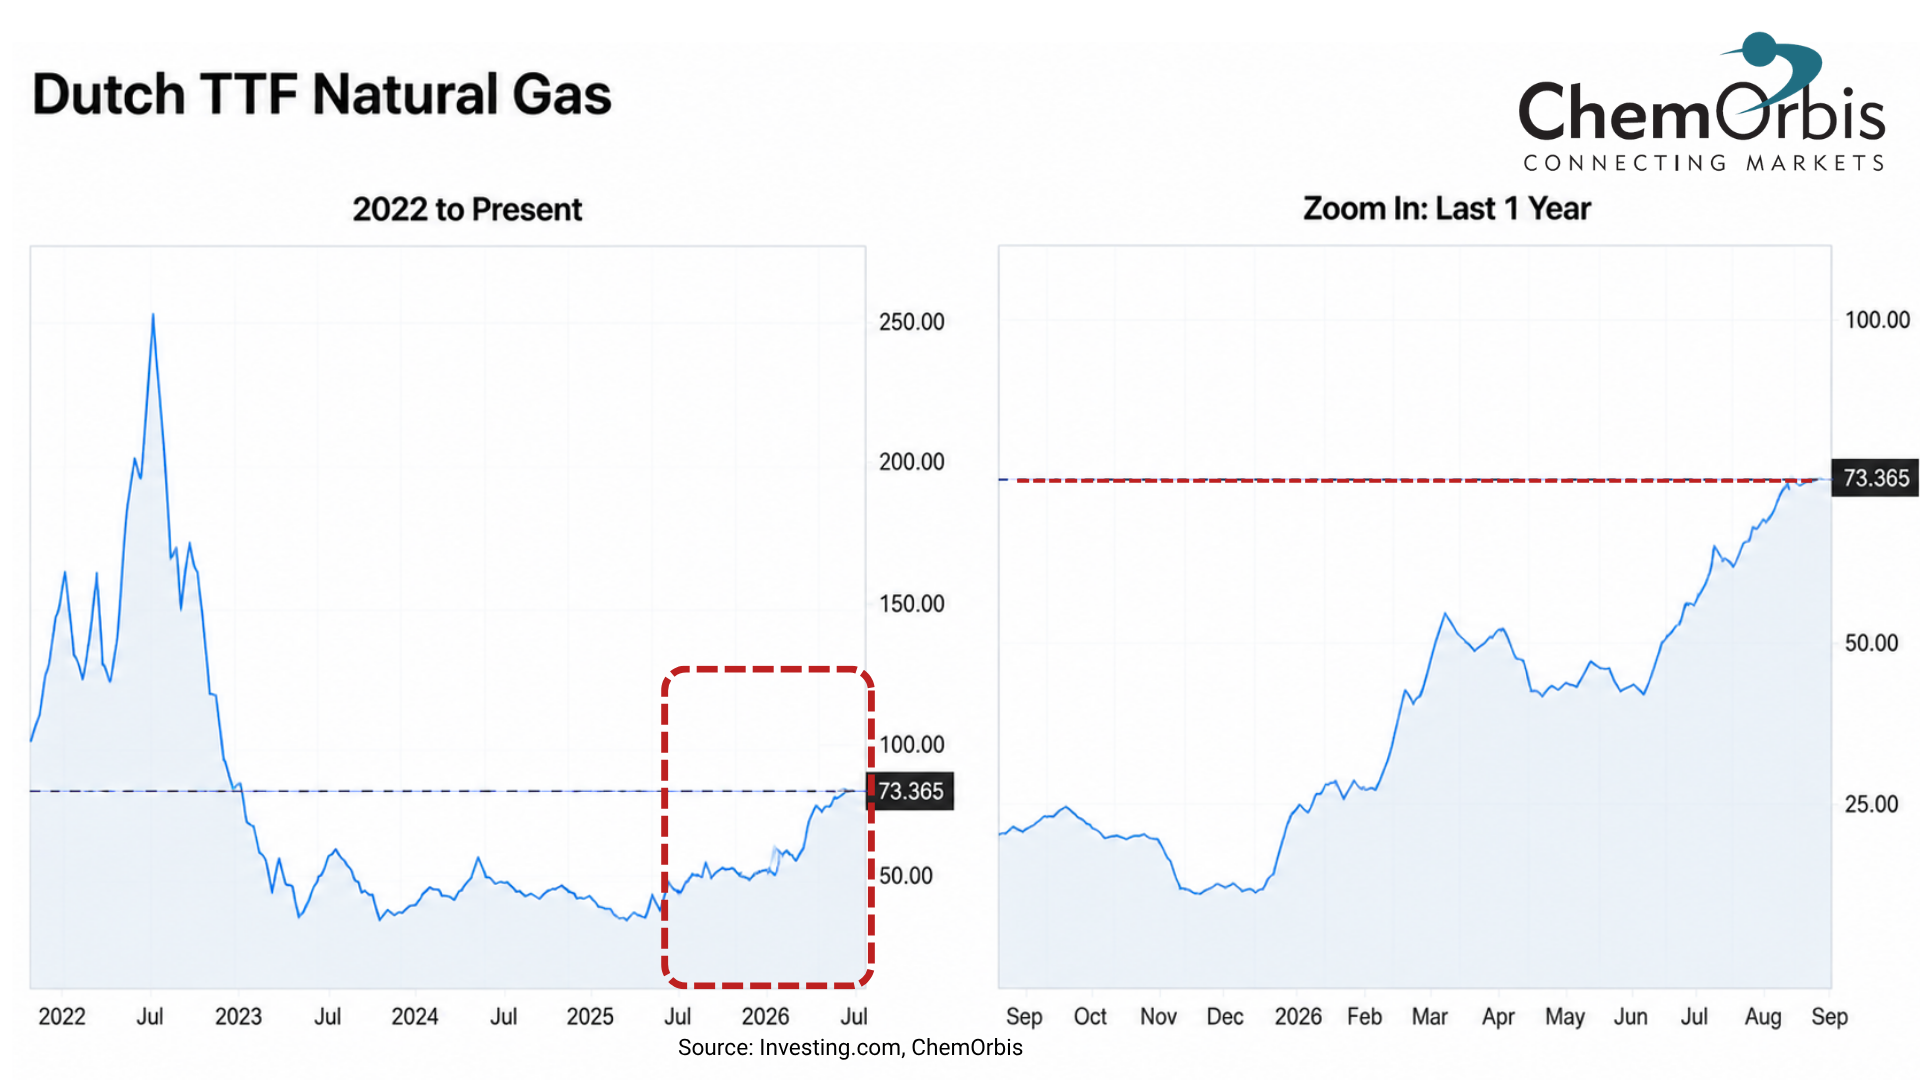
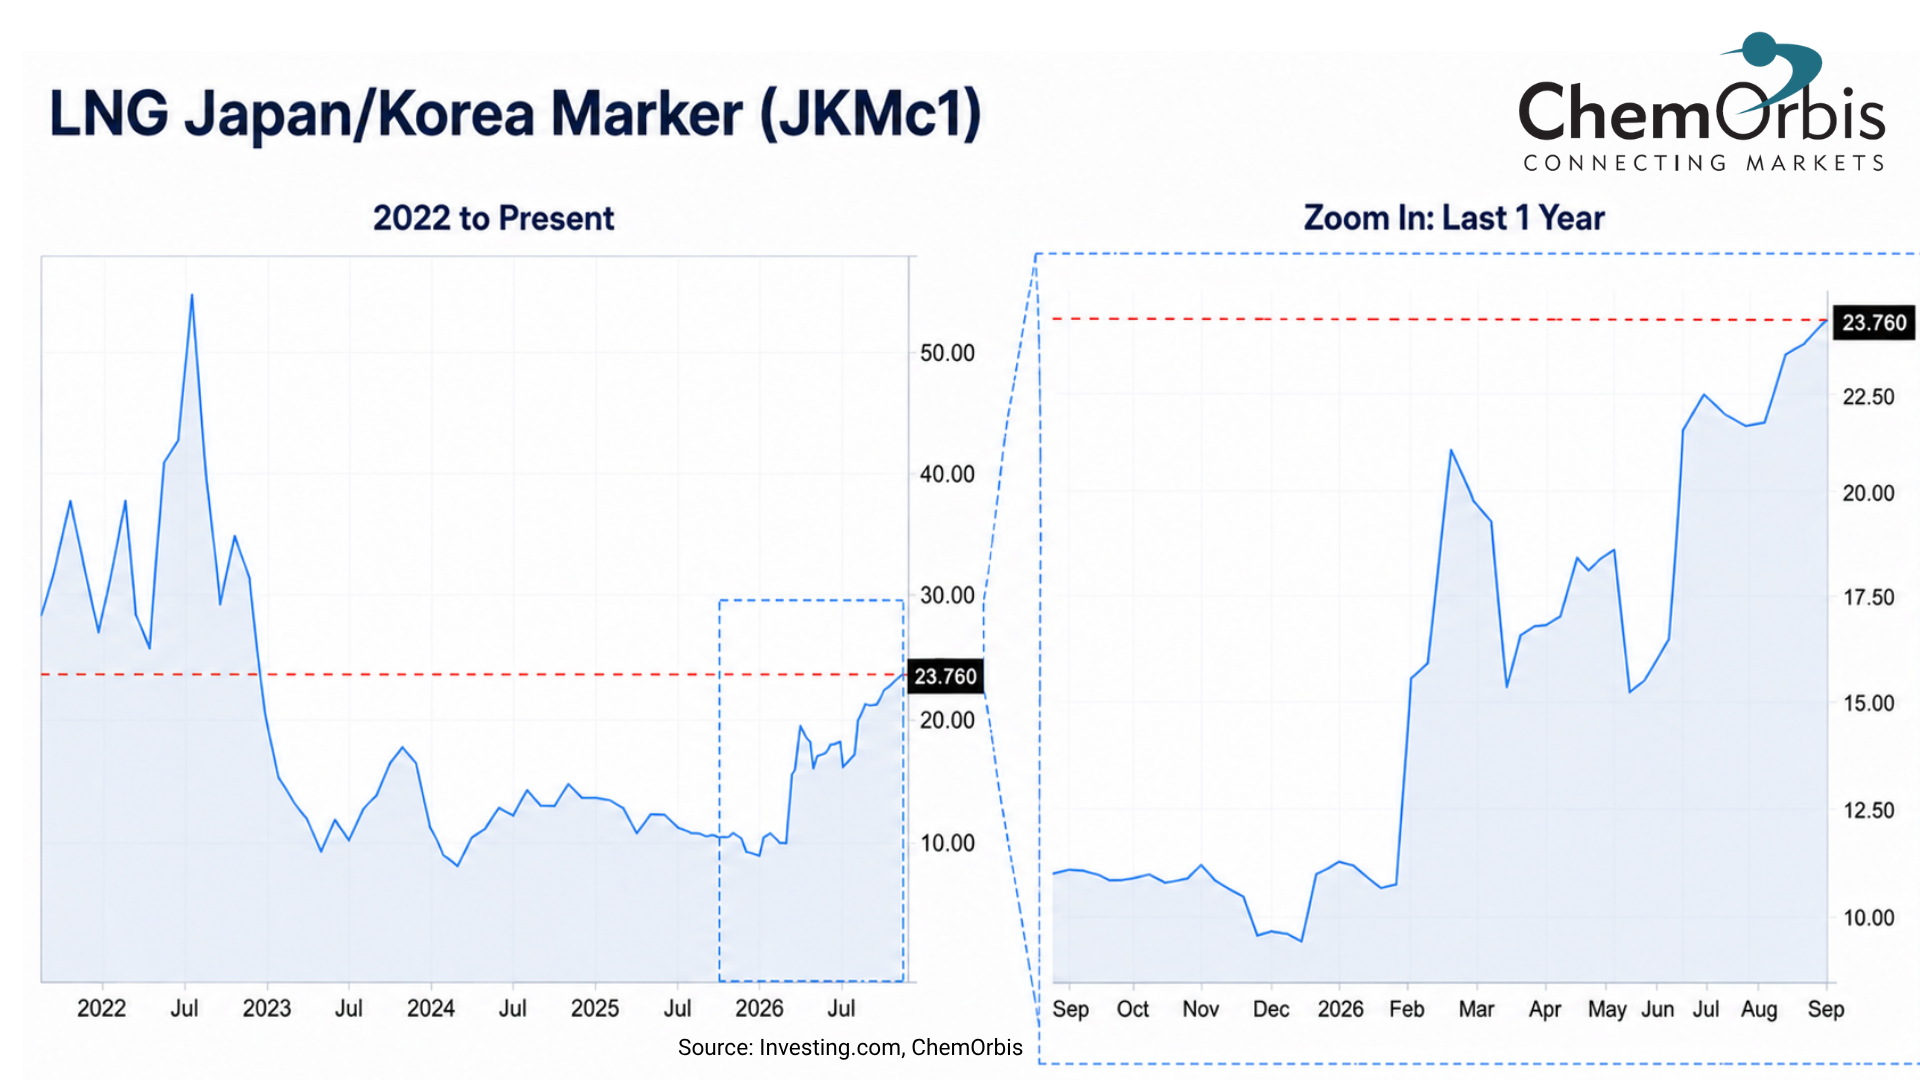
Nel Nordest Asiatico, il Platts Japan Korea Marker (JKM), principale riferimento per i prezzi spot del GNL consegnato nella regione, è salito a $25,908/MMBtu il 2 settembre, il livello massimo dal dicembre 2022, secondo i trader citato da Bloomberg. Nel frattempo, i future TTF front-month olandesi, contratto di riferimento per il gas naturale in Europa, sono saliti sopra i €75/MWh il 2 settembre, raggiungendo il livello massimo dall’inizio del 2023, prima di diminuire il 3 settembre.
L’ultima volta che i prezzi erano su livelli così elevati risale alla crisi energetica globale scatenata dall’invasione russa dell’Ucraina, quando la drastica riduzione delle forniture di gas russo attraverso i gasdotti verso l’Europa aveva intensificato la competizione tra buyer europei e asiatici per i limitati carichi di GNL.
I prezzi del gas più che raddoppiati rispetto ai livelli pre-bellici
L’ultimo rialzo ha riportato sia il GNL del Nordest Asiatico sia i prezzi del gas europeo ai livelli già visti durante la crisi energetica 2022-23. Prima dello scoppio della guerra in Medio Oriente a fine febbraio, i prezzi spot asiatici del GNL si aggiravano intorno ai $10-11/MMBtu, mentre i future TTF olandesi venivano scambiati a circa €30-35/MWh.
La perturbazione iniziale dei flussi energetici dal Medio Oriente ha fatto salire entrambi i mercati verso l’alto a marzo. Il JKM è salito oltre i $22/MMBtu, mentre anche i prezzi europei del gas sono aumentati poiché la chiusura effettiva dello Stretto di Hormuz ha alimentato i timori di una perdita delle forniture di GNL dal Golfo. I prezzi sono successivamente diminuiti con l’attenuarsi delle paure immediate sull’offerta, con il JKM sceso a circa $16/MMBtu a fine aprile e il TTF calato a circa €45/MWh a fine maggio.
La recente escalation ha annullato gran parte di questo sollievo. Il JKM è salito a quasi $26/MMBtu il 2 settembre, il valore massimo dal dicembre 2022, mentre il TTF ha brevemente superato i €75/MWh, raggiungendo il livello più elevato dal gennaio 2023.
Entrambi gli indicatori hanno così più che raddoppiato i rispettivi livelli pre-bellici, evidenziando il rinnovarsi del premio di rischio legato alle prolungate interruzioni dello Stretto di Hormuz e alla nuova escalation nelle ostilità tra Stati Uniti e Iran.
Shock di Hormuz collega i mercati europei e asiatici
Lo Stretto di Hormuz si trova al centro dell’attuale aumento. Prima del conflitto, circa il 20% dell’offerta globale di GNL passava per questo tratto di mare, con il Qatar che rappresentava la maggior parte di questi volumi. La perturbazione ha quindi ristretto l’equilibrio globale del GNL simultaneamente, invece di colpire Europa o Asia separatamente.
L’impatto ha iniziato anche a rimodellare i flussi fisici del commercio. Tre carichi di GNL partiti da Qatar e UAE sono stati recentemente trasferiti tra navi fuori da Hormuz prima di proseguire verso gli acquirenti asiatici, evidenziando gli sforzi per aggirare le interruzioni lungo questa fondamentale rotta commerciale.
Per l’Europa, la perdita del GNL del Golfo aumenta la necessità di competere con i buyer asiatici per le forniture flessibili, in particolare dagli Stati Uniti. Il divario JKM-TTF si è spostato ripetutamente a favore dell’Asia dall’inizio del conflitto, incentivando l’invio a est dei carichi flessibili di GNL quando i prezzi asiatici offrono un premio sufficiente.
Basse scorte europee e risposta della domanda asiatica aumentano l’incertezza
L’Europa affronta la recente impennata dei prezzi da una posizione particolarmente vulnerabile. Gli stoccaggi di gas dell’UE erano pieni al 65% al 31 agosto, ben al di sotto della media stagionale quinquennale dell’82%. Ulteriori tagli all’offerta nell’impianto di trattamento del gas di Kollsnes e nel giacimento di Troll in Norvegia hanno acuito le preoccupazioni con l’avvicinarsi della stagione invernale del riscaldamento.
In Asia, al contrario, è sempre più evidente la risposta dal lato della domanda. Gli alti prezzi spot del GNL hanno scoraggiato l’acquisto da parte dei clienti più sensibili al prezzo, con la Cina che ha ridotto la propria esposizione ai carichi spot più costosi e si è affidata maggiormente alla produzione domestica e al gas via gasdotto. Anche il Pakistan ha avuto difficoltà ad assicurarsi forniture di GNL a prezzi accessibili.
Nel Nordest Asiatico, il Platts Japan Korea Marker (JKM), principale riferimento per i prezzi spot del GNL consegnato nella regione, è salito a $25,908/MMBtu il 2 settembre, il livello massimo dal dicembre 2022, secondo i trader citato da Bloomberg. Nel frattempo, i future TTF front-month olandesi, contratto di riferimento per il gas naturale in Europa, sono saliti sopra i €75/MWh il 2 settembre, raggiungendo il livello massimo dall’inizio del 2023, prima di diminuire il 3 settembre.
L’ultima volta che i prezzi erano su livelli così elevati risale alla crisi energetica globale scatenata dall’invasione russa dell’Ucraina, quando la drastica riduzione delle forniture di gas russo attraverso i gasdotti verso l’Europa aveva intensificato la competizione tra buyer europei e asiatici per i limitati carichi di GNL.
I prezzi del gas più che raddoppiati rispetto ai livelli pre-bellici
L’ultimo rialzo ha riportato sia il GNL del Nordest Asiatico sia i prezzi del gas europeo ai livelli già visti durante la crisi energetica 2022-23. Prima dello scoppio della guerra in Medio Oriente a fine febbraio, i prezzi spot asiatici del GNL si aggiravano intorno ai $10-11/MMBtu, mentre i future TTF olandesi venivano scambiati a circa €30-35/MWh.
La perturbazione iniziale dei flussi energetici dal Medio Oriente ha fatto salire entrambi i mercati verso l’alto a marzo. Il JKM è salito oltre i $22/MMBtu, mentre anche i prezzi europei del gas sono aumentati poiché la chiusura effettiva dello Stretto di Hormuz ha alimentato i timori di una perdita delle forniture di GNL dal Golfo. I prezzi sono successivamente diminuiti con l’attenuarsi delle paure immediate sull’offerta, con il JKM sceso a circa $16/MMBtu a fine aprile e il TTF calato a circa €45/MWh a fine maggio.
La recente escalation ha annullato gran parte di questo sollievo. Il JKM è salito a quasi $26/MMBtu il 2 settembre, il valore massimo dal dicembre 2022, mentre il TTF ha brevemente superato i €75/MWh, raggiungendo il livello più elevato dal gennaio 2023.
Entrambi gli indicatori hanno così più che raddoppiato i rispettivi livelli pre-bellici, evidenziando il rinnovarsi del premio di rischio legato alle prolungate interruzioni dello Stretto di Hormuz e alla nuova escalation nelle ostilità tra Stati Uniti e Iran.
Shock di Hormuz collega i mercati europei e asiatici
Lo Stretto di Hormuz si trova al centro dell’attuale aumento. Prima del conflitto, circa il 20% dell’offerta globale di GNL passava per questo tratto di mare, con il Qatar che rappresentava la maggior parte di questi volumi. La perturbazione ha quindi ristretto l’equilibrio globale del GNL simultaneamente, invece di colpire Europa o Asia separatamente.
L’impatto ha iniziato anche a rimodellare i flussi fisici del commercio. Tre carichi di GNL partiti da Qatar e UAE sono stati recentemente trasferiti tra navi fuori da Hormuz prima di proseguire verso gli acquirenti asiatici, evidenziando gli sforzi per aggirare le interruzioni lungo questa fondamentale rotta commerciale.
Per l’Europa, la perdita del GNL del Golfo aumenta la necessità di competere con i buyer asiatici per le forniture flessibili, in particolare dagli Stati Uniti. Il divario JKM-TTF si è spostato ripetutamente a favore dell’Asia dall’inizio del conflitto, incentivando l’invio a est dei carichi flessibili di GNL quando i prezzi asiatici offrono un premio sufficiente.
Basse scorte europee e risposta della domanda asiatica aumentano l’incertezza
L’Europa affronta la recente impennata dei prezzi da una posizione particolarmente vulnerabile. Gli stoccaggi di gas dell’UE erano pieni al 65% al 31 agosto, ben al di sotto della media stagionale quinquennale dell’82%. Ulteriori tagli all’offerta nell’impianto di trattamento del gas di Kollsnes e nel giacimento di Troll in Norvegia hanno acuito le preoccupazioni con l’avvicinarsi della stagione invernale del riscaldamento.
In Asia, al contrario, è sempre più evidente la risposta dal lato della domanda. Gli alti prezzi spot del GNL hanno scoraggiato l’acquisto da parte dei clienti più sensibili al prezzo, con la Cina che ha ridotto la propria esposizione ai carichi spot più costosi e si è affidata maggiormente alla produzione domestica e al gas via gasdotto. Anche il Pakistan ha avuto difficoltà ad assicurarsi forniture di GNL a prezzi accessibili.
Più plastics news gratuite
Prezzi polimeri (PP, LDPE, LLDPE ,HDPE, PVC, GPS; HIPS, PET, ABS), trend di mercato e molto di più...- Impianti petrochimici europei chiudono, asset scambiati: A che punto è la ristrutturazione?
- Ripresa Suez guadagna terreno, ma la navigazione globale resta lontana dalla normalità
- Interruzione oleodotto saudita aggrava rischi legati a offerta e logistica, alimentando rialzo di PP e PE
- Ristrutturazione settore petrolchimico sudcoreano passa dalle trattative alle chiusure
- Fluttuazioni petrolio nella 2° metà di luglio non riescono a fermare maggior parte dei rialzi dei polimeri
- Richiesta risarcimento da €1,1 miliardi di Dow riporta attenzione su disputa sul cartello dell'etilene in Europa
- Petrolio Brent sale per ritorno del premio di guerra; invertirà il calo dei polimeri?
- L’UE pubblica il regolamento sulle tariffe, spalancando le porte ai materiali plastici statunitensi esenti da dazio
- Stats: La Cina riscrive le dinamiche del commercio di PE mentre le esportazioni di aprile esplodono a causa delle interruzioni in Medio Oriente
- Ricercatori tedeschi sviluppano sistema di IA per monitorare degradazione della plastica

