


Impianti petrochimici europei chiudono, asset scambiati: A che punto è la ristrutturazione?
Chiusure e chiusure previste: Quasi 11 milioni di ton/anno interessate
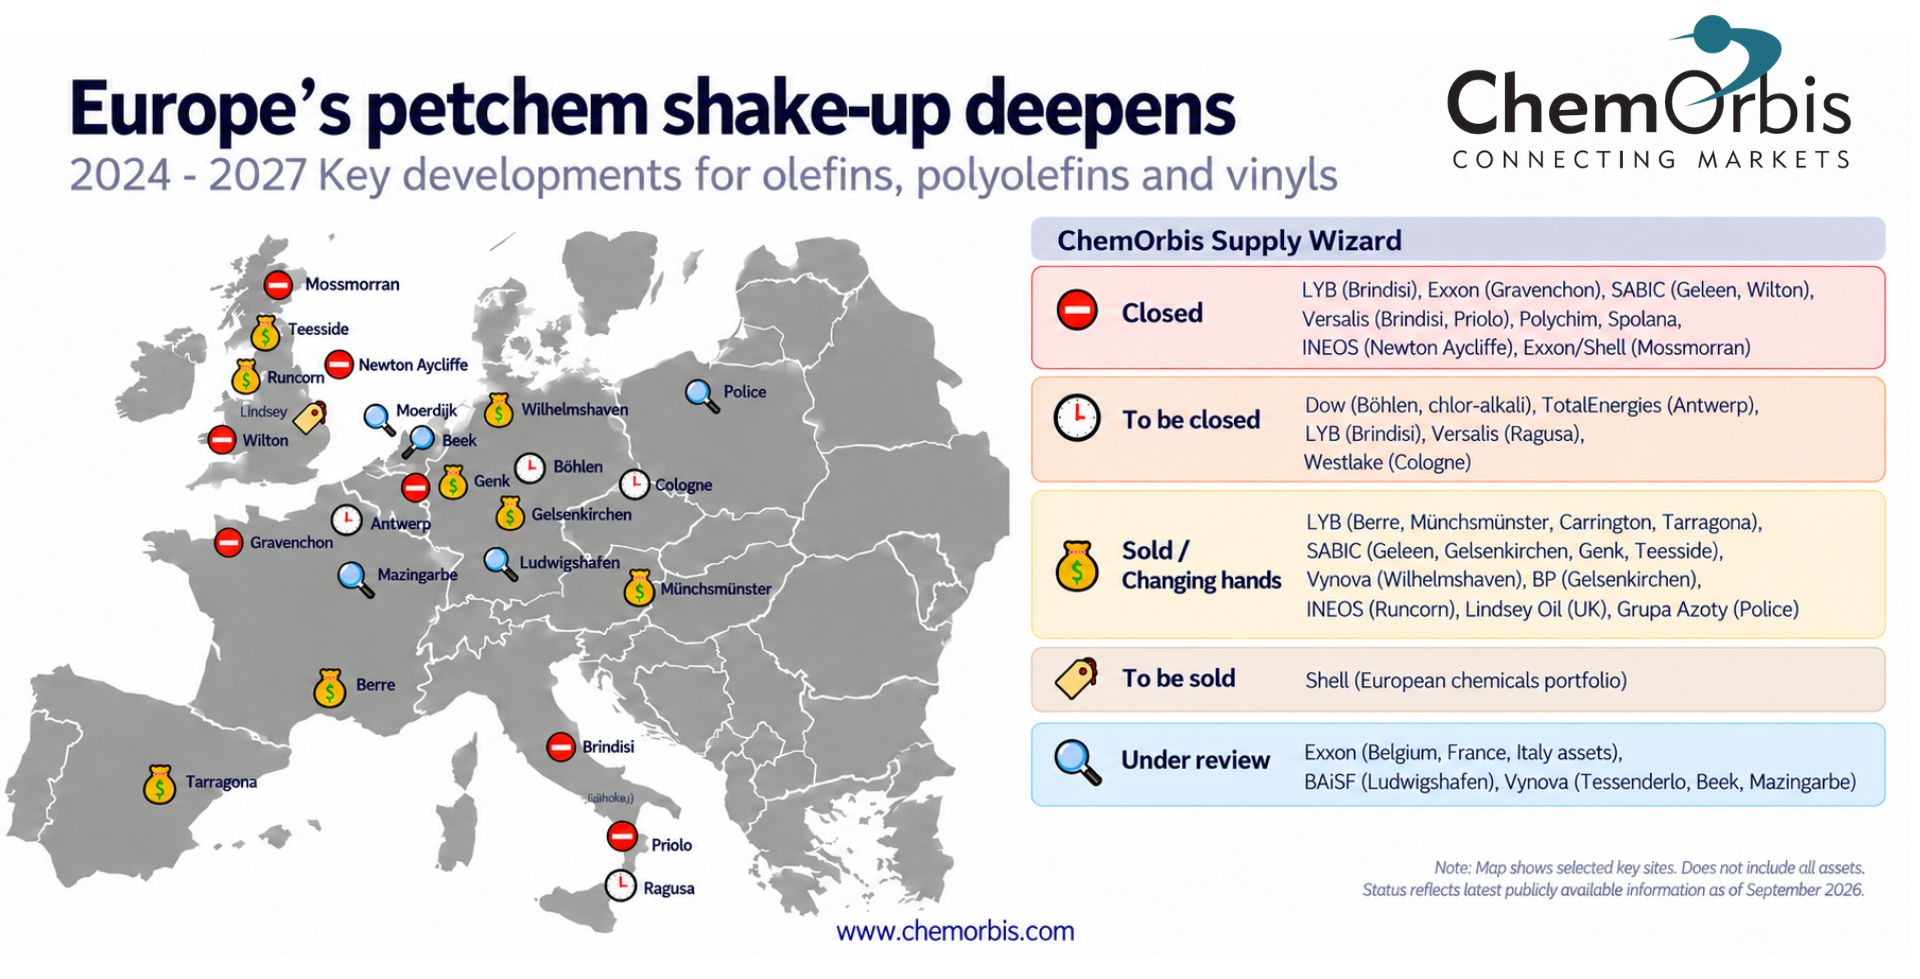
La parte più visibile della ristrutturazione in Europa resta la razionalizzazione diretta della capacità. Secondo i dati ChemOrbis Supply Wizard, quasi 11 milioni di tonnellate/anno di capacità nominale complessiva tra etilene, propilene, PP, PE e la filiera dei cloro-vinili sono stati chiusi, fermati o destinati alla chiusura dal 2024.
| Chiusure di capacità per prodotto: ChemOrbis Supply Wizard | |
|---|---|
| Prodotto | Capacità interessata |
| Etilene | 5.18 milioni t/a |
| Propilene | 2.12 milioni t/a |
| PP | 965.000 t/a |
| PE | 535.000 t/a |
| S-PVC | 675.000 t/a |
| VCM | 629.000 t/a |
| EDC | 825.000 t/a |
Le olefine hanno subito la maggior parte delle riduzioni, riflettendo la pressione sulla flotta europea, datata e prevalentemente di cracker a base nafta. L’ondata di chiusure ha interessato asset rilevanti appartenenti a SABIC, ExxonMobil, Versalis e LyondellBasell, e ulteriori fermi impianto presso Dow, TotalEnergies e Versalis sono già previsti fino al 2027.
L’ultima novità è arrivata il 29 settembre, quando Westlake ha annunciato la chiusura definitiva del suo impianto di PVC a Cologne nel primo trimestre del 2027. Il produttore ha citato la debole domanda, gli elevati costi energetici e l’aumento della pressione concorrenziale delle importazioni, sottolineando che il sito comporta costi più alti rispetto agli altri impianti europei di PVC dell’azienda a causa delle dimensioni più contenute e del maggiore onere logistico.
Tuttavia, la chiusura di Cologne non rappresenta un più ampio disimpegno di Westlake dal PVC europeo. All’inizio dell’anno, la società ha acquisito gli impianti di Vynova a Wilhelmshaven, inclusi circa 380.000 tonnellate/anno di capacità di PVC.
I due movimenti forniscono un chiaro esempio di come la ristrutturazione europea stia evolvendo: la capacità meno competitiva viene rimossa mentre asset più grandi o meglio posizionati vengono mantenuti all’interno di reti produttive sempre più consolidate.
Le chiusure raccontano solo una parte della storia. Una componente sempre più rilevante della ristrutturazione europea riguarda il cambio di proprietà degli asset produttivi invece della loro scomparsa.
| Trasferimenti di asset: ChemOrbis Supply Wizard | ||
|---|---|---|
| Asset | Nuovo proprietario | Ultimo stato |
| LyondellBasell portafoglio europeo | AEQUITA / Velogy | Completato |
| SABIC petrochimici europei | AEQUITA | Approvato dalla CE 3 set |
| Vynova Wilhelmshaven | Westlake | Completato |
| Vynova Runcorn asset | INEOS Inovyn | Concordato / in attesa di approvazioni |
| BP Gelsenkirchen | Klesch | Concordato |
| Grupa Azoty Police PDH/PP | Orlen | Accordo preliminare |
Nel complesso, le operazioni concluse e quelle concordate monitorate da ChemOrbis Supply Wizard comprendono ben oltre 10 milioni di tonnellate/anno di capacità nominale aggregata tra impianti singoli di olefine, poliolefine e vinili.
Uno degli esempi più evidenti è AEQUITA. La più recente approvazione della commissione europea sull’acquisizione degli asset europei di Sabic rafforza l’emergere di AEQUITA come importante consolidatore di asset petrochimici europei. Più in generale, tali operazioni dimostrano che asset considerati non strategici dai produttori incombenti non scompaiono necessariamente dall’Europa: alcuni stanno trovando nuovi proprietari disposti a gestirli all’interno di portafogli, strutture di integrazione o di costo differenti.
In esame: Altre decisioni ancora da prendereAnche dopo le chiusure e i cambi di proprietà già annunciati, una parte significativa della mappa della ristrutturazione europea resta irrisolta.
Shell: Chimici europei business sotto revisione strategica / possibile vendita
ExxonMobil: opzioni in revisione per i rimanenti asset chimici europei
BASF: competitività di Ludwigshafen sotto continua osservazione
Vynova: Tessenderlo, Beek e Mazingarbe alla ricerca di un buyer
Escludendo Shell, il cui perimetro di potenziale dismissione non è stato reso noto, oltre 4 milioni di tonnellate/anno di capacità identificabile in olefine, PE e vinili resta nella categoria in esame/possibile vendita.
 Dunque, a che punto è la ristrutturazione?L’Europa ha chiaramente superato la fase iniziale della propria ristrutturazione petrochimica.
La prima fase – rimozione della capacità strutturalmente non competitiva – è già ampiamente avviata, con quasi 11 milioni di tonnellate/anno interessate e altre chiusure previste fino al 2027.
La seconda fase – concentrazione degli asset rimanenti sotto nuova proprietà – sta guadagnando slancio. L’acquisizione da parte di Westlake di Wilhelmshaven, seguita dalla chiusura programmata di Cologne, insieme all’espansione rapida del portafoglio europeo di AEQUITA, illustra come il processo stia passando dalla mera riduzione di capacità a un più ampio ridisegno di reti produttive e di proprietà.
Ma la terza fase è ancora in atto. Asset rilevanti restano sotto revisione o in vendita, il che significa che la dimensione finale e la struttura proprietaria dell’industria petrochimica europea devono ancora delinearsi.
La ristrutturazione europea può quindi essere descritta come un reset strutturale in fase medio-avanzata: la razionalizzazione della capacità è avanzata, la concentrazione accelera, ma l’assetto definitivo del settore non è ancora visibile.
Più plastics news gratuite
Prezzi polimeri (PP, LDPE, LLDPE ,HDPE, PVC, GPS; HIPS, PET, ABS), trend di mercato e molto di più...- Dopo Germania e Paesi Bassi, Vynova presenta istanza di fallimento in Belgio: quale sarà il futuro delle sue attività europee rimaste?
- Calo prezzi petrolio scuote mercati dei polimeri: il rialzo perderà slancio?
- Rialzo nafta si intensifica in Europa, Asia; in Europa raggiunge livello massimo da marzo 2022
- Ripresa Suez guadagna terreno, ma la navigazione globale resta lontana dalla normalità
- Interruzione oleodotto saudita aggrava rischi legati a offerta e logistica, alimentando rialzo di PP e PE
- Ristrutturazione settore petrolchimico sudcoreano passa dalle trattative alle chiusure
- Gas naturale europeo e GNL asiatico raggiungono nuovi massimi per tensioni in MO
- Fluttuazioni petrolio nella 2° metà di luglio non riescono a fermare maggior parte dei rialzi dei polimeri
- Richiesta risarcimento da €1,1 miliardi di Dow riporta attenzione su disputa sul cartello dell'etilene in Europa
- Petrolio Brent sale per ritorno del premio di guerra; invertirà il calo dei polimeri?
