






Tradotto dall’intelligenza artificiale. 
Interruzione oleodotto saudita aggrava rischi legati a offerta e logistica, alimentando rialzo di PP e PE
di Esra Ersöz - eersoz@chemorbis.com
L’industria petrolchimica saudita sta affrontando crescenti sfide operative e logistiche. Il recente fermo impianto dell’East-West Pipeline ha aumentato le preoccupazioni relative alle materie prime per gli impianti della costa occidentale, mentre le interruzioni a Bab el-Mandeb stanno complicando i flussi verso l’Asia. Sebbene le esportazioni di polimeri continuino, la congestione portuale, le deviazioni nell’entroterra e i tempi di consegna più lunghi stanno riducendo l’efficienza e la prevedibilità dell’offerta saudita.
Le interruzioni arrivano in un momento sensibile per i mercati globali dei polimeri. L’aumento marcato dei costi di energia e materie prime ha già spinto verso l’alto i prezzi di PP e PE in diverse regioni. Inoltre, le restrizioni sull’offerta e le problematiche logistiche provenienti dall’Arabia Saudita, che è un importante esportatore di PP e PE, hanno sostenuto il trend rialzista in Turchia, India, Sudest Asiatico, Cina così come in Egitto e nel resto dell’Africa, mentre anche i mercati europei stanno risentendo delle limitazioni nelle forniture mediorientali.
Interruzione oleodotto mette a rischio produzione petrolchimica sulla costa occidentale a Rabigh e Yanbu
La preoccupazione più immediata per l’industria petrolchimica saudita riguarda il prolungamento del fermo impianto dell’East-West Pipeline, che è rimasto chiuso dal 10 settembre dopo diversi attacchi drone che hanno danneggiato il condotto chiave che collega la regione petrolifera orientale del regno con la costa del Mar Rosso.
L’oleodotto ha assunto maggiore importanza strategica da quando le interruzioni attorno allo Stretto di Hormuz hanno complicato i flussi attraverso la costa del Golfo dell’Arabia Saudita, rendendo la costa occidentale un’alternativa sempre più importante per l’invio di energia e prodotti petrolchimici sauditi.
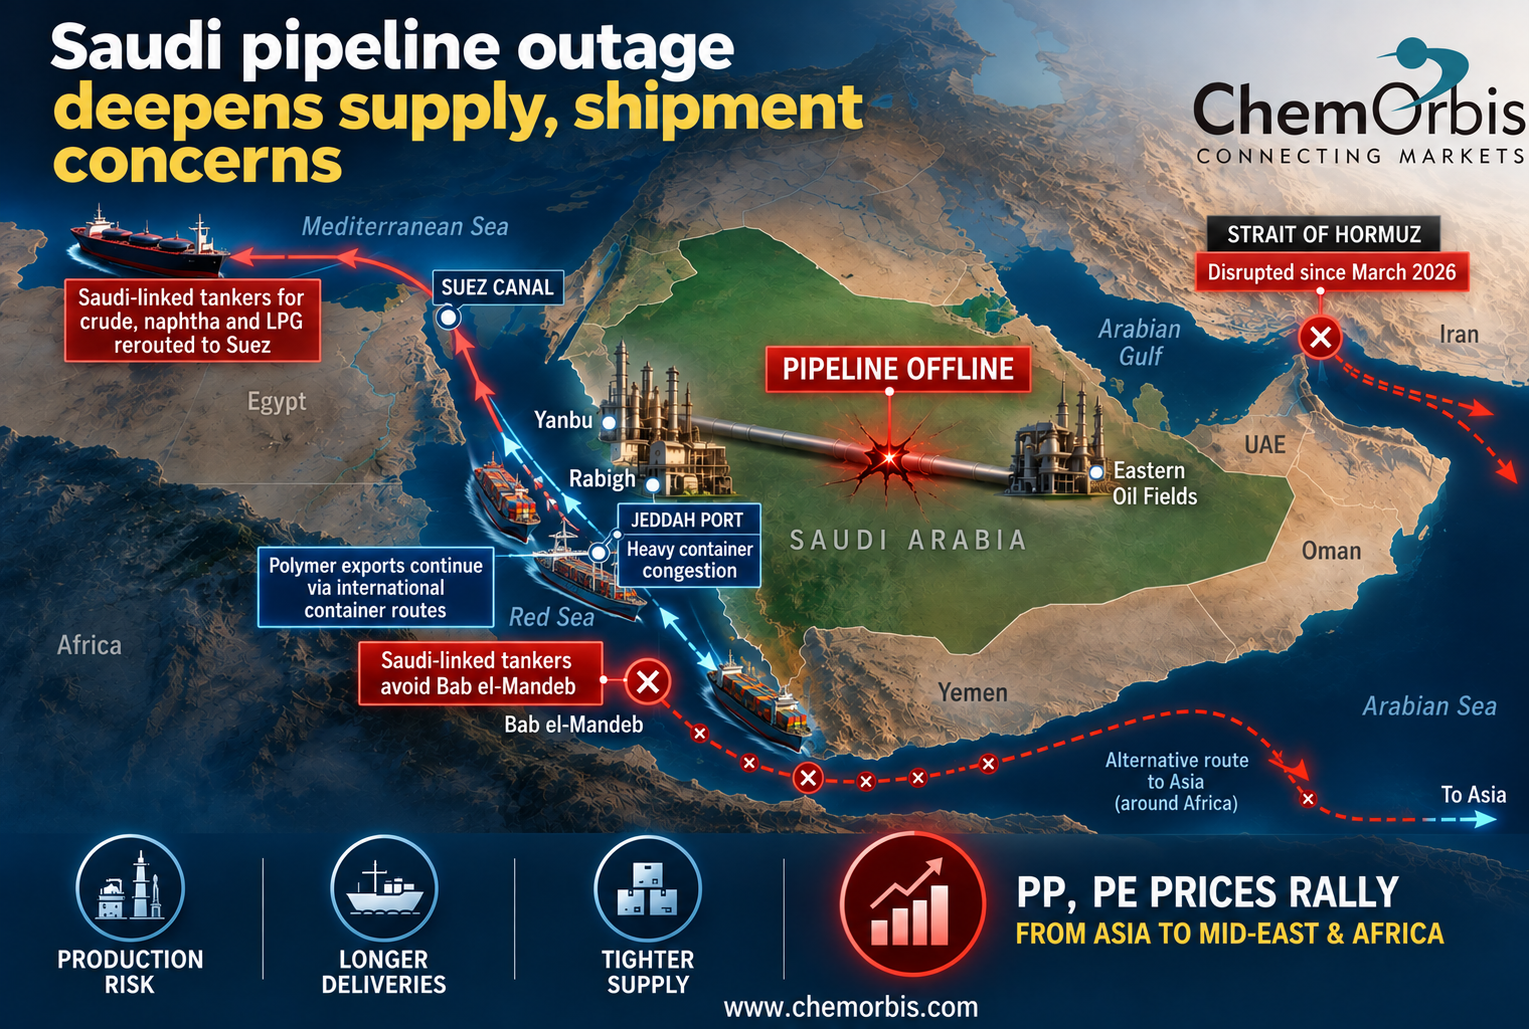
La pressione sui flussi della costa occidentale è diventata sempre più evidente. I carichi di petrolio da Yanbu sono stati apparentemente sospesi; alcuni acquirenti asiatici hanno ricevuto notifiche di ritardi e alcuni carichi di settembre diretti in Europa sono stati cancellati. Nel frattempo, l’Arabia Saudita ha cercato di compensare aumentando i carichi dalla costa del Golfo e utilizzando mercati alternativi, inclusi Oman.
L’incertezza si è riflessa anche nei mercati azionari sauditi. Le azioni Luberef sono diminuite fino al limite giornaliero del 10% il 13 settembre, mentre Yansab e Petro Rabigh hanno registrato cali rispettivamente del 5% e del 4%, riflettendo le preoccupazioni degli investitori che un’interruzione prolungata dell’oleodotto possa tradursi in una diminuzione dei tassi operativi.
Difficoltà logistici per le esportazioni saudite aumentano
Gli esportatori sauditi hanno sempre più fatto affidamento su rotte alternative mentre i principali snodi della regione restano interrotti, sebbene l’impatto sia molto diverso tra navi cisterna e spedizioni in container.
Il blocco nel Mar Rosso forza la deviazione dei carichi sauditi di materie prime
Sul fronte delle petroliere, i flussi di petrolio e materie prime dalla costa occidentale saudita hanno subito crescenti interruzioni dopo che gli Houthi hanno imposto un blocco alle navi saudite in transito per Bab el-Mandeb, aumentando il rischio di attacchi verso imbarcazioni collegate all’Arabia Saudita. Di conseguenza, alcuni carichi di GPL e nafta caricati a Yanbu hanno evitato lo stretto dirigendosi invece a nord attraverso il Canale di Suez. Per i carichi originariamente destinati ai mercati asiatici, tali deviazioni possono allungare notevolmente il viaggio e aumentare i requisiti di trasporto e nolo.
Kpler ha monitorato diversi esempi di queste deviazioni nel commercio saudita di GPL e nafta, con navi caricate a Yanbu dirette a nord tramite Suez piuttosto che a sud attraverso Bab el-Mandeb. Il disturbo è particolarmente rilevante per i mercati petrolchimici, in quanto complica il movimento di materie prime chiave e può aumentare i costi di sostituzione regionali e logistici.
Le spedizioni in container di polimeri proseguono nonostante i rischi nel Mar Rosso
Il quadro è nettamente diverso per i polimeri trasportati in container. Le esportazioni saudite di PP e PE non sono state interrotte verso i mercati internazionali. Le principali compagnie di trasporto marittimo internazionale continuano a fare scalo a Jeddah, mentre Maersk e Hapag-Lloyd stanno progressivamente ripristinando i servizi attraverso il Mar Rosso e il Canale di Suez.
Nell’intervento più recente, Maersk e Hapag-Lloyd hanno annunciato che quattro servizi Gemini Cooperation - AE5 tra Asia e Europa del Nord, AE11 e AE12 tra Asia e Mediterraneo, e ME2 tra India e Europa - passeranno dalla rotta del Capo di Buona Speranza nuovamente al Canale di Suez. Si uniranno ad AE15 e AE19, già operative attraverso il corridoio Suez e Mar Rosso. Le compagnie hanno dichiarato che la mossa ridurrà i tempi di transito, anche se il continuo utilizzo della rotta resta vincolato alle condizioni di sicurezza.
Jeddah rimane anche collegata a queste reti di trasporto internazionale, consentendo così di continuare a movimentare carichi di polimeri sauditi verso i mercati stranieri nonostante le difficoltà che colpiscono il traffico marittimo delle petroliere legato all’Arabia Saudita attorno a Bab el-Mandeb.
La congestione a Jeddah mantiene sotto pressione la logistica dei polimeri
Tuttavia, l’accesso continuo non implica una normalizzazione delle operazioni logistiche.
Gli elevati flussi di carico hanno esercitato notevole pressione sulle principali porte d’accesso occidentali dell’Arabia Saudita. Maersk ha segnalato volumi elevati a Jeddah e al Porto King Abdullah a settembre, con la congestione che prolunga i tempi di raccolta dei container e di rotazione dei camion, influenzando anche la restituzione dei container vuoti e la disponibilità degli equipaggiamenti.
Perciò, la logistica interna è diventata sempre più centrale man mano che gli spedizionieri si adattano alle interruzioni attorno alla Penisola Arabica. Attualmente Maersk offre collegamenti terrestri tra Jeddah, Riyadh e Dammam, oltre a connessioni regionali che coinvolgono Bahrain e Kuwait. Queste alternative consentono la movimentazione dei carichi, ma aggiungono un ulteriore livello logistico a filiere già soggette a congestione e tempistiche di consegna imprevedibili.
Di conseguenza, il problema principale per le esportazioni saudite di polimeri non è tanto una chiusura totale quanto una efficienza logistica ridotta. Tempi di consegna più lunghi, congestione portuale, requisiti di trasporto interno e arrivi meno prevedibili possono ridurre di fatto la quantità di materiale mediorientale in pronta consegna disponibile per i buyer, anche con le esportazioni fisiche in corso.
La ridotta disponibilità mediorientale alimenta la corsa globale di PP e PE
Queste interruzioni si verificano in un contesto già rialzista per i mercati globali dei polimeri, dove l’aumento dei costi energetici e di materie prime ha fatto salire i prezzi di PP e PE in diverse regioni.
La Turchia è stata particolarmente esposta a interruzioni logistiche che coinvolgono l’offerta mediorientale. I lunghi tempi di consegna per i carichi marittimi di PP mediorientale si sono sommati alla disponibilità limitata da altre origini, mentre il materiale in pronta consegna e vicino ha registrato un premio. Anche i mercati del PE hanno sofferto di simili restrizioni, in particolare per LDPE e HDPE film, a fronte di disponibilità di locale e import limitate e tempi di consegna imprevedibili.
In tutta l’Asia, l’aumento dei costi di sostituzione ha anche spinto verso l’alto i mercati dei polimeri. In India, i prezzi di PP e PE hanno esteso il loro rialzo anche a settembre in mezzo all’aumento dei costi delle materie prime, tariffe di trasporto elevate e un rialzo nei tassi di cambio di importazione, inclusi i carichi dal Medio Oriente.
In Vietnam, i prezzi di importazione sono saliti ai massimi degli ultimi tre mesi, mentre alcuni carichi sauditi per consegna novembre e dicembre sono stati segnalati a livelli competitivi pur in presenza di possibili sovrattasse aggiuntive in fase di consegna. I mercati locali del Vietnam hanno seguito una dinamica simile, con PP e PE saliti ai massimi di diversi mesi sulla scia di costi di importazione sostitutiva in rialzo e aumento dei prezzi dell’energia e dei monomeri regionali, nonostante la resistenza persistente dei buyer.
I mercati PP della China e i del PE della China hanno anch’essi proseguito la loro corsa al rialzo guidati dai costi elevati dell’energia, dall’offerta ridotta e dai miglioramenti stagionali della domanda.
Va da sé che anche i mercati di Egitto e del resto dell’Africa, inclusi Nigeria, Kenya e Algeria, Tunisia, Marocco, hanno registrato prezzi più elevati questo mese sulla scia dell’aumento dei costi e delle limitazioni all’offerta dei regolari fornitori mediorientali.
Anche l’Europa, dove la domanda debole ha in larga parte mantenuto sotto controllo l’aumento dei prezzi, ha comunque riscontrato crescenti limitazioni nell’offerta. L’impennata dei prezzi di petrolio e gas naturale ha rafforzato le argomentazioni dei produttori sui costi di sostituzione, mentre la disponibilità ridotta — derivante in parte da una minore offerta mediorientale — ha fornito ulteriore sostegno ad alcuni gradi di PE, in particolare a LDPE.
In sintesi
Il quadro complessivo suggerisce che l’Arabia Saudita non debba necessariamente interrompere del tutto le esportazioni di polimeri per esercitare una pressione aggiuntiva sui mercati globali. Flussi di carico più lenti e meno prevedibili, abbinati a disponibilità ridotte di materie prime e il rischio di interruzioni produttive sulla costa occidentale, possono di fatto diminuire il volume di materiale mediorientale in pronta consegna disponibile per i buyer.
Con i mercati di PP e PE già orientati in rialzo a fronte di costi energetici e di sostituzione elevati, una prolungata interruzione della produzione saudita o un ulteriore peggioramento della logistica regionale potrebbe rafforzare la scarsità di offerta e fornire ulteriore sostegno al rialzo in Asia, Medio Oriente, Africa ed Europa.
Le interruzioni arrivano in un momento sensibile per i mercati globali dei polimeri. L’aumento marcato dei costi di energia e materie prime ha già spinto verso l’alto i prezzi di PP e PE in diverse regioni. Inoltre, le restrizioni sull’offerta e le problematiche logistiche provenienti dall’Arabia Saudita, che è un importante esportatore di PP e PE, hanno sostenuto il trend rialzista in Turchia, India, Sudest Asiatico, Cina così come in Egitto e nel resto dell’Africa, mentre anche i mercati europei stanno risentendo delle limitazioni nelle forniture mediorientali.
Interruzione oleodotto mette a rischio produzione petrolchimica sulla costa occidentale a Rabigh e Yanbu
La preoccupazione più immediata per l’industria petrolchimica saudita riguarda il prolungamento del fermo impianto dell’East-West Pipeline, che è rimasto chiuso dal 10 settembre dopo diversi attacchi drone che hanno danneggiato il condotto chiave che collega la regione petrolifera orientale del regno con la costa del Mar Rosso.
L’oleodotto ha assunto maggiore importanza strategica da quando le interruzioni attorno allo Stretto di Hormuz hanno complicato i flussi attraverso la costa del Golfo dell’Arabia Saudita, rendendo la costa occidentale un’alternativa sempre più importante per l’invio di energia e prodotti petrolchimici sauditi.
Tra i principali produttori di polimeri operanti sulla costa del Mar Rosso figurano Yansab a Yanbu, che produce PP, HDPE e LLDPE, e Petro Rabigh, un complesso integrato di raffinazione e petrolchimico che produce diversi gradi di PE oltre a PP.
Yousef Husseini, direttore della ricerca azionaria chimica presso EFG Hermes, ha avvertito che le raffinerie della costa occidentale potrebbero eventualmente essere costrette a fermarsi se l’East-West Pipeline non verrà riparato in tempo. Secondo quanto riportato, le aziende petrolchimiche avrebbero disponibili solo “pochi giorni di scorte”, sebbene nessun produttore abbia finora annunciato un fermo impianto o una riduzione della produzione come conseguenza diretta dell’interruzione dell’oleodotto.
La pressione sui flussi della costa occidentale è diventata sempre più evidente. I carichi di petrolio da Yanbu sono stati apparentemente sospesi; alcuni acquirenti asiatici hanno ricevuto notifiche di ritardi e alcuni carichi di settembre diretti in Europa sono stati cancellati. Nel frattempo, l’Arabia Saudita ha cercato di compensare aumentando i carichi dalla costa del Golfo e utilizzando mercati alternativi, inclusi Oman.
L’incertezza si è riflessa anche nei mercati azionari sauditi. Le azioni Luberef sono diminuite fino al limite giornaliero del 10% il 13 settembre, mentre Yansab e Petro Rabigh hanno registrato cali rispettivamente del 5% e del 4%, riflettendo le preoccupazioni degli investitori che un’interruzione prolungata dell’oleodotto possa tradursi in una diminuzione dei tassi operativi.
Difficoltà logistici per le esportazioni saudite aumentano
Gli esportatori sauditi hanno sempre più fatto affidamento su rotte alternative mentre i principali snodi della regione restano interrotti, sebbene l’impatto sia molto diverso tra navi cisterna e spedizioni in container.
Il blocco nel Mar Rosso forza la deviazione dei carichi sauditi di materie prime
Sul fronte delle petroliere, i flussi di petrolio e materie prime dalla costa occidentale saudita hanno subito crescenti interruzioni dopo che gli Houthi hanno imposto un blocco alle navi saudite in transito per Bab el-Mandeb, aumentando il rischio di attacchi verso imbarcazioni collegate all’Arabia Saudita. Di conseguenza, alcuni carichi di GPL e nafta caricati a Yanbu hanno evitato lo stretto dirigendosi invece a nord attraverso il Canale di Suez. Per i carichi originariamente destinati ai mercati asiatici, tali deviazioni possono allungare notevolmente il viaggio e aumentare i requisiti di trasporto e nolo.
Kpler ha monitorato diversi esempi di queste deviazioni nel commercio saudita di GPL e nafta, con navi caricate a Yanbu dirette a nord tramite Suez piuttosto che a sud attraverso Bab el-Mandeb. Il disturbo è particolarmente rilevante per i mercati petrolchimici, in quanto complica il movimento di materie prime chiave e può aumentare i costi di sostituzione regionali e logistici.
Le spedizioni in container di polimeri proseguono nonostante i rischi nel Mar Rosso
Il quadro è nettamente diverso per i polimeri trasportati in container. Le esportazioni saudite di PP e PE non sono state interrotte verso i mercati internazionali. Le principali compagnie di trasporto marittimo internazionale continuano a fare scalo a Jeddah, mentre Maersk e Hapag-Lloyd stanno progressivamente ripristinando i servizi attraverso il Mar Rosso e il Canale di Suez.
Nell’intervento più recente, Maersk e Hapag-Lloyd hanno annunciato che quattro servizi Gemini Cooperation - AE5 tra Asia e Europa del Nord, AE11 e AE12 tra Asia e Mediterraneo, e ME2 tra India e Europa - passeranno dalla rotta del Capo di Buona Speranza nuovamente al Canale di Suez. Si uniranno ad AE15 e AE19, già operative attraverso il corridoio Suez e Mar Rosso. Le compagnie hanno dichiarato che la mossa ridurrà i tempi di transito, anche se il continuo utilizzo della rotta resta vincolato alle condizioni di sicurezza.
Jeddah rimane anche collegata a queste reti di trasporto internazionale, consentendo così di continuare a movimentare carichi di polimeri sauditi verso i mercati stranieri nonostante le difficoltà che colpiscono il traffico marittimo delle petroliere legato all’Arabia Saudita attorno a Bab el-Mandeb.
La congestione a Jeddah mantiene sotto pressione la logistica dei polimeri
Tuttavia, l’accesso continuo non implica una normalizzazione delle operazioni logistiche.
Gli elevati flussi di carico hanno esercitato notevole pressione sulle principali porte d’accesso occidentali dell’Arabia Saudita. Maersk ha segnalato volumi elevati a Jeddah e al Porto King Abdullah a settembre, con la congestione che prolunga i tempi di raccolta dei container e di rotazione dei camion, influenzando anche la restituzione dei container vuoti e la disponibilità degli equipaggiamenti.
Perciò, la logistica interna è diventata sempre più centrale man mano che gli spedizionieri si adattano alle interruzioni attorno alla Penisola Arabica. Attualmente Maersk offre collegamenti terrestri tra Jeddah, Riyadh e Dammam, oltre a connessioni regionali che coinvolgono Bahrain e Kuwait. Queste alternative consentono la movimentazione dei carichi, ma aggiungono un ulteriore livello logistico a filiere già soggette a congestione e tempistiche di consegna imprevedibili.
Di conseguenza, il problema principale per le esportazioni saudite di polimeri non è tanto una chiusura totale quanto una efficienza logistica ridotta. Tempi di consegna più lunghi, congestione portuale, requisiti di trasporto interno e arrivi meno prevedibili possono ridurre di fatto la quantità di materiale mediorientale in pronta consegna disponibile per i buyer, anche con le esportazioni fisiche in corso.
La ridotta disponibilità mediorientale alimenta la corsa globale di PP e PE
Queste interruzioni si verificano in un contesto già rialzista per i mercati globali dei polimeri, dove l’aumento dei costi energetici e di materie prime ha fatto salire i prezzi di PP e PE in diverse regioni.
La Turchia è stata particolarmente esposta a interruzioni logistiche che coinvolgono l’offerta mediorientale. I lunghi tempi di consegna per i carichi marittimi di PP mediorientale si sono sommati alla disponibilità limitata da altre origini, mentre il materiale in pronta consegna e vicino ha registrato un premio. Anche i mercati del PE hanno sofferto di simili restrizioni, in particolare per LDPE e HDPE film, a fronte di disponibilità di locale e import limitate e tempi di consegna imprevedibili.
In tutta l’Asia, l’aumento dei costi di sostituzione ha anche spinto verso l’alto i mercati dei polimeri. In India, i prezzi di PP e PE hanno esteso il loro rialzo anche a settembre in mezzo all’aumento dei costi delle materie prime, tariffe di trasporto elevate e un rialzo nei tassi di cambio di importazione, inclusi i carichi dal Medio Oriente.
In Vietnam, i prezzi di importazione sono saliti ai massimi degli ultimi tre mesi, mentre alcuni carichi sauditi per consegna novembre e dicembre sono stati segnalati a livelli competitivi pur in presenza di possibili sovrattasse aggiuntive in fase di consegna. I mercati locali del Vietnam hanno seguito una dinamica simile, con PP e PE saliti ai massimi di diversi mesi sulla scia di costi di importazione sostitutiva in rialzo e aumento dei prezzi dell’energia e dei monomeri regionali, nonostante la resistenza persistente dei buyer.
I mercati PP della China e i del PE della China hanno anch’essi proseguito la loro corsa al rialzo guidati dai costi elevati dell’energia, dall’offerta ridotta e dai miglioramenti stagionali della domanda.
Va da sé che anche i mercati di Egitto e del resto dell’Africa, inclusi Nigeria, Kenya e Algeria, Tunisia, Marocco, hanno registrato prezzi più elevati questo mese sulla scia dell’aumento dei costi e delle limitazioni all’offerta dei regolari fornitori mediorientali.
Anche l’Europa, dove la domanda debole ha in larga parte mantenuto sotto controllo l’aumento dei prezzi, ha comunque riscontrato crescenti limitazioni nell’offerta. L’impennata dei prezzi di petrolio e gas naturale ha rafforzato le argomentazioni dei produttori sui costi di sostituzione, mentre la disponibilità ridotta — derivante in parte da una minore offerta mediorientale — ha fornito ulteriore sostegno ad alcuni gradi di PE, in particolare a LDPE.
In sintesi
Il quadro complessivo suggerisce che l’Arabia Saudita non debba necessariamente interrompere del tutto le esportazioni di polimeri per esercitare una pressione aggiuntiva sui mercati globali. Flussi di carico più lenti e meno prevedibili, abbinati a disponibilità ridotte di materie prime e il rischio di interruzioni produttive sulla costa occidentale, possono di fatto diminuire il volume di materiale mediorientale in pronta consegna disponibile per i buyer.
Con i mercati di PP e PE già orientati in rialzo a fronte di costi energetici e di sostituzione elevati, una prolungata interruzione della produzione saudita o un ulteriore peggioramento della logistica regionale potrebbe rafforzare la scarsità di offerta e fornire ulteriore sostegno al rialzo in Asia, Medio Oriente, Africa ed Europa.
Più plastics news gratuite
Prezzi polimeri (PP, LDPE, LLDPE ,HDPE, PVC, GPS; HIPS, PET, ABS), trend di mercato e molto di più...- Impianti petrochimici europei chiudono, asset scambiati: A che punto è la ristrutturazione?
- Ripresa Suez guadagna terreno, ma la navigazione globale resta lontana dalla normalità
- Ristrutturazione settore petrolchimico sudcoreano passa dalle trattative alle chiusure
- Gas naturale europeo e GNL asiatico raggiungono nuovi massimi per tensioni in MO
- Fluttuazioni petrolio nella 2° metà di luglio non riescono a fermare maggior parte dei rialzi dei polimeri
- Richiesta risarcimento da €1,1 miliardi di Dow riporta attenzione su disputa sul cartello dell'etilene in Europa
- Petrolio Brent sale per ritorno del premio di guerra; invertirà il calo dei polimeri?
- L’UE pubblica il regolamento sulle tariffe, spalancando le porte ai materiali plastici statunitensi esenti da dazio
- Stats: La Cina riscrive le dinamiche del commercio di PE mentre le esportazioni di aprile esplodono a causa delle interruzioni in Medio Oriente
- Ricercatori tedeschi sviluppano sistema di IA per monitorare degradazione della plastica

