







Tradotto dall’intelligenza artificiale. 
Ristrutturazione settore petrolchimico sudcoreano passa dalle trattative alle chiusure
di Esra Ersöz - eersoz@chemorbis.com
La storica iniziativa di ristrutturazione del settore petrolchimico in Corea del Sud è passata dalle negoziazioni a una razionalizzazione concreta della capacità produttiva, con il completamento della prima grande integrazione a Daesan e l’approvazione di una nuova ristrutturazione sostenuta dal governo a Yeosu. Tuttavia, i progressi restano disomogenei nel paese, poiché le trattative per la ristrutturazione a Ulsan continuano a dipendere dall’avvio e dalla performance del massiccio progetto Shaheen di S-Oil.
Dall’inizio di aprile, quando gli sforzi di ristrutturazione erano ancora in gran parte focalizzati sulle negoziazioni tra i produttori, la Corea del Sud ha compiuto diversi passi significativi verso l’obiettivo di ridurre la capacità nazionale di cracking della nafta di 2,7-3,7 milioni di tonnellate/anno. L’impianto Daesan da 1,1 milioni di tonnellate/anno di Lotte Chemical è ora stato fermato a tempo indeterminato, mentre il piano di ristrutturazione per Yeosu prevede la messa fuori servizio di altri 1,39 milioni di tonnellate/anno di capacità di etilene nei prossimi tre anni.
Nel complesso, le riduzioni annunciate a Daesan e Yeosu ammontano a circa 2,49 milioni di tonnellate/anno, portando la Corea del Sud sensibilmente più vicina al limite inferiore dell’obiettivo nazionale di riduzione della capacità produttiva.
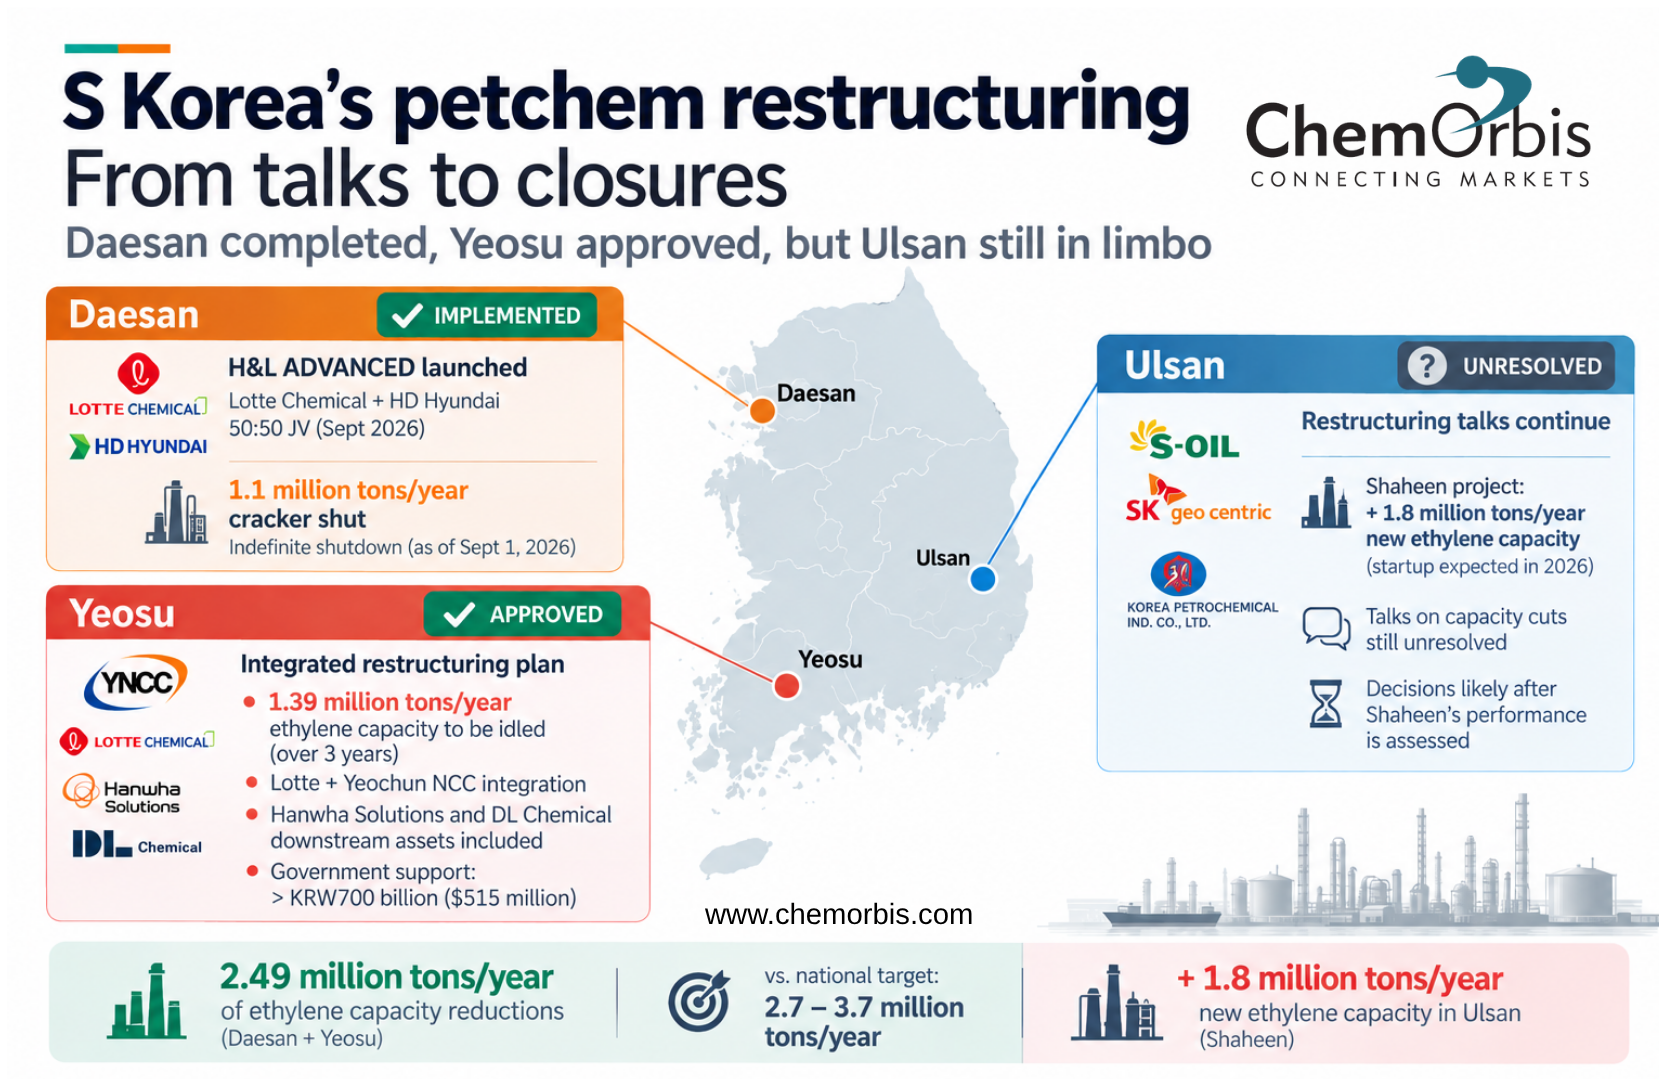
Daesan diventa il primo piano di ristrutturazione giunto all’attuazione
Daesan ha registrato i progressi più chiari da aprile.
Lotte Chemical e HD Hyundai hanno completato l’integrazione delle loro attività petrolchimiche con la costituzione di H&L Advanced all’inizio di settembre. La nuova società, detenuta in egual misura da Lotte Chemical e HD Hyundai Oilbank, riunisce HD Hyundai Chemical con le attività petrolchimiche Daesan di Lotte.
L’operazione ha superato il suo ultimo importante ostacolo normativo in agosto, quando la commissione sudcoreana per la concorrenza ha approvato condizionalmente la combinazione. L’autorità ha imposto tutele per cinque anni su prezzi e offerta nazionali di LDPE e EVA per rispondere alle preoccupazioni riguardanti il rischio di un aumento significativo della concentrazione nei due mercati.
La ristrutturazione ha inoltre portato a una riduzione tangibile della capacità di materie prime. L’impianto Daesan da 1,1 milioni di tonnellate/anno di nafta cracker di Lotte Chemical è stato fermato il 1 settembre e rimarrà chiuso a tempo indeterminato, rappresentando circa il 30-40% dell’obiettivo complessivo di riduzione della capacità nazionale di cracking fissato dal governo.
H&L Advanced punta a migliorare la propria competitività integrando le operazioni di raffinazione e petrolchimiche, spostandosi gradualmente dai prodotti di base verso materiali speciali e a più basso contenuto di carbonio.
Yeosu passa dalle negoziazioni ai tagli di capacità approvati
Anche a Yeosu il processo di ristrutturazione ha compiuto notevoli progressi.
A luglio, il governo ha approvato un piano di ristrutturazione per il complesso petrolchimico di Yeosu incentrato sull’integrazione di Yeochun NCC con le attività di cracking della nafta e dei materiali di base di Lotte Chemical a Yeosu. Anche Hanwha Solutions e DL Chemical partecipano attraverso asset derivati di polietilene e resine.
Il piano prevede che 1,39 milioni di tonnellate/anno di capacità di etilene vengano messe fuori servizio nei prossimi tre anni, rendendo Yeosu il secondo grande progetto di ristrutturazione ad avere ottenuto l’approvazione del governo dopo Daesan.
Il governo ha promesso oltre 700 miliardi di KRW (515 milioni di dollari) in finanziamenti, incentivi fiscali e supporto normativo per il progetto. In parallelo con la razionalizzazione della capacità, le aziende coinvolte puntano a indirizzare gli investimenti verso prodotti a più alto valore aggiunto, tra cui polietilene speciale e altri materiali differenziati.
Questo sviluppo segna un cambiamento significativo rispetto ad aprile, quando le parti avevano appena presentato la proposta definitiva di integrazione e restavano dubbi su quali cracker e asset derivati sarebbero stati inclusi.
Nel frattempo, i progressi sull’altro importante filone della ristrutturazione di Yeosu sono rimasti più lenti. LG Chem e GS Caltex hanno continuato le discussioni sull’integrazione delle loro attività di cracker a Yeosu, anche se questioni di governance e proprietà hanno rinviato un accordo finale.
Ulsan resta l’anello mancante
I progressi a Ulsan sono stati decisamente più lenti, dove S-Oil, SK geocentric e Korea Petrochemical Ind faticano a trovare un accordo sulle misure di ristrutturazione.
A fine maggio, le trattative di ristrutturazione stavano già affrontando ritardi a causa di divergenze tra le parti interessate su temi come la valutazione degli asset e le strategie produttive future.
Ma è soprattutto il progetto Shaheen di S-Oilad aver cambiato radicalmente l’equazione della capacità nella zona. Il progetto aggiungerà 1,8 milioni di tonnellate/anno di nuova capacità di etilene, superando di gran lunga i singoli cracker già presenti a Ulsan. Il grande investimento si basa su tecnologia più recente e una maggiore integrazione tra raffineria e petrolchimica, offrendo potenzialmente un vantaggio di costo rilevante rispetto agli impianti più datati basati sulla nafta.
A giugno, fonti industriali e funzionari governativi hanno indicato che la Corea del Sud probabilmente valuterà il Progetto Shaheen prima di decidere sui tagli di capacità a Ulsan. Le performance commerciali del progetto saranno determinanti nell’identificare quali impianti, se presenti, dovranno essere inclusi nella ristrutturazione regionale.
2,49 milioni di tonnellate/anno già assegnate, ma la ristrutturazione è tutt’altro che conclusa
Gli sviluppi da aprile testimoniano che il percorso di ristrutturazione della Corea del Sud è giunto a una fase più concreta. Daesan ha compiuto l’intero tragitto dai piani di integrazione a una joint venture operativa fino a un effettivo cracker fermo impianto, mentre Yeosu ha ottenuto l’approvazione governativa per un’altra significativa razionalizzazione delle capacità produttive.
I due progetti insieme valgono circa 2,49 milioni di tonnellate/anno di riduzioni di capacità di etilene programmate o già completate, avvicinandosi all’obiettivo nazionale del governo di 2,7-3,7 milioni di tonnellate/anno.
Tuttavia, questo dato non racconta tutta la realtà. L’arrivo di 1,8 milioni di tonnellate/anno di cracker dallo Shaheen Project significa che la Corea del Sud sta allo stesso tempo sostituendo parte della propria capacità più datata con una base produttiva molto più ampia e potenzialmente più competitiva.
Dall’inizio di aprile, quando gli sforzi di ristrutturazione erano ancora in gran parte focalizzati sulle negoziazioni tra i produttori, la Corea del Sud ha compiuto diversi passi significativi verso l’obiettivo di ridurre la capacità nazionale di cracking della nafta di 2,7-3,7 milioni di tonnellate/anno. L’impianto Daesan da 1,1 milioni di tonnellate/anno di Lotte Chemical è ora stato fermato a tempo indeterminato, mentre il piano di ristrutturazione per Yeosu prevede la messa fuori servizio di altri 1,39 milioni di tonnellate/anno di capacità di etilene nei prossimi tre anni.
Nel complesso, le riduzioni annunciate a Daesan e Yeosu ammontano a circa 2,49 milioni di tonnellate/anno, portando la Corea del Sud sensibilmente più vicina al limite inferiore dell’obiettivo nazionale di riduzione della capacità produttiva.
Daesan diventa il primo piano di ristrutturazione giunto all’attuazione
Daesan ha registrato i progressi più chiari da aprile.
Lotte Chemical e HD Hyundai hanno completato l’integrazione delle loro attività petrolchimiche con la costituzione di H&L Advanced all’inizio di settembre. La nuova società, detenuta in egual misura da Lotte Chemical e HD Hyundai Oilbank, riunisce HD Hyundai Chemical con le attività petrolchimiche Daesan di Lotte.
L’operazione ha superato il suo ultimo importante ostacolo normativo in agosto, quando la commissione sudcoreana per la concorrenza ha approvato condizionalmente la combinazione. L’autorità ha imposto tutele per cinque anni su prezzi e offerta nazionali di LDPE e EVA per rispondere alle preoccupazioni riguardanti il rischio di un aumento significativo della concentrazione nei due mercati.
La ristrutturazione ha inoltre portato a una riduzione tangibile della capacità di materie prime. L’impianto Daesan da 1,1 milioni di tonnellate/anno di nafta cracker di Lotte Chemical è stato fermato il 1 settembre e rimarrà chiuso a tempo indeterminato, rappresentando circa il 30-40% dell’obiettivo complessivo di riduzione della capacità nazionale di cracking fissato dal governo.
H&L Advanced punta a migliorare la propria competitività integrando le operazioni di raffinazione e petrolchimiche, spostandosi gradualmente dai prodotti di base verso materiali speciali e a più basso contenuto di carbonio.
Yeosu passa dalle negoziazioni ai tagli di capacità approvati
Anche a Yeosu il processo di ristrutturazione ha compiuto notevoli progressi.
A luglio, il governo ha approvato un piano di ristrutturazione per il complesso petrolchimico di Yeosu incentrato sull’integrazione di Yeochun NCC con le attività di cracking della nafta e dei materiali di base di Lotte Chemical a Yeosu. Anche Hanwha Solutions e DL Chemical partecipano attraverso asset derivati di polietilene e resine.
Il piano prevede che 1,39 milioni di tonnellate/anno di capacità di etilene vengano messe fuori servizio nei prossimi tre anni, rendendo Yeosu il secondo grande progetto di ristrutturazione ad avere ottenuto l’approvazione del governo dopo Daesan.
Il governo ha promesso oltre 700 miliardi di KRW (515 milioni di dollari) in finanziamenti, incentivi fiscali e supporto normativo per il progetto. In parallelo con la razionalizzazione della capacità, le aziende coinvolte puntano a indirizzare gli investimenti verso prodotti a più alto valore aggiunto, tra cui polietilene speciale e altri materiali differenziati.
Questo sviluppo segna un cambiamento significativo rispetto ad aprile, quando le parti avevano appena presentato la proposta definitiva di integrazione e restavano dubbi su quali cracker e asset derivati sarebbero stati inclusi.
Nel frattempo, i progressi sull’altro importante filone della ristrutturazione di Yeosu sono rimasti più lenti. LG Chem e GS Caltex hanno continuato le discussioni sull’integrazione delle loro attività di cracker a Yeosu, anche se questioni di governance e proprietà hanno rinviato un accordo finale.
Ulsan resta l’anello mancante
I progressi a Ulsan sono stati decisamente più lenti, dove S-Oil, SK geocentric e Korea Petrochemical Ind faticano a trovare un accordo sulle misure di ristrutturazione.
A fine maggio, le trattative di ristrutturazione stavano già affrontando ritardi a causa di divergenze tra le parti interessate su temi come la valutazione degli asset e le strategie produttive future.
Ma è soprattutto il progetto Shaheen di S-Oilad aver cambiato radicalmente l’equazione della capacità nella zona. Il progetto aggiungerà 1,8 milioni di tonnellate/anno di nuova capacità di etilene, superando di gran lunga i singoli cracker già presenti a Ulsan. Il grande investimento si basa su tecnologia più recente e una maggiore integrazione tra raffineria e petrolchimica, offrendo potenzialmente un vantaggio di costo rilevante rispetto agli impianti più datati basati sulla nafta.
A giugno, fonti industriali e funzionari governativi hanno indicato che la Corea del Sud probabilmente valuterà il Progetto Shaheen prima di decidere sui tagli di capacità a Ulsan. Le performance commerciali del progetto saranno determinanti nell’identificare quali impianti, se presenti, dovranno essere inclusi nella ristrutturazione regionale.
Ciò crea un contrasto insolito all’interno del percorso di ristrutturazione della Corea del Sud: mentre la capacità più datata viene eliminata a Daesan e Yeosu, nuove capacità rilevanti si preparano simultaneamente a entrare nel mercato di Ulsan.
2,49 milioni di tonnellate/anno già assegnate, ma la ristrutturazione è tutt’altro che conclusa
Gli sviluppi da aprile testimoniano che il percorso di ristrutturazione della Corea del Sud è giunto a una fase più concreta. Daesan ha compiuto l’intero tragitto dai piani di integrazione a una joint venture operativa fino a un effettivo cracker fermo impianto, mentre Yeosu ha ottenuto l’approvazione governativa per un’altra significativa razionalizzazione delle capacità produttive.
I due progetti insieme valgono circa 2,49 milioni di tonnellate/anno di riduzioni di capacità di etilene programmate o già completate, avvicinandosi all’obiettivo nazionale del governo di 2,7-3,7 milioni di tonnellate/anno.
Tuttavia, questo dato non racconta tutta la realtà. L’arrivo di 1,8 milioni di tonnellate/anno di cracker dallo Shaheen Project significa che la Corea del Sud sta allo stesso tempo sostituendo parte della propria capacità più datata con una base produttiva molto più ampia e potenzialmente più competitiva.
La prossima fase della ristrutturazione potrebbe quindi riguardare meno il semplice taglio delle capacità, e sempre di più la selezione degli asset destinati a sopravvivere man mano che la Corea del Sud ridisegna il proprio settore petrolchimico attorno a una produzione più recente, integrata e a maggior valore aggiunto.
Più plastics news gratuite
Prezzi polimeri (PP, LDPE, LLDPE ,HDPE, PVC, GPS; HIPS, PET, ABS), trend di mercato e molto di più...- Impianti petrochimici europei chiudono, asset scambiati: A che punto è la ristrutturazione?
- Ripresa Suez guadagna terreno, ma la navigazione globale resta lontana dalla normalità
- Interruzione oleodotto saudita aggrava rischi legati a offerta e logistica, alimentando rialzo di PP e PE
- Gas naturale europeo e GNL asiatico raggiungono nuovi massimi per tensioni in MO
- Fluttuazioni petrolio nella 2° metà di luglio non riescono a fermare maggior parte dei rialzi dei polimeri
- Richiesta risarcimento da €1,1 miliardi di Dow riporta attenzione su disputa sul cartello dell'etilene in Europa
- Petrolio Brent sale per ritorno del premio di guerra; invertirà il calo dei polimeri?
- L’UE pubblica il regolamento sulle tariffe, spalancando le porte ai materiali plastici statunitensi esenti da dazio
- Stats: La Cina riscrive le dinamiche del commercio di PE mentre le esportazioni di aprile esplodono a causa delle interruzioni in Medio Oriente
- Ricercatori tedeschi sviluppano sistema di IA per monitorare degradazione della plastica

