







PET Europa tocca i minimi di 17 mesi per domanda in calo
di Manolya Tufan - mtufan@chemorbis.com

I mercati regionali spot del PET hanno registrato un trend da stabile a in leggero calo, poiché la domanda debole ha superato i tagli all’offerta. A sorpresa, i prezzi di importazione del PET grado bottiglia hanno cancellato parte degli aumenti da gennaio in linea con il calo dei prezzi delle materie prime e l’indebolimento dei prezzi di esportazione dalla Cina.
PET scende sotto i €1200 FD
Sebbene i venditori pensassero che a gennaio si fosse vicini ai minimi, il mercato non è riuscito a stabilizzarsi a causa della mancanza di supporto dal lato della domanda. I prezzi hanno registrato da rollover a cali di €20-40/ton sul mese, mentre il trend in ribasso del PET ha apparentemente perso slancio. In Italia e nel Nord Europa, i range spot sono stati riportati a €1150-1200/ton FD, 60 giorni.
Un distributore ha affermato, "Ci aspettavamo stabilità, ma i produttori locali hanno dovuto tagliare ulteriormente i prezzi poiché la domanda rimane bassa".
Per quanto riguarda il mercato a contratto, le trattative non possono essere chiuse subito poiché ci vuole molto tempo per finalizzare le chiusure del PX. Un contratto iniziale del PX di gennaio ha registrato un aumento di €55/ton a inizio febbraio.
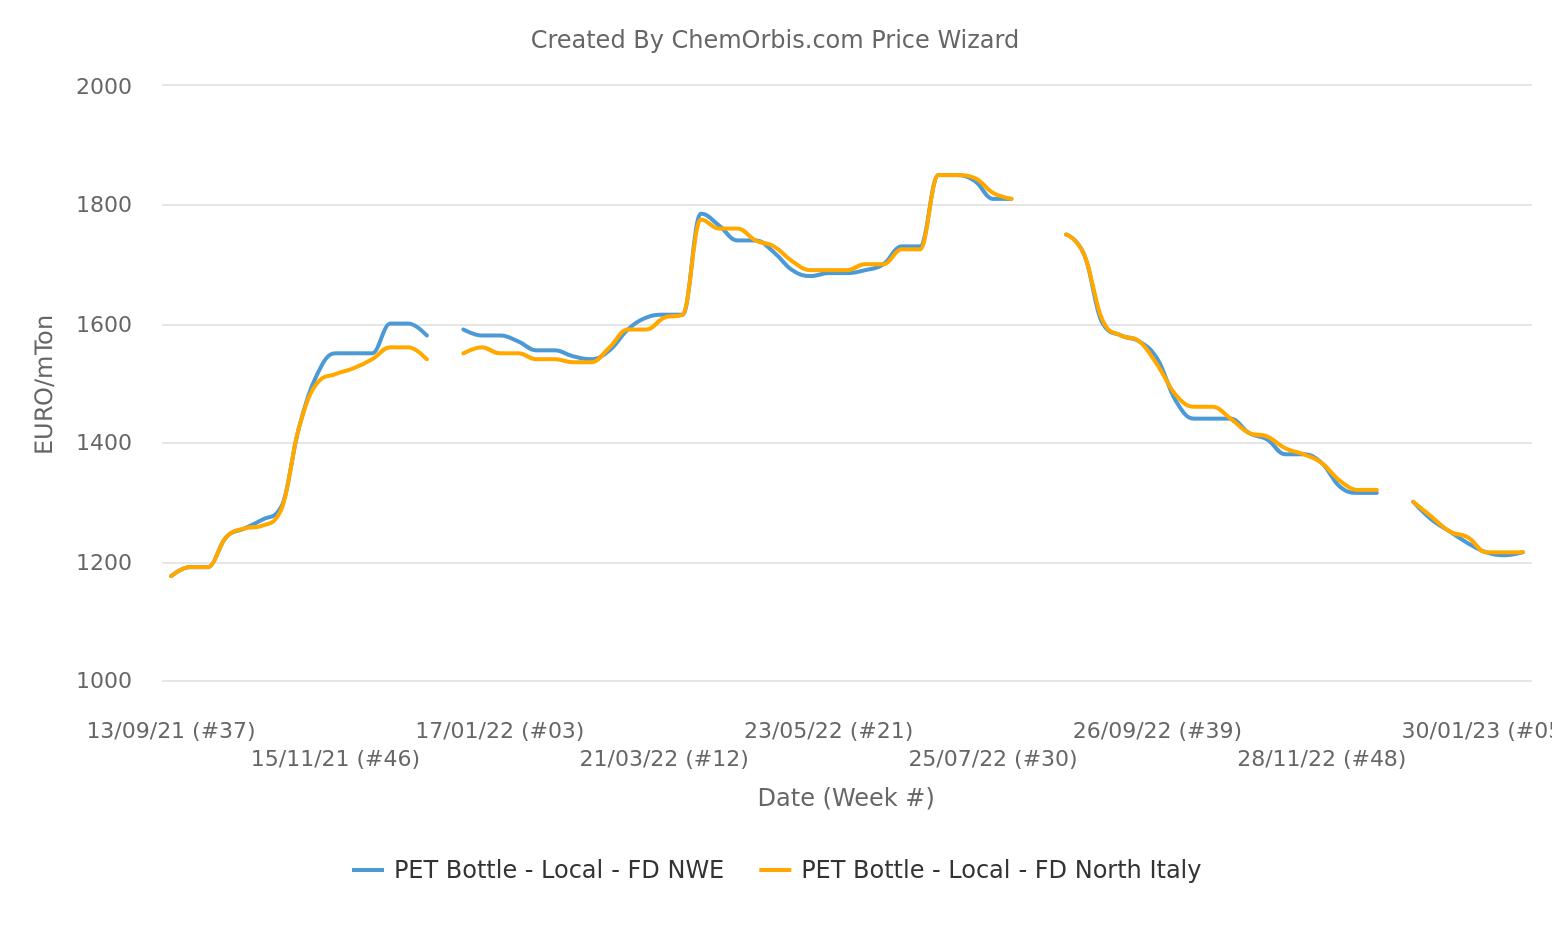
I prezzi spot del PET grado bottiglia sui minimi dei range sono scesi sotto i €1200/ton FD. I prezzi medi settimanali del Price Index di ChemOrbis hanno raggiunto i livelli più bassi da settembre 2021. I prezzi del PET hanno registrato un trend in ribasso da inizio agosto 2022.
Rialzo vacilla per le importazioni
Le importazioni sono state sicuramente uno dei principali elementi di pressione in Europa. Il trend in rialzo si è indebolito di recente e il mercato ha seguito un trend da stabile a in calo dopo i rialzi di gennaio. Ciò è dovuto al fatto che i mercati asiatici del PET grado bottiglia hanno registrato correzioni in ribasso poiché il sostegno dei costi si è indebolito e la ripresa della domanda successiva alle ferie non è stata all’altezza delle aspettative.
Le offerte di PET del Sudest Asiatico sono state riportate a circa €1100-1150/ton su base DDP Italia, 60 giorni. Il PET bottiglia sudcoreano è stato offerto a €1120-1140/ton CIF, 60 giorni. Nel frattempo, il PET egiziano è stato riportato a €1090/ton, con gli stessi termini.
Nel frattempo, i player hanno evitato le importazioni cinesi a causa di un’indagine antidumping in corso su questa origine, anche se non ci sono stati annunci ufficiali sulla questione. In generale, i buyer non sono molto interessati al materiale di importazione a causa dei termini di spedizione lunghi, infatti le offerte recenti prevedono la consegna non prima di aprile. L’arrivo di carichi di importazione a basso prezzo che sono stati assicurati in precedenza ha continuato a pesare sui venditori locali, sebbene la pressione si sia, in una certa misura, ridotta.
Stagionalità deve ancora entrare in gioco
Alcuni player hanno segnalato l’inizio di una ripresa dell’interesse di acquisto, che può essere attribuita al ritardo nell’arrivo di carichi di importazione e ai lunghi tempi di consegna dall’Asia, che hanno raggiunto almeno 50-60 giorni.
Tuttavia, i player non hanno visto il rimbalzo atteso dai settori a valle prima dell’alta stagione. Non c’è stata alcuna attività di pre-stoccaggio in quanto i buyer hanno affermato di essere coperti fino a marzo-aprile. La domanda è calma nel settore del packaging, mentre l’attività complessiva dovrebbe migliorare entro marzo.
I buyer stanno acquistando il minimo indispensabile a causa delle incertezze e non ci sono indicazioni di un aumento stagionale della domanda, come ha riferito un trader.
Esistono problemi di offerta
Dall’altra parte, i produttori si sono lamentati della loro erosione dei margini a causa della chiusura del PX in rialzo, delle importazioni competitive e della domanda in calo. Quindi, hanno ridotto i tassi di utilizzo dei loro impianti o hanno fermato alcune delle loro linee per riequilibrare i livelli di offerta all’interno della regione, considerando lo stato della domanda.
Il produttore Equipolymers con sede a Dubai ha ridotto i tassi di utilizzo presso il suo impianto di PET a Schkopau, in Germania. Una fonte della società ha riferito che una delle due linee PET è stata fermata verso la fine di gennaio. Lo stabilimento di Schkopau è in grado di produrre 335.000 ton/anno di PET.
Alpek Polyester UK ha dichiarato forza maggiore sulle materie prime nella prima metà di febbraio. Situato a Wilton, nel Regno Unito, l’impianto è in grado di produrre 220.000 ton/anno di PET. Alpek è stato uno dei produttori regionali che ha iniziato a ridurre i tassi di utilizzo da settembre.
I prezzi hanno toccato il fondo a febbraio?
Secondo alcuni player, i prezzi del PET potrebbero aver già toccato il livello minimo questo mese. Le offerte di PET grado bottiglia vedranno probabilmente aumenti limitati a marzo, quando i buyer decideranno di rifare le scorte per i preparativi stagionali. Considerando i limiti dell’offerta regionale, la ripresa della domanda sarà fondamentale per determinare se il mercato invertirà la direzione o meno.
PET scende sotto i €1200 FD
Sebbene i venditori pensassero che a gennaio si fosse vicini ai minimi, il mercato non è riuscito a stabilizzarsi a causa della mancanza di supporto dal lato della domanda. I prezzi hanno registrato da rollover a cali di €20-40/ton sul mese, mentre il trend in ribasso del PET ha apparentemente perso slancio. In Italia e nel Nord Europa, i range spot sono stati riportati a €1150-1200/ton FD, 60 giorni.
Un distributore ha affermato, "Ci aspettavamo stabilità, ma i produttori locali hanno dovuto tagliare ulteriormente i prezzi poiché la domanda rimane bassa".
Per quanto riguarda il mercato a contratto, le trattative non possono essere chiuse subito poiché ci vuole molto tempo per finalizzare le chiusure del PX. Un contratto iniziale del PX di gennaio ha registrato un aumento di €55/ton a inizio febbraio.
I prezzi spot del PET grado bottiglia sui minimi dei range sono scesi sotto i €1200/ton FD. I prezzi medi settimanali del Price Index di ChemOrbis hanno raggiunto i livelli più bassi da settembre 2021. I prezzi del PET hanno registrato un trend in ribasso da inizio agosto 2022.
Rialzo vacilla per le importazioni
Le importazioni sono state sicuramente uno dei principali elementi di pressione in Europa. Il trend in rialzo si è indebolito di recente e il mercato ha seguito un trend da stabile a in calo dopo i rialzi di gennaio. Ciò è dovuto al fatto che i mercati asiatici del PET grado bottiglia hanno registrato correzioni in ribasso poiché il sostegno dei costi si è indebolito e la ripresa della domanda successiva alle ferie non è stata all’altezza delle aspettative.
Le offerte di PET del Sudest Asiatico sono state riportate a circa €1100-1150/ton su base DDP Italia, 60 giorni. Il PET bottiglia sudcoreano è stato offerto a €1120-1140/ton CIF, 60 giorni. Nel frattempo, il PET egiziano è stato riportato a €1090/ton, con gli stessi termini.
Nel frattempo, i player hanno evitato le importazioni cinesi a causa di un’indagine antidumping in corso su questa origine, anche se non ci sono stati annunci ufficiali sulla questione. In generale, i buyer non sono molto interessati al materiale di importazione a causa dei termini di spedizione lunghi, infatti le offerte recenti prevedono la consegna non prima di aprile. L’arrivo di carichi di importazione a basso prezzo che sono stati assicurati in precedenza ha continuato a pesare sui venditori locali, sebbene la pressione si sia, in una certa misura, ridotta.
Stagionalità deve ancora entrare in gioco
Alcuni player hanno segnalato l’inizio di una ripresa dell’interesse di acquisto, che può essere attribuita al ritardo nell’arrivo di carichi di importazione e ai lunghi tempi di consegna dall’Asia, che hanno raggiunto almeno 50-60 giorni.
Tuttavia, i player non hanno visto il rimbalzo atteso dai settori a valle prima dell’alta stagione. Non c’è stata alcuna attività di pre-stoccaggio in quanto i buyer hanno affermato di essere coperti fino a marzo-aprile. La domanda è calma nel settore del packaging, mentre l’attività complessiva dovrebbe migliorare entro marzo.
I buyer stanno acquistando il minimo indispensabile a causa delle incertezze e non ci sono indicazioni di un aumento stagionale della domanda, come ha riferito un trader.
Esistono problemi di offerta
Dall’altra parte, i produttori si sono lamentati della loro erosione dei margini a causa della chiusura del PX in rialzo, delle importazioni competitive e della domanda in calo. Quindi, hanno ridotto i tassi di utilizzo dei loro impianti o hanno fermato alcune delle loro linee per riequilibrare i livelli di offerta all’interno della regione, considerando lo stato della domanda.
Il produttore Equipolymers con sede a Dubai ha ridotto i tassi di utilizzo presso il suo impianto di PET a Schkopau, in Germania. Una fonte della società ha riferito che una delle due linee PET è stata fermata verso la fine di gennaio. Lo stabilimento di Schkopau è in grado di produrre 335.000 ton/anno di PET.
Alpek Polyester UK ha dichiarato forza maggiore sulle materie prime nella prima metà di febbraio. Situato a Wilton, nel Regno Unito, l’impianto è in grado di produrre 220.000 ton/anno di PET. Alpek è stato uno dei produttori regionali che ha iniziato a ridurre i tassi di utilizzo da settembre.
I prezzi hanno toccato il fondo a febbraio?
Secondo alcuni player, i prezzi del PET potrebbero aver già toccato il livello minimo questo mese. Le offerte di PET grado bottiglia vedranno probabilmente aumenti limitati a marzo, quando i buyer decideranno di rifare le scorte per i preparativi stagionali. Considerando i limiti dell’offerta regionale, la ripresa della domanda sarà fondamentale per determinare se il mercato invertirà la direzione o meno.
Più plastics news gratuite
Prezzi polimeri (PP, LDPE, LLDPE ,HDPE, PVC, GPS; HIPS, PET, ABS), trend di mercato e molto di più...- Impianti petrochimici europei chiudono, asset scambiati: A che punto è la ristrutturazione?
- Ripresa Suez guadagna terreno, ma la navigazione globale resta lontana dalla normalità
- Interruzione oleodotto saudita aggrava rischi legati a offerta e logistica, alimentando rialzo di PP e PE
- Ristrutturazione settore petrolchimico sudcoreano passa dalle trattative alle chiusure
- Gas naturale europeo e GNL asiatico raggiungono nuovi massimi per tensioni in MO
- Fluttuazioni petrolio nella 2° metà di luglio non riescono a fermare maggior parte dei rialzi dei polimeri
- Richiesta risarcimento da €1,1 miliardi di Dow riporta attenzione su disputa sul cartello dell'etilene in Europa
- Petrolio Brent sale per ritorno del premio di guerra; invertirà il calo dei polimeri?
- L’UE pubblica il regolamento sulle tariffe, spalancando le porte ai materiali plastici statunitensi esenti da dazio
- Stats: La Cina riscrive le dinamiche del commercio di PE mentre le esportazioni di aprile esplodono a causa delle interruzioni in Medio Oriente
