







PS in calo in Europa dopo 4 mesi di aumenti
di Manolya Tufan - mtufan@chemorbis.com
In Europa, i mercati degli stirenici hanno cambiato direzione, dopo aver seguito un trend rialzista negli ultimi quattro mesi, a seguito della chiusura in calo di €51/ton del contratto dello stirene di febbraio. Le offerte iniziali per febbraio sono emerse in calo anche a causa della domanda più clama per le minori preoccupazioni relative alla disponibilità.
PS ancora a livelli record, prezzi in salita di circa il 25% dal minimo al picco
Come si può vedere dal grafico che segue, i prezzi in Italia restano ai massimi storici, con uno scenario simile nel Nord Europa. Questo ha aperto la strada ad attese di correzioni ribassiste nelle ultime settimane nonostante i mercati delle materie prime estremamente volatili.
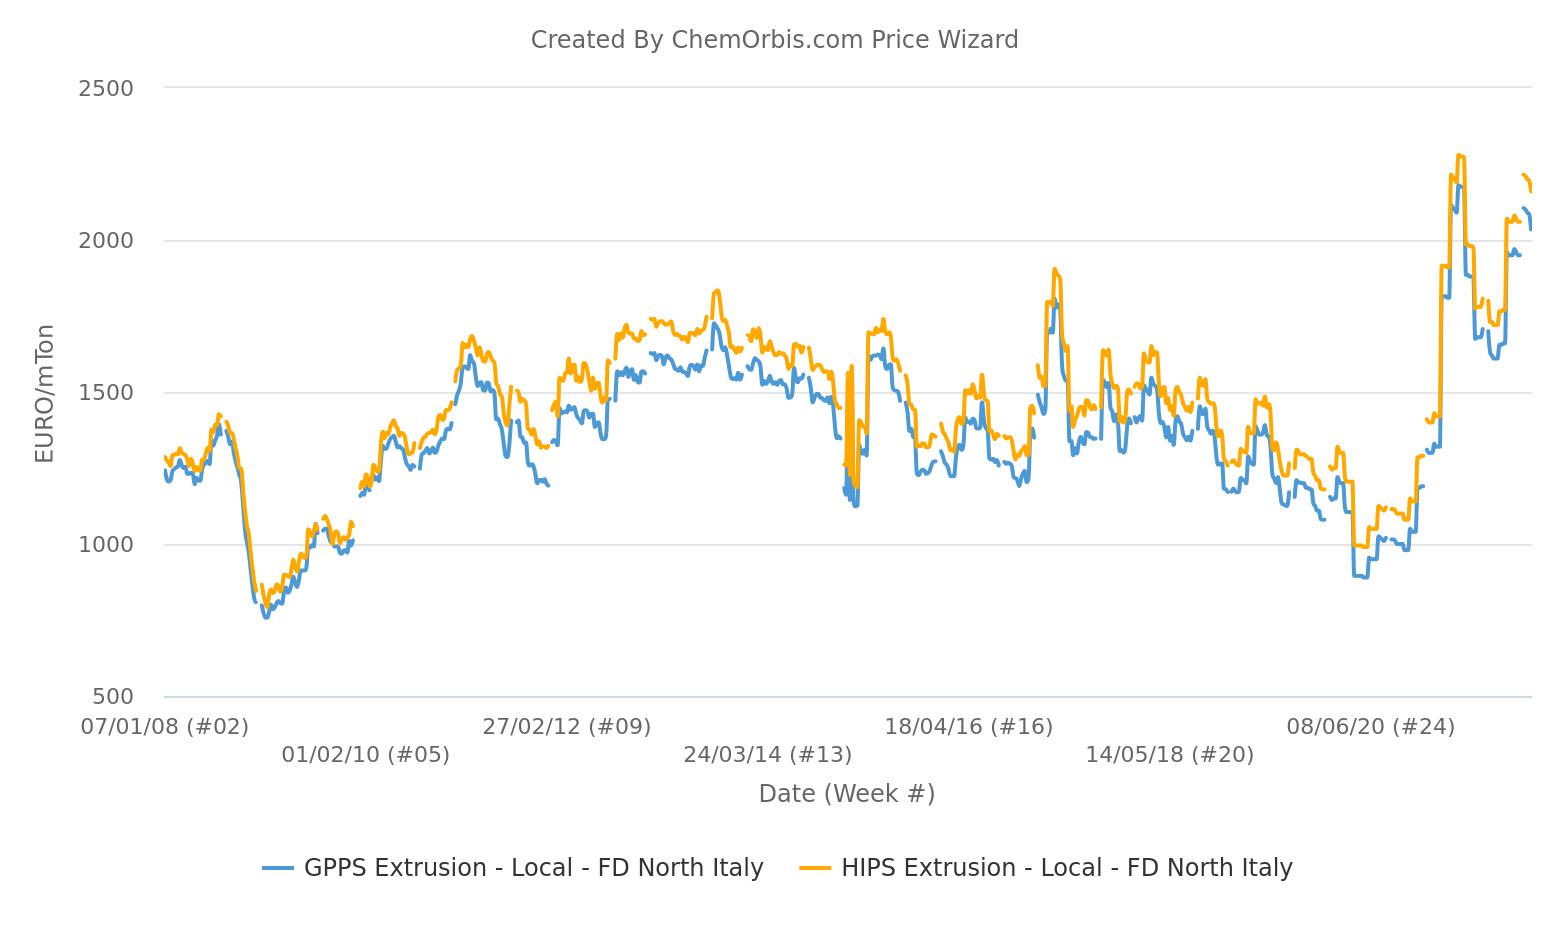
Prima che i prezzi di PS cambiassero direzione a febbraio, il trend rialzista è durato da ottobre 2021 a gennaio 2022, supportato dai costi in salita e dall’offerta corta. Secondo il Price Index di ChemOrbis, la media mensile dei prezzi spot è aumentata del 25% dal livello minimo al picco dei prezzi.
Cali del PS in linea o superiori al calo dello stirene
La chiusura in calo dello stirene è stata senza dubbio la ragione dietro la politica ribassista dei prezzi di febbraio. La chiusura mensile del contratto ha seguito il contratto in calo del benzene per i costi volatili dell’energia.
Due dei maggiori produttori di stirenici hanno annunciato le offerte di PS con cali di €40-70/ton rispetto a gennaio, mentre diminuzioni di circa €50-70/ton sono state sentite con più frequenza nel mercato. Uno dei maggiori produttori ha attribuito gli sconti superiori al calo dello stirene ai prezzi energetici in calo durante gennaio.
Rallentano preoccupazioni per l’offerta per ripresa capacità, domanda in calo
Anche se la disponibilità deve ancora migliorare in modo sostanziale, molti player si aspettano un incremento dei livelli di offerta poiché i produttori regionali hanno revocatole forze maggiori e hanno ripreso la produzione nei loro impianti di PS. Alcuni buyer che si erano impegnati con carichi import negli ultimi mesi sono in attesa del loro arrivo.
I buyer sembrano essere meno preoccupati per l’offerta nonostante i ritardi nelle consegne e la mancanza di camionisti che rallenta gli spostamenti da e verso il blocco europeo.
Sul fronte della domanda, c’è poco ottimismo circa l’attività di ristoccaggio. I prezzi sono ancora gonfiati e questo scoraggia i buyer dall’acquistare quanto più possono. Negli ultimi mesi, la domanda più forte era guidata dalla disponibilità insufficiente e i buyer di recente hanno limitato gli acquisti per i livelli di prezzo elevati e le loro attese di vedere ulteriori cali.
Per quanto riguarda i singoli prodotti, la disponibilità di HIPS è stata lievemente più corta, supportando la domanda per questo grado. Intanto, il GPPS ha visto il supporto delle applicazioni per l’isolamento. Nel settore del monouso, intanto, c’è stato un graduale rallentamento del consumo di GPPS nonostante in molti si aspettassero un crollo della domanda nel 2021. Intanto, i trasformatori italiani potranno produrre articoli monouso realizzati con materiale biodegradabili o compostabili, sulla base del recepimento dell’Italia della direttiva SUP.
PS ancora a livelli record, prezzi in salita di circa il 25% dal minimo al picco
Come si può vedere dal grafico che segue, i prezzi in Italia restano ai massimi storici, con uno scenario simile nel Nord Europa. Questo ha aperto la strada ad attese di correzioni ribassiste nelle ultime settimane nonostante i mercati delle materie prime estremamente volatili.
Prima che i prezzi di PS cambiassero direzione a febbraio, il trend rialzista è durato da ottobre 2021 a gennaio 2022, supportato dai costi in salita e dall’offerta corta. Secondo il Price Index di ChemOrbis, la media mensile dei prezzi spot è aumentata del 25% dal livello minimo al picco dei prezzi.
Cali del PS in linea o superiori al calo dello stirene
La chiusura in calo dello stirene è stata senza dubbio la ragione dietro la politica ribassista dei prezzi di febbraio. La chiusura mensile del contratto ha seguito il contratto in calo del benzene per i costi volatili dell’energia.
Due dei maggiori produttori di stirenici hanno annunciato le offerte di PS con cali di €40-70/ton rispetto a gennaio, mentre diminuzioni di circa €50-70/ton sono state sentite con più frequenza nel mercato. Uno dei maggiori produttori ha attribuito gli sconti superiori al calo dello stirene ai prezzi energetici in calo durante gennaio.
Rallentano preoccupazioni per l’offerta per ripresa capacità, domanda in calo
Anche se la disponibilità deve ancora migliorare in modo sostanziale, molti player si aspettano un incremento dei livelli di offerta poiché i produttori regionali hanno revocatole forze maggiori e hanno ripreso la produzione nei loro impianti di PS. Alcuni buyer che si erano impegnati con carichi import negli ultimi mesi sono in attesa del loro arrivo.
I buyer sembrano essere meno preoccupati per l’offerta nonostante i ritardi nelle consegne e la mancanza di camionisti che rallenta gli spostamenti da e verso il blocco europeo.
Sul fronte della domanda, c’è poco ottimismo circa l’attività di ristoccaggio. I prezzi sono ancora gonfiati e questo scoraggia i buyer dall’acquistare quanto più possono. Negli ultimi mesi, la domanda più forte era guidata dalla disponibilità insufficiente e i buyer di recente hanno limitato gli acquisti per i livelli di prezzo elevati e le loro attese di vedere ulteriori cali.
Per quanto riguarda i singoli prodotti, la disponibilità di HIPS è stata lievemente più corta, supportando la domanda per questo grado. Intanto, il GPPS ha visto il supporto delle applicazioni per l’isolamento. Nel settore del monouso, intanto, c’è stato un graduale rallentamento del consumo di GPPS nonostante in molti si aspettassero un crollo della domanda nel 2021. Intanto, i trasformatori italiani potranno produrre articoli monouso realizzati con materiale biodegradabili o compostabili, sulla base del recepimento dell’Italia della direttiva SUP.
Più plastics news gratuite
Prezzi polimeri (PP, LDPE, LLDPE ,HDPE, PVC, GPS; HIPS, PET, ABS), trend di mercato e molto di più...- Impianti petrochimici europei chiudono, asset scambiati: A che punto è la ristrutturazione?
- Ripresa Suez guadagna terreno, ma la navigazione globale resta lontana dalla normalità
- Interruzione oleodotto saudita aggrava rischi legati a offerta e logistica, alimentando rialzo di PP e PE
- Ristrutturazione settore petrolchimico sudcoreano passa dalle trattative alle chiusure
- Gas naturale europeo e GNL asiatico raggiungono nuovi massimi per tensioni in MO
- Fluttuazioni petrolio nella 2° metà di luglio non riescono a fermare maggior parte dei rialzi dei polimeri
- Richiesta risarcimento da €1,1 miliardi di Dow riporta attenzione su disputa sul cartello dell'etilene in Europa
- Petrolio Brent sale per ritorno del premio di guerra; invertirà il calo dei polimeri?
- L’UE pubblica il regolamento sulle tariffe, spalancando le porte ai materiali plastici statunitensi esenti da dazio
- Stats: La Cina riscrive le dinamiche del commercio di PE mentre le esportazioni di aprile esplodono a causa delle interruzioni in Medio Oriente

