





Tradotto dall’intelligenza artificiale.  Punti salienti generati con IA
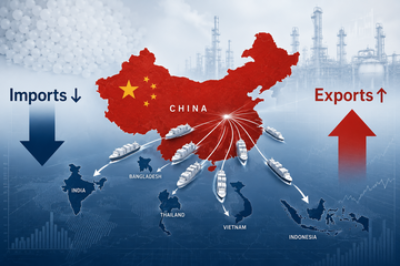
Boom di export di PP dalla Cina ridefiniscono mappa commerciale asiatica per surplus strutturale
di Merve Sezgün - msezgun@chemorbis.com
Le esportazioni record di polipropilene della Cina durante il primo semestre del 2026 potrebbero aver attirato l’attenzione, ma la vera storia si cela sotto i dati doganali. Il boom delle spedizioni all’estero non è stato semplicemente frutto di opportunità di arbitraggio temporaneo create da interruzioni dell’offerta in Medio Oriente. Al contrario, ha messo in luce un cambiamento strutturale sviluppatosi negli anni, con una capacità produttiva cinese cresciuta molto più rapidamente rispetto al consumo domestico.
Secondo ChemOrbis Supply Wizard, la Cina ha aggiunto quasi 20 milioni di tonnellate/anno di capacità di polipropilene tra il 2021 e il 2025. Più di 5 milioni di tonnellate/anno sono previste per tornare online nel 2026, a cui farà seguito un altro quasi 5 milioni di tonnellate/anno nel 2027.
Ciò significa che anche dopo che le esportazioni avranno probabilmente superato i 5 milioni di tonnellate quest’anno, il surplus produttivo del paese è destinato a crescere ulteriormente.
Crescita della capacità ha superato la domanda
L’industria cinese di PP domestico si è espansa a una delle velocità più elevate mai registrate nel settore petrolchimico globale. Tuttavia, la domanda non è riuscita a tenere il passo. Il prolungato periodo di debolezza del settore immobiliare, la prudenza nei consumi e una crescita più lenta in diversi settori di derivati manifatturieri hanno tutte limitato il consumo di polimeri a livello domestico.
Di conseguenza, la base produttiva in rapida crescita del paese richiede sempre di più i mercati esteri per assorbire materiale surplus.
L’esportazione è così evoluta da un’opportunità commerciale competitiva a una necessità operativa per molti produttori.
Una base di materie prime diversificata rafforza la posizione competitiva della Cina
La competitività della Cina non si basa soltanto sulla scala. A differenza di molte altre realtà produttive in Asia, il paese gestisce uno dei sistemi di produzione di polipropilene più diversificati al mondo.
Oltre agli impianti tradizionali basati su nafta, la Cina ha investito fortemente in tecnologie come coal-to-olefins (CTO), methanol-to-olefins (MTO), deidrogenazione del propano (PDH) e altre vie produttive alternative.
Non tutti i produttori cinesi operano ai minimi della curva dei costi globali, in particolare durante periodi di margini bassi o bassi tassi operativi. Tuttavia, la varietà delle materie prime riduce la dipendenza da un’unica materia prima o da specifiche rotte d’importazione, offrendo ai produttori maggiore flessibilità durante periodi di incertezza geopolitica o volatilità delle materie prime.
Questa flessibilità diventa sempre più preziosa ogni volta che le catene di approvvigionamento globali vengono interrotte.
Interruzioni in MO hanno rivelato la capacità di export della Cina
Le interruzioni dell’offerta che hanno colpito i produttori mediorientali nel secondo trimestre del 2026 non hanno creato l’espansione delle esportazioni cinesi. L’hanno accelerata.
Con la diminuzione della disponibilità da diversi fornitori tradizionali, i produttori cinesi hanno rapidamente aumentato le spedizioni verso mercati che prima dipendevano fortemente dai carichi medio-orientali.
L’episodio ha dimostrato non solo che la Cina disponeva di volumi surplus sufficienti, ma anche che aveva già sviluppato le relazioni commerciali, la logistica e i canali di esportazione necessari per collocare grandi quantità di materiale all’estero in tempi relativamente brevi.
Forse ancora più importante, il livello delle esportazioni è rimasto storicamente elevato anche dopo che le condizioni di offerta in Medio Oriente sono migliorate a giugno. Questo suggerisce che le interruzioni hanno messo in luce una capacità di esportazione già esistente, piuttosto che creare un boom temporaneo delle esportazioni.
Fornitori tradizionali ora affrontano la concorrenza su due fronti
Il cambiamento di ruolo della Cina ha creato un nuovo scenario competitivo in tutta l’Asia. Storicamente, gli esportatori da Corea del Sud, Singapore, Taiwan e Medio Oriente hanno considerato la Cina uno dei loro maggiori e più affidabili mercati di sbocco. Quel mercato si sta progressivamente restringendo.
Parallelamente, i produttori cinesi stanno sempre più competendo proprio in molti di quei mercati di esportazione. Il risultato è un crescente effetto di sostituzione: i carichi che prima erano destinati alla Cina devono ora trovare altre destinazioni, mentre il materiale cinese si espande progressivamente su quegli stessi mercati con offerte sempre più competitive. Piuttosto che sostituire un fornitore, la Cina aggiunge una nuova importante fonte di offerta a un mercato regionale già ben fornito.
Il SEA emerge come il campo di battaglia chiave
Poche aree esemplificano meglio questo cambiamento competitivo quanto il Sudest Asiatico. Vietnam, Indonesia e Tailandia restano strutturalmente dipendenti dalle importazioni di polipropilene, pur potendo contare su distanze di trasporto relativamente brevi dalla Cina. Questi mercati sono pertanto diventati naturali mercati di sbocco per l’espansione della surplus cinese.
I produttori cinesi stanno inoltre diventando sempre più capaci di reagire prontamente ogni volta che i fornitori tradizionali affrontano fermi produttivi, vincoli logistici o disordini geopolitici.
Con l’aumentare della partecipazione cinese, i produttori del Nordest Asiatico, del Medio Oriente e dell’ASEAN si trovano a competere direttamente per gli stessi clienti. La concorrenza sta dunque diventando più ampia, non solo più intensa.
India assume un’importanza strategica crescente
L’India si sta affermando come un altro mercato di rilevanza strategica crescente. La quota cinese delle esportazioni destinate all’India è aumentata notevolmente nel primo semestre del 2026, in quanto i buyer hanno cercato offerta alternativa durante le interruzioni che hanno colpito i produttori del Golfo.
L’esperienza ha dimostrato che la Cina è sempre più in grado di servire un mercato tradizionalmente dominato dai fornitori mediorientali ogniqualvolta le condizioni commerciali lo permettano.
Man mano che l’infrastruttura di esportazione cinese continua a maturare, è probabile che l’India diventi una destinazione più regolare piuttosto che un semplice mercato opportunistico.
Una nuova era per il mercato asiatico del PP
L’emergere della Cina come esportatore strutturale di PP rappresenta molto più che l’ennesimo record nelle statistiche doganali. Segna un riequilibrio fondamentale del mercato asiatico del PP.
Per decenni, la Cina è stata la principale destinazione mondiale per la resina importata. Oggi sempre più si sta trasformando nel fornitore che ne modella i flussi commerciali regionali.
Con altri 10 milioni di tonnellate/anno di nuova capacità in programma per il 2026-2027, il surplus di esportazione del paese sembra destinato a rimanere una caratteristica determinante del mercato asiatico del PP per molti anni a venire.
Secondo ChemOrbis Supply Wizard, la Cina ha aggiunto quasi 20 milioni di tonnellate/anno di capacità di polipropilene tra il 2021 e il 2025. Più di 5 milioni di tonnellate/anno sono previste per tornare online nel 2026, a cui farà seguito un altro quasi 5 milioni di tonnellate/anno nel 2027.
Ciò significa che anche dopo che le esportazioni avranno probabilmente superato i 5 milioni di tonnellate quest’anno, il surplus produttivo del paese è destinato a crescere ulteriormente.
Crescita della capacità ha superato la domanda
L’industria cinese di PP domestico si è espansa a una delle velocità più elevate mai registrate nel settore petrolchimico globale. Tuttavia, la domanda non è riuscita a tenere il passo. Il prolungato periodo di debolezza del settore immobiliare, la prudenza nei consumi e una crescita più lenta in diversi settori di derivati manifatturieri hanno tutte limitato il consumo di polimeri a livello domestico.
Di conseguenza, la base produttiva in rapida crescita del paese richiede sempre di più i mercati esteri per assorbire materiale surplus.
L’esportazione è così evoluta da un’opportunità commerciale competitiva a una necessità operativa per molti produttori.
Una base di materie prime diversificata rafforza la posizione competitiva della Cina
La competitività della Cina non si basa soltanto sulla scala. A differenza di molte altre realtà produttive in Asia, il paese gestisce uno dei sistemi di produzione di polipropilene più diversificati al mondo.
Oltre agli impianti tradizionali basati su nafta, la Cina ha investito fortemente in tecnologie come coal-to-olefins (CTO), methanol-to-olefins (MTO), deidrogenazione del propano (PDH) e altre vie produttive alternative.
Non tutti i produttori cinesi operano ai minimi della curva dei costi globali, in particolare durante periodi di margini bassi o bassi tassi operativi. Tuttavia, la varietà delle materie prime riduce la dipendenza da un’unica materia prima o da specifiche rotte d’importazione, offrendo ai produttori maggiore flessibilità durante periodi di incertezza geopolitica o volatilità delle materie prime.
Questa flessibilità diventa sempre più preziosa ogni volta che le catene di approvvigionamento globali vengono interrotte.
Interruzioni in MO hanno rivelato la capacità di export della Cina
Le interruzioni dell’offerta che hanno colpito i produttori mediorientali nel secondo trimestre del 2026 non hanno creato l’espansione delle esportazioni cinesi. L’hanno accelerata.
Con la diminuzione della disponibilità da diversi fornitori tradizionali, i produttori cinesi hanno rapidamente aumentato le spedizioni verso mercati che prima dipendevano fortemente dai carichi medio-orientali.
L’episodio ha dimostrato non solo che la Cina disponeva di volumi surplus sufficienti, ma anche che aveva già sviluppato le relazioni commerciali, la logistica e i canali di esportazione necessari per collocare grandi quantità di materiale all’estero in tempi relativamente brevi.
Forse ancora più importante, il livello delle esportazioni è rimasto storicamente elevato anche dopo che le condizioni di offerta in Medio Oriente sono migliorate a giugno. Questo suggerisce che le interruzioni hanno messo in luce una capacità di esportazione già esistente, piuttosto che creare un boom temporaneo delle esportazioni.
Fornitori tradizionali ora affrontano la concorrenza su due fronti
Il cambiamento di ruolo della Cina ha creato un nuovo scenario competitivo in tutta l’Asia. Storicamente, gli esportatori da Corea del Sud, Singapore, Taiwan e Medio Oriente hanno considerato la Cina uno dei loro maggiori e più affidabili mercati di sbocco. Quel mercato si sta progressivamente restringendo.
Parallelamente, i produttori cinesi stanno sempre più competendo proprio in molti di quei mercati di esportazione. Il risultato è un crescente effetto di sostituzione: i carichi che prima erano destinati alla Cina devono ora trovare altre destinazioni, mentre il materiale cinese si espande progressivamente su quegli stessi mercati con offerte sempre più competitive. Piuttosto che sostituire un fornitore, la Cina aggiunge una nuova importante fonte di offerta a un mercato regionale già ben fornito.
Il SEA emerge come il campo di battaglia chiave
Poche aree esemplificano meglio questo cambiamento competitivo quanto il Sudest Asiatico. Vietnam, Indonesia e Tailandia restano strutturalmente dipendenti dalle importazioni di polipropilene, pur potendo contare su distanze di trasporto relativamente brevi dalla Cina. Questi mercati sono pertanto diventati naturali mercati di sbocco per l’espansione della surplus cinese.
I produttori cinesi stanno inoltre diventando sempre più capaci di reagire prontamente ogni volta che i fornitori tradizionali affrontano fermi produttivi, vincoli logistici o disordini geopolitici.
Con l’aumentare della partecipazione cinese, i produttori del Nordest Asiatico, del Medio Oriente e dell’ASEAN si trovano a competere direttamente per gli stessi clienti. La concorrenza sta dunque diventando più ampia, non solo più intensa.
India assume un’importanza strategica crescente
L’India si sta affermando come un altro mercato di rilevanza strategica crescente. La quota cinese delle esportazioni destinate all’India è aumentata notevolmente nel primo semestre del 2026, in quanto i buyer hanno cercato offerta alternativa durante le interruzioni che hanno colpito i produttori del Golfo.
L’esperienza ha dimostrato che la Cina è sempre più in grado di servire un mercato tradizionalmente dominato dai fornitori mediorientali ogniqualvolta le condizioni commerciali lo permettano.
Man mano che l’infrastruttura di esportazione cinese continua a maturare, è probabile che l’India diventi una destinazione più regolare piuttosto che un semplice mercato opportunistico.
Una nuova era per il mercato asiatico del PP
L’emergere della Cina come esportatore strutturale di PP rappresenta molto più che l’ennesimo record nelle statistiche doganali. Segna un riequilibrio fondamentale del mercato asiatico del PP.
Per decenni, la Cina è stata la principale destinazione mondiale per la resina importata. Oggi sempre più si sta trasformando nel fornitore che ne modella i flussi commerciali regionali.
Con altri 10 milioni di tonnellate/anno di nuova capacità in programma per il 2026-2027, il surplus di esportazione del paese sembra destinato a rimanere una caratteristica determinante del mercato asiatico del PP per molti anni a venire.
Più plastics news gratuite
Prezzi polimeri (PP, LDPE, LLDPE ,HDPE, PVC, GPS; HIPS, PET, ABS), trend di mercato e molto di più...- Ristrutturazione settore petrolchimico sudcoreano passa dalle trattative alle chiusure
- Gas naturale europeo e GNL asiatico raggiungono nuovi massimi per tensioni in MO
- Fluttuazioni petrolio nella 2° metà di luglio non riescono a fermare maggior parte dei rialzi dei polimeri
- Richiesta risarcimento da €1,1 miliardi di Dow riporta attenzione su disputa sul cartello dell'etilene in Europa
- Petrolio Brent sale per ritorno del premio di guerra; invertirà il calo dei polimeri?
- L’UE pubblica il regolamento sulle tariffe, spalancando le porte ai materiali plastici statunitensi esenti da dazio
- Stats: La Cina riscrive le dinamiche del commercio di PE mentre le esportazioni di aprile esplodono a causa delle interruzioni in Medio Oriente
- Ricercatori tedeschi sviluppano sistema di IA per monitorare degradazione della plastica
- Inversione di ruolo: Iran cerca polimeri dalla Turchia per interruzioni dovute alla guerra
- PE USA cede dopo massimi storici; correzioni accentuano divario tra Asia, Europa e Turchia

