





Avrupa’da PS ve ABS tüm zamanların zirvesinde, Asya ile fark rekor kırdı
Manolya Tufan - mtufan@chemorbis.com

Avrupa’da Nisan zamları, PS ve ABS piyasalarını görülmemiş seviyelere taşıdı; zira yükselen maliyetler ışığında ralli hız kazandı. Bu arada, Asya piyasaları zayıf talebin gölgesinde nispeten gevşek kaldı. Avrupa özellikle Asya olmak üzere global piyasaların epey üzerinde işlem gördüğünden, iki bölge arasındaki fark yeni bir rekor kıracak kadar büyüdü.

Muazzam zamlar Avrupa piyasalarını sarstı
Avrupa’da, Mart itibarıyla yön değiştiren PS ve ABS piyasaları Nisan’da artışlarını ikinci ayına taşıdı. Bölgedeki üreticiler piyasaya çoğunlukla 400-450€/tonluk artışlarla yaklaştı ve artışların büyük bir kısmı yükselen stiren kontratından kaynaklandı. Tedarikçiler, hammadde kontratlarından gelen artışların üzerine bir de üreticiden üreticiye değişen ek enerji zamları uyguladı.
Bu doğrultuda, hem PS hem de ABS fiyatları rekor seviyelere yükseldi. Fiyatlar sırasıyla Mayıs 2021 ve Ocak 2022’de görülen zirvelerini aştı.

Güçlü maliyetler, kasvetli talep görünümüne rağmen satıcıları destekledi
Satıcılar, yaklaşan Paskalya tatiline rağmen mevcut fiyat seviyelerinde kararlı duruyor. Birkaç yurtiçi üretici, aylık kotalarını beklenenden daha hızlı sattıklarını bildirdi. Bu durumu, kısa aya ve sıkışıklık ışığında yükselen spot stiren fiyatlarına bağladılar.
Trinseo, Terneuzen’den stiren tedarikinde fors majör ilan ederken, bölgedeki başka bir üreticinin de üretim sıkıntıları yaşadığı bildirildi. Ayrıca, bir stirenik üreticisinin sıkışık stiren tedariki ve yükselen üretim maliyetleri nedeniyle PS kotalarını düşürdüğü belirtildi.
Gerçekten de, ChemOrbis verileri FOB NWE bazında spot stiren fiyatlarının üç hafta öncesine kıyasla yaklaşık toplam 530$/ton arttığını gösterdi.
Birkaç üretici, “İlk beklentilerin aksine rahatça satış yapıyoruz ve önceden alınan mallar iptal edilmedi. Stirendeki sıkışıklık ve spot fiyatlardaki ani artışların farkında olan büyük ölçekli alıcılar Nisan zamlarını ödemeyi kabul etti. Bununla beraber, Nisan satış hacimlerinin şişkin seviyeler nedeniyle Mart’tan çok daha düşük olacağı doğru,” dedi.
Ancak talep cephesinde, küçük ve orta ölçekli işletmelerin (SMEs) yanı sıra al-sat yapan distribütörler tarafında da nispeten temkinli alım faaliyetleri gözlemlendi. Halihazırda yüksek enflasyon ışığında yükselen kullanım maliyetleriyle mücadele eden bu oyuncular, Mart’taki üç haneli zamların üzerine yeni zamlarla sarsıldı. PS talebi ise ABS’den daha iyi bir performans göstermeye devam etti.
Asya stirenki piyasalarında, zayıf talep hakim
Bu arada, Asya’daki stirenik piyasaları talep kanadından desteğin yokluğunda Nisan ayına stabil veya hafif gevşeme eğilimli başladı.
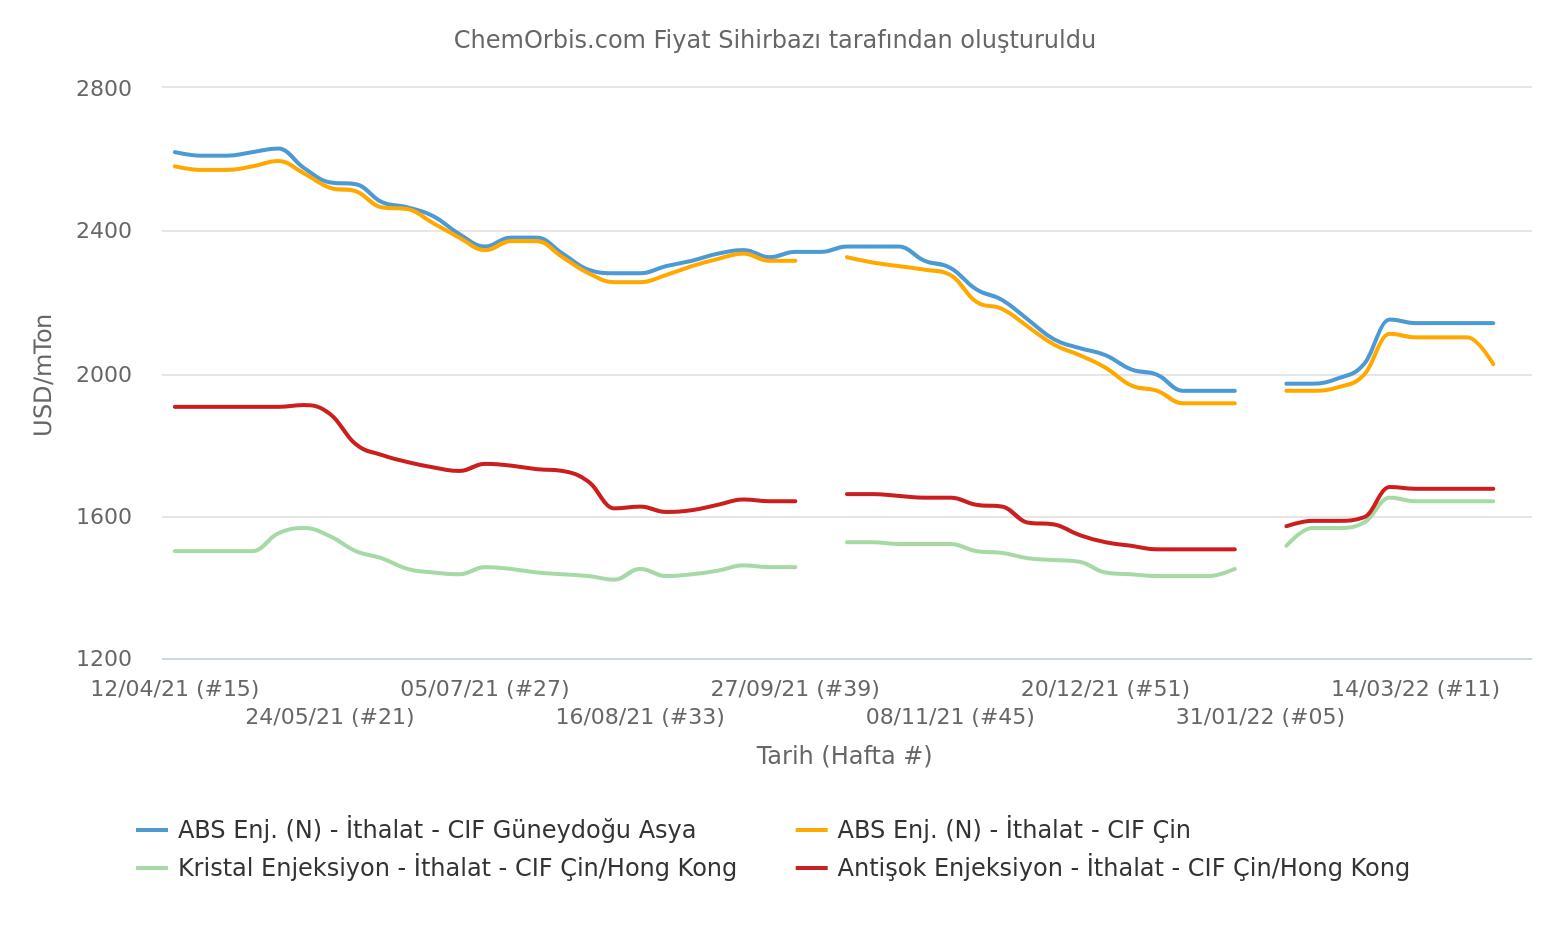
Çin ve Güneydoğu Asya’da ithal PS fiyatları, Şubat başından beri yukarı yönlü seyretmesinin ardından son üç haftada durgunlaştı. Öyle ki kısmen güçlenen stiren ve düşük işletim oranlarının azalttığı tedarik, zayıf talebi dengeledi.
Şanghay’da uzatılan karantinalar, lojistik ve alım faaliyetleri üzerinde olumsuz bir etki yarattı. Türev endüstriler, Çin’de yükselen COVID vakalarının kasvetli hale getirdiği talep görünümü nedeniyle alım için acele etmedi.
Yavaşlayan konteyner sirkülasyonu Güneydoğu Asya’ya ithalat akışını engelleyip tedariki kısıtlı tutsa da, türev talep fiyatları yukarı çekecek kadar güçlü değildi. Tam tersine, Çin’deki karantinalar ve makroekonomik baskılar alıcıları diken üzerinde tuttu.
ABS’e gelindiğinde, Çin’deki ithal fiyatlar 70-80$/ton düştü; zira talepsizlik sıkışık tedarikin önüne geçti. Çin’deki düşük yurtiçi ABS fiyatları da ithal mallar için talebi azalttı ve tedarikçileri ülkeye tekliflerini düşürmeye itti.
Çin’in önde gelen endüstri merkezlerinde COVID vakalarındaki artış hız kesmezken, bu durum talebi daha da zayıflattı. Çin’de ithal fiyatlar ise, zayıf talep nedeniyle Güneydoğu Asya’dakinden düşüktü. Isınan havanın buzdolabı veya klima için talebi artırıp artırmayacağı da yakından gözlemlenecek.
Güneydoğu Asya’da ise, düşük işletim oranlarından kaynaklanan tedarik kısıtlamaları ve lojistik sıkıntılar, zayıflayan Çin piyasalarına rağmen ithal ABS fiyatlarını destekledi.
Asya ve Avrupa arasındaki fark daha da büyüdü
Bunun sonucu olarak, Avrupa’nın Çin ve Güneydoğu Asya üzerindeki primi daha da büyüyerek rekor kırdı ve Avrupa’yı ihracat için tercih edilen bir rota yaptı.
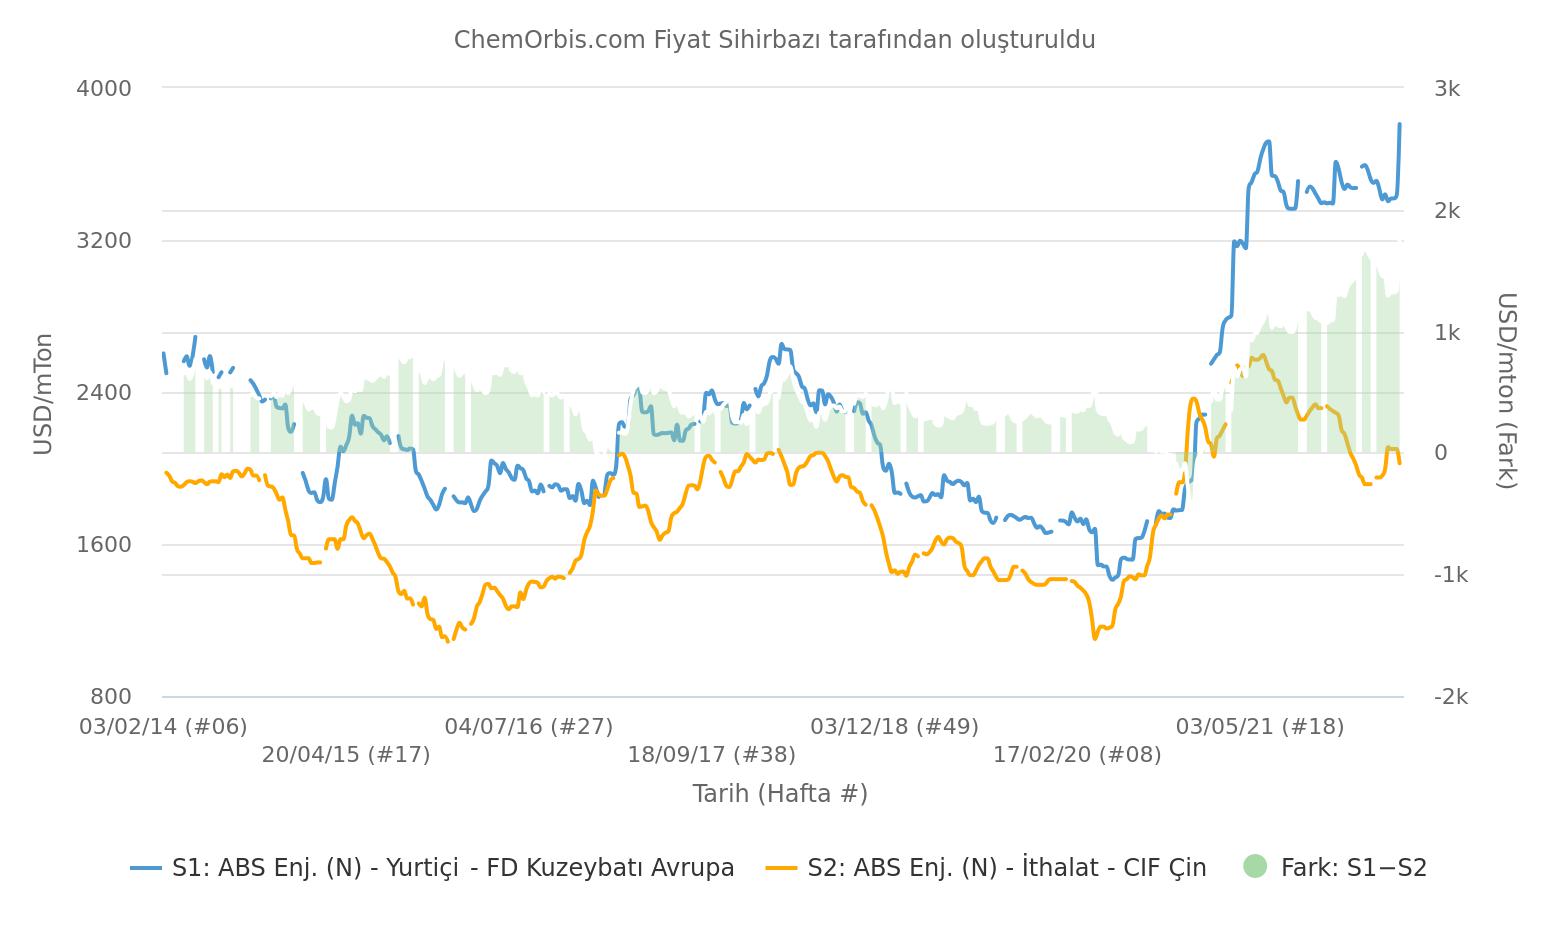
ChemOrbis Fiyat Endeksi’nin verilerine göre, Kuzeybatı Avrupa’nın Çin ve Güneydoğu Asya’nın ithal ABS enj. piyasaları üzerinde taşıdığı prim oldukça yükseldi. Avrupa fiyatları şimdilerde Çin üzerinde 1785$/tonluk bir prime sahipken, Güneydoğu Asya fiyatları üzerindeki prim ise 1670$/tonda yer alıyor.
Avrupa’nın kristal ve antişok ekstrüzyon piyasaları ise, Çin’in ithal kristal ve antişok enjeksiyon piyasalarının yaklaşık 1100-1200$/ton üzerinde yer alıyor.
Bu noktada, lojistik faaliyetler Asya’dan ithalatın düzelmesinde kilit belirleyici olacak, zira arbitraj kapısı açık. Ateş pahası navlun fiyatları, ekipman kıtlıkları ve uzun teslimat süreleri, Avrupa ve Asya arasındaki genişleyen farka rağmen arbitraj fırsatlarını halihazırda yok ediyor.
Muazzam zamlar Avrupa piyasalarını sarstı
Avrupa’da, Mart itibarıyla yön değiştiren PS ve ABS piyasaları Nisan’da artışlarını ikinci ayına taşıdı. Bölgedeki üreticiler piyasaya çoğunlukla 400-450€/tonluk artışlarla yaklaştı ve artışların büyük bir kısmı yükselen stiren kontratından kaynaklandı. Tedarikçiler, hammadde kontratlarından gelen artışların üzerine bir de üreticiden üreticiye değişen ek enerji zamları uyguladı.
Bu doğrultuda, hem PS hem de ABS fiyatları rekor seviyelere yükseldi. Fiyatlar sırasıyla Mayıs 2021 ve Ocak 2022’de görülen zirvelerini aştı.
Güçlü maliyetler, kasvetli talep görünümüne rağmen satıcıları destekledi
Satıcılar, yaklaşan Paskalya tatiline rağmen mevcut fiyat seviyelerinde kararlı duruyor. Birkaç yurtiçi üretici, aylık kotalarını beklenenden daha hızlı sattıklarını bildirdi. Bu durumu, kısa aya ve sıkışıklık ışığında yükselen spot stiren fiyatlarına bağladılar.
Trinseo, Terneuzen’den stiren tedarikinde fors majör ilan ederken, bölgedeki başka bir üreticinin de üretim sıkıntıları yaşadığı bildirildi. Ayrıca, bir stirenik üreticisinin sıkışık stiren tedariki ve yükselen üretim maliyetleri nedeniyle PS kotalarını düşürdüğü belirtildi.
Gerçekten de, ChemOrbis verileri FOB NWE bazında spot stiren fiyatlarının üç hafta öncesine kıyasla yaklaşık toplam 530$/ton arttığını gösterdi.
Birkaç üretici, “İlk beklentilerin aksine rahatça satış yapıyoruz ve önceden alınan mallar iptal edilmedi. Stirendeki sıkışıklık ve spot fiyatlardaki ani artışların farkında olan büyük ölçekli alıcılar Nisan zamlarını ödemeyi kabul etti. Bununla beraber, Nisan satış hacimlerinin şişkin seviyeler nedeniyle Mart’tan çok daha düşük olacağı doğru,” dedi.
Ancak talep cephesinde, küçük ve orta ölçekli işletmelerin (SMEs) yanı sıra al-sat yapan distribütörler tarafında da nispeten temkinli alım faaliyetleri gözlemlendi. Halihazırda yüksek enflasyon ışığında yükselen kullanım maliyetleriyle mücadele eden bu oyuncular, Mart’taki üç haneli zamların üzerine yeni zamlarla sarsıldı. PS talebi ise ABS’den daha iyi bir performans göstermeye devam etti.
Asya stirenki piyasalarında, zayıf talep hakim
Bu arada, Asya’daki stirenik piyasaları talep kanadından desteğin yokluğunda Nisan ayına stabil veya hafif gevşeme eğilimli başladı.
Çin ve Güneydoğu Asya’da ithal PS fiyatları, Şubat başından beri yukarı yönlü seyretmesinin ardından son üç haftada durgunlaştı. Öyle ki kısmen güçlenen stiren ve düşük işletim oranlarının azalttığı tedarik, zayıf talebi dengeledi.
Şanghay’da uzatılan karantinalar, lojistik ve alım faaliyetleri üzerinde olumsuz bir etki yarattı. Türev endüstriler, Çin’de yükselen COVID vakalarının kasvetli hale getirdiği talep görünümü nedeniyle alım için acele etmedi.
Yavaşlayan konteyner sirkülasyonu Güneydoğu Asya’ya ithalat akışını engelleyip tedariki kısıtlı tutsa da, türev talep fiyatları yukarı çekecek kadar güçlü değildi. Tam tersine, Çin’deki karantinalar ve makroekonomik baskılar alıcıları diken üzerinde tuttu.
ABS’e gelindiğinde, Çin’deki ithal fiyatlar 70-80$/ton düştü; zira talepsizlik sıkışık tedarikin önüne geçti. Çin’deki düşük yurtiçi ABS fiyatları da ithal mallar için talebi azalttı ve tedarikçileri ülkeye tekliflerini düşürmeye itti.
Çin’in önde gelen endüstri merkezlerinde COVID vakalarındaki artış hız kesmezken, bu durum talebi daha da zayıflattı. Çin’de ithal fiyatlar ise, zayıf talep nedeniyle Güneydoğu Asya’dakinden düşüktü. Isınan havanın buzdolabı veya klima için talebi artırıp artırmayacağı da yakından gözlemlenecek.
Güneydoğu Asya’da ise, düşük işletim oranlarından kaynaklanan tedarik kısıtlamaları ve lojistik sıkıntılar, zayıflayan Çin piyasalarına rağmen ithal ABS fiyatlarını destekledi.
Asya ve Avrupa arasındaki fark daha da büyüdü
Bunun sonucu olarak, Avrupa’nın Çin ve Güneydoğu Asya üzerindeki primi daha da büyüyerek rekor kırdı ve Avrupa’yı ihracat için tercih edilen bir rota yaptı.
ChemOrbis Fiyat Endeksi’nin verilerine göre, Kuzeybatı Avrupa’nın Çin ve Güneydoğu Asya’nın ithal ABS enj. piyasaları üzerinde taşıdığı prim oldukça yükseldi. Avrupa fiyatları şimdilerde Çin üzerinde 1785$/tonluk bir prime sahipken, Güneydoğu Asya fiyatları üzerindeki prim ise 1670$/tonda yer alıyor.
Avrupa’nın kristal ve antişok ekstrüzyon piyasaları ise, Çin’in ithal kristal ve antişok enjeksiyon piyasalarının yaklaşık 1100-1200$/ton üzerinde yer alıyor.
Bu noktada, lojistik faaliyetler Asya’dan ithalatın düzelmesinde kilit belirleyici olacak, zira arbitraj kapısı açık. Ateş pahası navlun fiyatları, ekipman kıtlıkları ve uzun teslimat süreleri, Avrupa ve Asya arasındaki genişleyen farka rağmen arbitraj fırsatlarını halihazırda yok ediyor.
Diğer ücretsiz plastik haberleri
Plastik hammadde (PP, LDPE, LLDPE ,HDPE, PVC, Kristal, Antişok, PET, ABS) fiyatları, Petkim fiyatları, polimer pazar trendleri ve fazlası...- Avrupa doğal gazı, Asya LNG'si Orta Doğu gerilimiyle yeni zirvelere ulaştı
- Global deniz taşımacılığı, ana ticaret rotalarında süregelen darboğazlarla karşı karşıya
- Savaş mı toparlanma mı? Yılın ilk yarısındaki kazançlar petrokimya sektöründe kazananları ve kaybedenleri yeniden belirledi
- Temmuz'un ikinci yarısındaki sert petrol dalgalanması, çoğu polimerde artışları durduramadı
- Dow’un 1,1 milyar euroluk tazminat davası, Avrupa’daki etilen karteli tartışmalarını yeniden gündeme taşıdı
- Yenilenen savaş primiyle yeniden sıçrayan petrol, polimerlerdeki düşüşü tersine çevirebilir mi?
- AB tarife düzenlemesini yayımladı, ABD plastiklerine gümrüksüz geçişin kapılarını ardına kadar açtı
- Güneydoğu Asya'nın savaş primi skor tablosu: PVC normale yaklaşırken PP, PET ve AYPE hâlâ yüksek seviyelerde
- İstatistik: Çin, Orta Doğu’daki aksaklıklar ortasında nisan ayı ihracatı patlayınca PE ticaret dinamiklerini yeniden yazıyor
- Alman araştırmacılar, plastik bozulmasını izlemek için yapay zeka sistemi geliştiriyor
