





Çin’den Güneydoğu Asya’ya PP için arbitraj kapısı açıldı
Shibu Itty Kuttickal - sikuttickal@chemorbis.com
Esra Ersöz - eersoz@chemorbis.com 
Geçen hafta Çin’in PP piyasaları çoğunlukla yenilenen karantinaların yol açtığı tedarik baskısının sonucu olarak düşüşe geçti. Bu durumun, Güneydoğu Asya’ya ihracatlar için bir arbitraj kapısı açtığı görüldü ve iki piyasa arasındaki fark son bir yılın zirvesine ulaştı. Türkiye’nin Çin üzerinde taşıdığı prim çok daha büyük olsa da, şimdilerde arbitrajdan yararlanılamıyor.
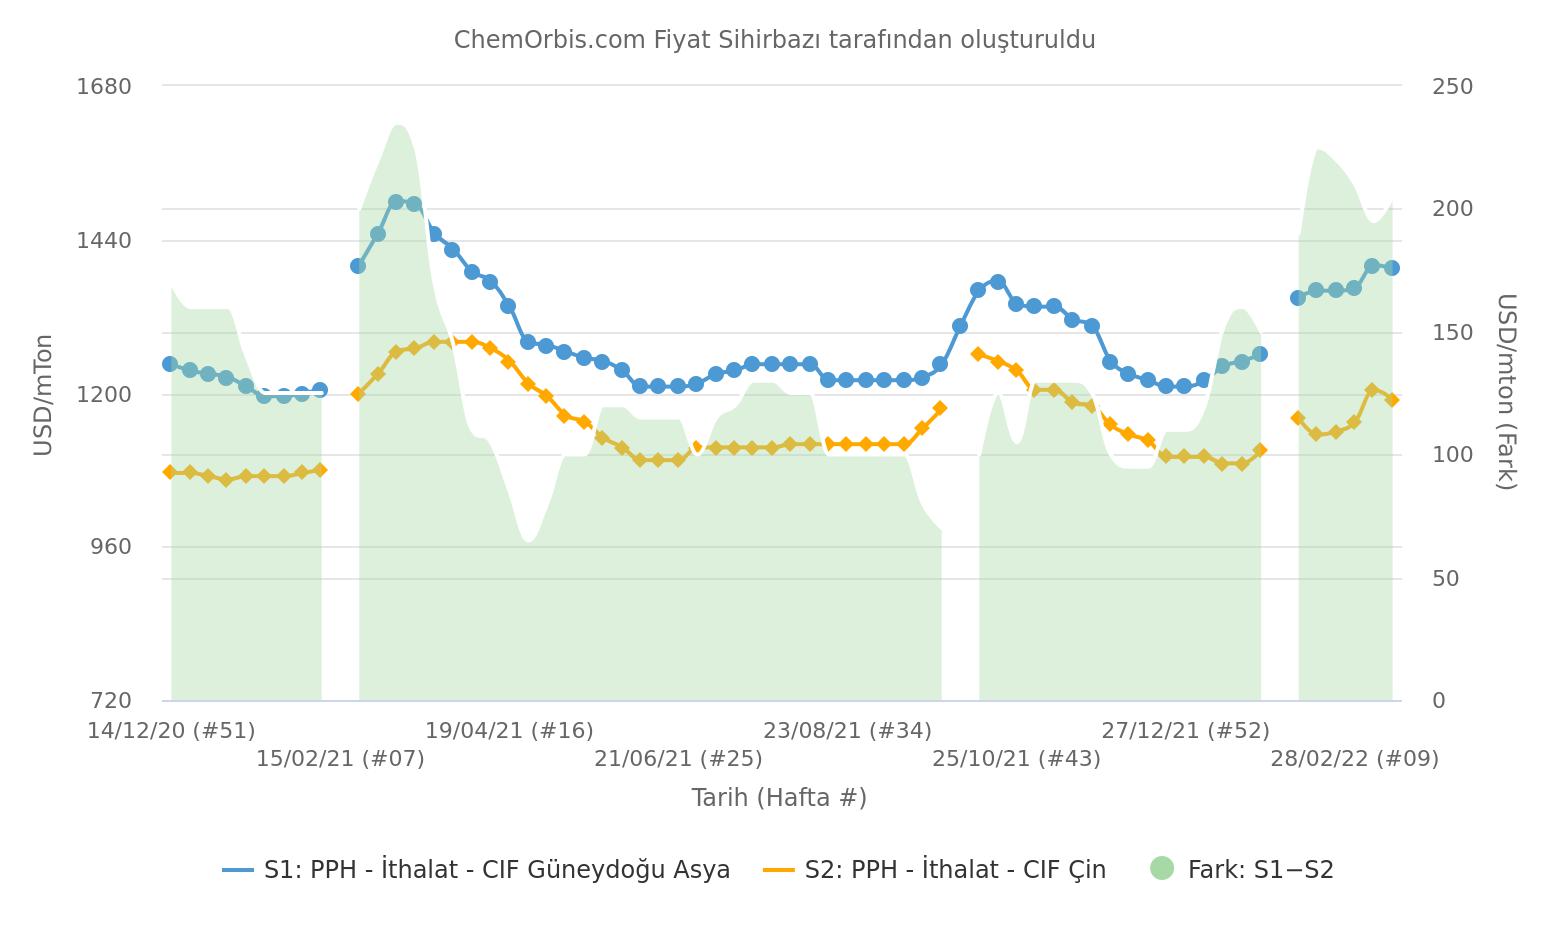
ChemOrbis Fiyat Sihirbazı, Güneydoğu Asya ve Çin’deki ithal homo PP rafya fiyatları arasındaki farkın şimdilerde 205$/ton olduğunu gösteriyor. İki bölge arasındaki fark, 200-225$/tonla Şubat ortasından bu yana en yüksek seviyede yer aldı. Bu seviye aynı zamanda 2021’in Mart başında görülen 235$/tonluk tüm zamanların zirvesine de yakın. Bu durumda, liman faaliyetleri engellenmediği sürece Çin’den Güneydoğu Asya’ya artan miktarda PP akışı görülebilir.
Vietnam merkezli bir tüccar, “Hafta içerisinde Çin’den oldukça fazla ithal teklif aldık. Ancak Çin malı homo PP rafya teklifleri 1400$/ton civarında kaldı. Bu seviye bizim için yeterince cazip değil ve fiyatlar daha da düşmeli,” dedi. Ancak, oyuncu Çin tekliflerinin şimdilerde Orta Doğu ve Güney Kore’den tekliflere kıyasla en düşük seviyeyi sunduğunu kabul etti.

Tedarik Çin’de rahat, Güneydoğu Asya’da ise yetersiz
Güneydoğu Asya’da talep iyi değil, ancak tüccarlar yurtiçi tedarikin sıkışık olduğunun altını çizdi. Asya’daki kritik konteyner kıtlığı bölgeye ithal mal girişini yavaşlattı.
Yeterli tedarik ve petrol piyasasındaki düşüşün yanı sıra, Çin’in PP piyasasındaki hava artan COVID-19 vakalarından da darbe aldı. Çinli bir tüccar, “Tedarik rahat kalırken, talep fiyatlardaki hızlı artış nedeniyle zayıf kaldı. COVID-19 vakalarında artış da yurtiçinde talebin düşmesine neden oldu,” dedi.
Çinli satıcılar ihracatlara odaklandı
Tüccar, “2020’de Shenzhen Çin’in gayri safi yurtiçi hasılasının %11’ini, Jilin de yıllık araba üretiminin %11’ini oluşturdu. Bu iki bölgedeki son COVID-19 durumunun ülkedeki piyasa havasını nasıl etkilediğini görebilirsiniz,” diye ekledi.
Söz konusu durum Çinli tüccarları ihracatlara odaklanmaya, ithal homo PP tekliflerini pas geçmeye itti. Başka bir Vietnamlı tüccar, “Piyasadaki zayıflık yurtiçi üreticiler tarafından hazmedilene veya Güneydoğu Asya ve başka bölgelere ihracat artana kadar, gelecek haftalarda artan sayıda Çin teklifi görebiliriz,” dedi.
Dalian Emtia Borsası’nda işlem gören Mayıs ayı vadeli PP fiyatları hafta içerisinde 590Yuan/tonluk (93$/ton) haftalık bir düşüş kaydetti. ChemOrbis Fiyat Endeksi’ne göre, Çin’de ithal homo PP rafya ve enjeksiyon fiyatlarının haftalık ortalaması 15$/ton düşerken, yurtiçi piyasada kayıp 50$/tondan daha fazla oldu. Bu arada, Çin’in önde gelen iki üreticisinin toplam PE ve PP stokları 11 Mart’a kıyasla haftalık bazda 75.000 ton artışla 18 Mart itibarıyla 990.000 tonda yer aldı.
Liman faaliyetleri yavaşladı
Çin’deki limanlar, karantinalara rağmen faaliyetlerine devam etti. Ancak genel verimin, faaliyetlerin takibinde sıkı test uygulamaları ve kapanan depolar nedeniyle azalması bekleniyor.
Bazı kaynaklara göre, bu durum Çinli satıcıları açılan arbitraj kapısına rağmen istediklerinden daha az ihracat yapmak durumunda bırakabilir.
Tüccarlar, Çin malı PP’de ilave düşüş bekliyor
Çinli tüccarlara göre, PP fiyatlarının enerji piyasalarındaki ciddi değişkenlik nedeniyle zayıflayan maliyet baskısı ve ülkedeki yüksek arz nedeniyle yakın vadede ilave düşüş payı bulunuyor. Ayrıca propilen fiyatları, ham petrol fiyatlarındaki düşüşleri takiben geçtiğimiz hafta en az %5 geriledi.
Vietnam merkezli bir tüccar, “Bu durum, yakın vadede arbitraj kapısını açık tutabilir,” dedi.
Navlunlar, Türkiye’ye arbitrajı çalışmaz kılıyor
ChemOrbis Fiyat Endeksi’nin haftalık ortalamalarına göre, Türkiye ve Çin arasındaki ithal homo PP rafya ve enjeksiyon farkı da son zamanlarda 500$/ton civarına yükseldi.
Fark epey genişlemiş olsa da, Çin’den Türkiye’ye 450-500$/ton civarındaki şişkin navlunlar nedeniyle arbitraj çalışmadı.
Çin malı PP 2021’den beri Türkiye’de piyasa payını yükseltti ve ülkeye giriş yapmaya devam ediyor. Ancak elverişsiz navlun fiyatları akışa ket vurup tonajları kontrol altında tutuyor.
ChemOrbis Fiyat Sihirbazı, Güneydoğu Asya ve Çin’deki ithal homo PP rafya fiyatları arasındaki farkın şimdilerde 205$/ton olduğunu gösteriyor. İki bölge arasındaki fark, 200-225$/tonla Şubat ortasından bu yana en yüksek seviyede yer aldı. Bu seviye aynı zamanda 2021’in Mart başında görülen 235$/tonluk tüm zamanların zirvesine de yakın. Bu durumda, liman faaliyetleri engellenmediği sürece Çin’den Güneydoğu Asya’ya artan miktarda PP akışı görülebilir.
Vietnam merkezli bir tüccar, “Hafta içerisinde Çin’den oldukça fazla ithal teklif aldık. Ancak Çin malı homo PP rafya teklifleri 1400$/ton civarında kaldı. Bu seviye bizim için yeterince cazip değil ve fiyatlar daha da düşmeli,” dedi. Ancak, oyuncu Çin tekliflerinin şimdilerde Orta Doğu ve Güney Kore’den tekliflere kıyasla en düşük seviyeyi sunduğunu kabul etti.
Tedarik Çin’de rahat, Güneydoğu Asya’da ise yetersiz
Güneydoğu Asya’da talep iyi değil, ancak tüccarlar yurtiçi tedarikin sıkışık olduğunun altını çizdi. Asya’daki kritik konteyner kıtlığı bölgeye ithal mal girişini yavaşlattı.
Yeterli tedarik ve petrol piyasasındaki düşüşün yanı sıra, Çin’in PP piyasasındaki hava artan COVID-19 vakalarından da darbe aldı. Çinli bir tüccar, “Tedarik rahat kalırken, talep fiyatlardaki hızlı artış nedeniyle zayıf kaldı. COVID-19 vakalarında artış da yurtiçinde talebin düşmesine neden oldu,” dedi.
Çinli satıcılar ihracatlara odaklandı
Tüccar, “2020’de Shenzhen Çin’in gayri safi yurtiçi hasılasının %11’ini, Jilin de yıllık araba üretiminin %11’ini oluşturdu. Bu iki bölgedeki son COVID-19 durumunun ülkedeki piyasa havasını nasıl etkilediğini görebilirsiniz,” diye ekledi.
Söz konusu durum Çinli tüccarları ihracatlara odaklanmaya, ithal homo PP tekliflerini pas geçmeye itti. Başka bir Vietnamlı tüccar, “Piyasadaki zayıflık yurtiçi üreticiler tarafından hazmedilene veya Güneydoğu Asya ve başka bölgelere ihracat artana kadar, gelecek haftalarda artan sayıda Çin teklifi görebiliriz,” dedi.
Dalian Emtia Borsası’nda işlem gören Mayıs ayı vadeli PP fiyatları hafta içerisinde 590Yuan/tonluk (93$/ton) haftalık bir düşüş kaydetti. ChemOrbis Fiyat Endeksi’ne göre, Çin’de ithal homo PP rafya ve enjeksiyon fiyatlarının haftalık ortalaması 15$/ton düşerken, yurtiçi piyasada kayıp 50$/tondan daha fazla oldu. Bu arada, Çin’in önde gelen iki üreticisinin toplam PE ve PP stokları 11 Mart’a kıyasla haftalık bazda 75.000 ton artışla 18 Mart itibarıyla 990.000 tonda yer aldı.
Liman faaliyetleri yavaşladı
Çin’deki limanlar, karantinalara rağmen faaliyetlerine devam etti. Ancak genel verimin, faaliyetlerin takibinde sıkı test uygulamaları ve kapanan depolar nedeniyle azalması bekleniyor.
Bazı kaynaklara göre, bu durum Çinli satıcıları açılan arbitraj kapısına rağmen istediklerinden daha az ihracat yapmak durumunda bırakabilir.
Tüccarlar, Çin malı PP’de ilave düşüş bekliyor
Çinli tüccarlara göre, PP fiyatlarının enerji piyasalarındaki ciddi değişkenlik nedeniyle zayıflayan maliyet baskısı ve ülkedeki yüksek arz nedeniyle yakın vadede ilave düşüş payı bulunuyor. Ayrıca propilen fiyatları, ham petrol fiyatlarındaki düşüşleri takiben geçtiğimiz hafta en az %5 geriledi.
Vietnam merkezli bir tüccar, “Bu durum, yakın vadede arbitraj kapısını açık tutabilir,” dedi.
Navlunlar, Türkiye’ye arbitrajı çalışmaz kılıyor
ChemOrbis Fiyat Endeksi’nin haftalık ortalamalarına göre, Türkiye ve Çin arasındaki ithal homo PP rafya ve enjeksiyon farkı da son zamanlarda 500$/ton civarına yükseldi.
Fark epey genişlemiş olsa da, Çin’den Türkiye’ye 450-500$/ton civarındaki şişkin navlunlar nedeniyle arbitraj çalışmadı.
Çin malı PP 2021’den beri Türkiye’de piyasa payını yükseltti ve ülkeye giriş yapmaya devam ediyor. Ancak elverişsiz navlun fiyatları akışa ket vurup tonajları kontrol altında tutuyor.
Diğer ücretsiz plastik haberleri
Plastik hammadde (PP, LDPE, LLDPE ,HDPE, PVC, Kristal, Antişok, PET, ABS) fiyatları, Petkim fiyatları, polimer pazar trendleri ve fazlası...- Suudi boru hattı kesintisi arz ve lojistik risklerini artırarak PP ve PE rallisini körükledi
- G. Kore’de petrokimya yeniden yapılanması: Değerlendirme aşaması, yerini tesis kapanışlarına bırakmaya başladı
- Avrupa doğal gazı, Asya LNG'si Orta Doğu gerilimiyle yeni zirvelere ulaştı
- Global deniz taşımacılığı, ana ticaret rotalarında süregelen darboğazlarla karşı karşıya
- Savaş mı toparlanma mı? Yılın ilk yarısındaki kazançlar petrokimya sektöründe kazananları ve kaybedenleri yeniden belirledi
- Temmuz'un ikinci yarısındaki sert petrol dalgalanması, çoğu polimerde artışları durduramadı
- Dow’un 1,1 milyar euroluk tazminat davası, Avrupa’daki etilen karteli tartışmalarını yeniden gündeme taşıdı
- Yenilenen savaş primiyle yeniden sıçrayan petrol, polimerlerdeki düşüşü tersine çevirebilir mi?
- AB tarife düzenlemesini yayımladı, ABD plastiklerine gümrüksüz geçişin kapılarını ardına kadar açtı
- Güneydoğu Asya'nın savaş primi skor tablosu: PVC normale yaklaşırken PP, PET ve AYPE hâlâ yüksek seviyelerde
