





Avrupa’da, PET oyuncuları Mart zamlarının çalışabilirliğini tartışıyor
Marta D'Ortona - mdortona@chemorbis.com

Avrupa’da, PET tedarikçileri Mart ayı için piyasaya 30€/tona varan yeni zamlarla yaklaştı. Şubat ayında başlayan artış eğilimi, bölgedeki üreticilerin karlılıklarını iyileştirme ihtiyacı doğrultusunda devam etti. Ancak, oyuncular bu ivmenin bu ay yavaşlayabileceği ihtimali üzerinde durmaya başladı.
Maliyetler ufak artışlar gördü
PET fiyatları, artan hammadde piyasaları ve monomer maliyetlerinin yanı sıra, ithal piyasaların rekabet gücünü yitirmesine neden olan zayıf euro/dolar paritesinden destekle aylar süren stabil veya düşüş eğilimli gidişatın ardından Şubat ayında toparlandı.
Ancak, son monomer kontratları yalnızca ufak artışlar gördü; beklenen Şubat PX kontratı €5/ton artışla gerçekleşirken, Mart MEG kontratı €15/ton artışla sonuçlandı.
Bu nedenle, satıcılar Mart ayında bir önceki aya kıyasla maliyet desteğini daha az hissedecek ve bazıları şimdiden alıcıların direnciyle karşılaştıklarını bildirdi.
İthaller, rekabet gücünü geri kazanabilir
Bunun yanı sıra, euro/dolar paritesi son zamanlarda daha elverişli hale geldi ve euro, birkaç aylık zayıflığın ardından ABD doları karşısında değer kazandı. Paritedeki bu zayıflık, alıcıları ithal piyasadan uzak tutarken, satıcılar da tekliflerin çoğunlukla yurtiçi resin fiyatlarına paralel olması ve uzun teslimat süreleri nedeniyle kota vermekte zorlandı.
Batı Avrupalı bir üreticiden bir kaynak, “Mart ayında marjlarımızı iyileştirmeye çalışacağız ama bu zor olabilir. Enerji piyasalarının mevcut durumu maliyet artışlarını sınırlayabilir. Artan euro/dolar paritesi sayesinde ise ithal piyasa yeniden cazip hale gelebilir. Asya’dan gelen son ithal tekliflerin halihazırda stabilize olduğunu gördük," dedi.
Alıcılar bekle ve gör tutumu benimsiyor
Bazı alıcılar aylık işlemlerini halihazırda artışlarla gerçekleştirmeye başlarken, diğerleri aceleleri olmadığı için beklemeyi ve piyasayı daha fazla araştırmayı tercih etti. İthal tedarikin olmaması ve birkaç üretim sorunu olmasına rağmen, genel arz bölge genelinde oldukça rahat seyretti.
Belçika merkezli bir işleyici, bir miktar mal bağlamak istiyor, ancak düzenli tedarikçilerinden gelebilecek zam talepleri için pazarlık yapmayı hedefliyor. Preform sektöründeki bir başka işleyici, yüksek stoklara sahip olduğunu belirterek, gaz ve elektrik maliyetlerinin düştüğü, monomer fiyatlarının ise sadece ufak değişiklikler gösterdiği için üreticilerin Mart ayında daha fazla zam talep edebilecek bir konumda olmadığını ekledi. Ayrıca, alıcı nihai ürün talebinin artmakta zorlandığını da belirtti.
Talepte henüz bir artış görülmedi
Nitekim, yüksek sezon için hazırlıkların yakında başlaması bekleniyor, ancak talepte henüz bir iyileşme görülmedi. Oyunculara göre, 2025 tüketiminin geçen yılki seviyelere benzer olması bekleniyor.
Maliyetler ufak artışlar gördü
PET fiyatları, artan hammadde piyasaları ve monomer maliyetlerinin yanı sıra, ithal piyasaların rekabet gücünü yitirmesine neden olan zayıf euro/dolar paritesinden destekle aylar süren stabil veya düşüş eğilimli gidişatın ardından Şubat ayında toparlandı.
Ancak, son monomer kontratları yalnızca ufak artışlar gördü; beklenen Şubat PX kontratı €5/ton artışla gerçekleşirken, Mart MEG kontratı €15/ton artışla sonuçlandı.
Bu nedenle, satıcılar Mart ayında bir önceki aya kıyasla maliyet desteğini daha az hissedecek ve bazıları şimdiden alıcıların direnciyle karşılaştıklarını bildirdi.
İthaller, rekabet gücünü geri kazanabilir
Bunun yanı sıra, euro/dolar paritesi son zamanlarda daha elverişli hale geldi ve euro, birkaç aylık zayıflığın ardından ABD doları karşısında değer kazandı. Paritedeki bu zayıflık, alıcıları ithal piyasadan uzak tutarken, satıcılar da tekliflerin çoğunlukla yurtiçi resin fiyatlarına paralel olması ve uzun teslimat süreleri nedeniyle kota vermekte zorlandı.
Batı Avrupalı bir üreticiden bir kaynak, “Mart ayında marjlarımızı iyileştirmeye çalışacağız ama bu zor olabilir. Enerji piyasalarının mevcut durumu maliyet artışlarını sınırlayabilir. Artan euro/dolar paritesi sayesinde ise ithal piyasa yeniden cazip hale gelebilir. Asya’dan gelen son ithal tekliflerin halihazırda stabilize olduğunu gördük," dedi.
Alıcılar bekle ve gör tutumu benimsiyor
Bazı alıcılar aylık işlemlerini halihazırda artışlarla gerçekleştirmeye başlarken, diğerleri aceleleri olmadığı için beklemeyi ve piyasayı daha fazla araştırmayı tercih etti. İthal tedarikin olmaması ve birkaç üretim sorunu olmasına rağmen, genel arz bölge genelinde oldukça rahat seyretti.
Belçika merkezli bir işleyici, bir miktar mal bağlamak istiyor, ancak düzenli tedarikçilerinden gelebilecek zam talepleri için pazarlık yapmayı hedefliyor. Preform sektöründeki bir başka işleyici, yüksek stoklara sahip olduğunu belirterek, gaz ve elektrik maliyetlerinin düştüğü, monomer fiyatlarının ise sadece ufak değişiklikler gösterdiği için üreticilerin Mart ayında daha fazla zam talep edebilecek bir konumda olmadığını ekledi. Ayrıca, alıcı nihai ürün talebinin artmakta zorlandığını da belirtti.
Talepte henüz bir artış görülmedi
Nitekim, yüksek sezon için hazırlıkların yakında başlaması bekleniyor, ancak talepte henüz bir iyileşme görülmedi. Oyunculara göre, 2025 tüketiminin geçen yılki seviyelere benzer olması bekleniyor.
Diğer ücretsiz plastik haberleri
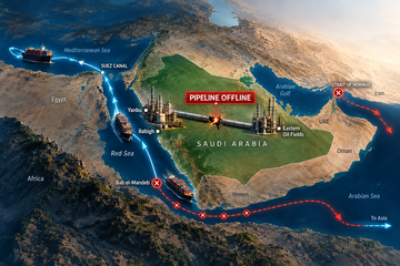
Plastik hammadde (PP, LDPE, LLDPE ,HDPE, PVC, Kristal, Antişok, PET, ABS) fiyatları, Petkim fiyatları, polimer pazar trendleri ve fazlası...- Suudi boru hattı kesintisi arz ve lojistik risklerini artırarak PP ve PE rallisini körükledi
- G. Kore’de petrokimya yeniden yapılanması: Değerlendirme aşaması, yerini tesis kapanışlarına bırakmaya başladı
- Avrupa doğal gazı, Asya LNG'si Orta Doğu gerilimiyle yeni zirvelere ulaştı
- Global deniz taşımacılığı, ana ticaret rotalarında süregelen darboğazlarla karşı karşıya
- Savaş mı toparlanma mı? Yılın ilk yarısındaki kazançlar petrokimya sektöründe kazananları ve kaybedenleri yeniden belirledi
- Temmuz'un ikinci yarısındaki sert petrol dalgalanması, çoğu polimerde artışları durduramadı
- Dow’un 1,1 milyar euroluk tazminat davası, Avrupa’daki etilen karteli tartışmalarını yeniden gündeme taşıdı
- Yenilenen savaş primiyle yeniden sıçrayan petrol, polimerlerdeki düşüşü tersine çevirebilir mi?
- AB tarife düzenlemesini yayımladı, ABD plastiklerine gümrüksüz geçişin kapılarını ardına kadar açtı
- Güneydoğu Asya'nın savaş primi skor tablosu: PVC normale yaklaşırken PP, PET ve AYPE hâlâ yüksek seviyelerde
