







Avrupa’da PS ve ABS piyasaları, Haziran’da üst üste üçüncü ay geriledi
Camilla Toppan - ctoppan@chemorbis.com

Avrupa’da, spot PS ve ABS piyasaları düşüşlerini ikinci çeyreğin son ayına taşıdı. Ancak, son stiren kontrat seviyesinin yılın en düşük seviyesine gerilemesine rağmen, ticari faaliyetler sakin kaldı. PS fiyatları da yılın en düşük seviyelerine ulaşırken, ABS fiyatları bir buçuk yılı aşkın sürenin en düşük seviyesine geriledi.
İtalya ve Kuzeybatı Avrupa’da PS, bu yılın en düşük seviyelerine geriledi
Haziran stiren kontratı üst üste üçüncü ay geriledi ve Mayıs ayına kıyasla 47€/ton düşüşle Aralık 2024’ten bu yana en düşük seviyesine indi. Sonuç olarak, Avrupalı üreticiler Haziran fiyat politikalarını geçen aya kıyasla 30€/ton ile 50€/ton arasında değişen indirimlerle açıkladı.
Buna göre, hem İtalya hem de Kuzeybatı Avrupa’da spot kristal ve antişok fiyatları Aralık 2024’ten bu yana görülen en düşük seviyelere geriledi.
Ancak, düşen fiyatlara rağmen çoğu satıcı talebin oldukça durgun olduğunu, arz sorunu bulunmadığını ve alıcıların alım yapmak için acele etmediğinden temkinli kaldığını bildirdi. Nitekim, bazı Avrupa ülkelerinde yaklaşan yaz tatili piyasaya baskı kurmaya başladı ve çoğu oyuncunun stok yapmaktan kaçınmasına neden oldu.
ABS için kayıplar daha derin, piyasa toparlanma belirtisi göstermiyor
ABS piyasaları da düşen monomer kontratını takiben kayıplarını Haziran ayına taşıdı. Nitekim, Avrupalı üreticiler fiyat stratejilerini Mayıs ayına kıyasla çoğunlukla 40-50€/tonluk indirimlerle açıkladı, ancak bazı durumlarda 30€/tonluk düşüşler de bildirildi.
ChemOrbis Fiyat Endeksi’ne göre, ABS piyasasında düşüşler daha belirgindi ve bu fiyatları 2024’ün Ocak sonundan bu yana görülen en düşük seviyelere çekti. Ancak, bu keskin düşüşe rağmen, piyasada anlamlı bir toparlanma henüz görülmedi.
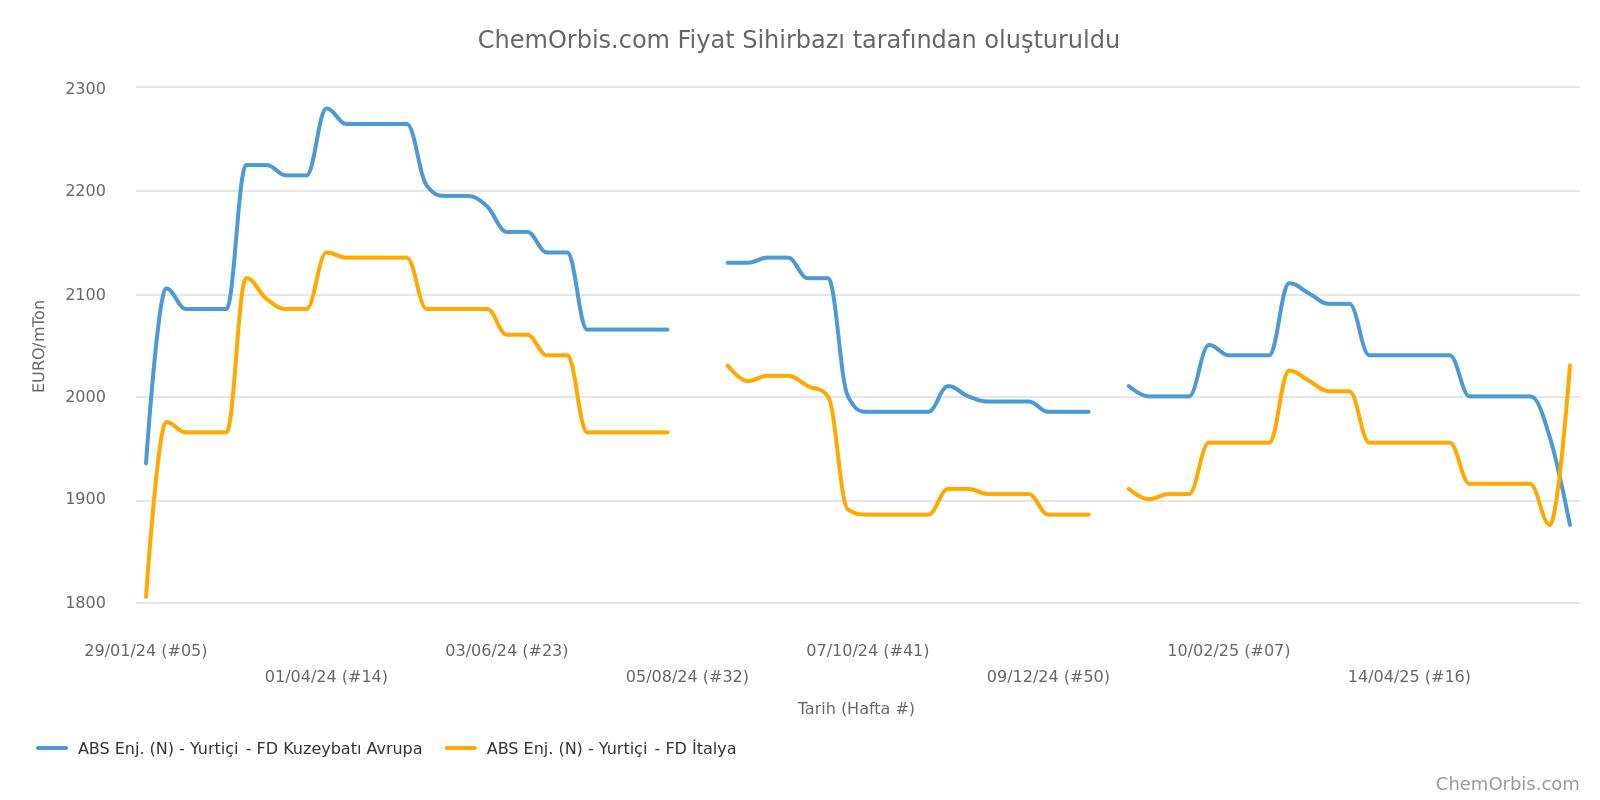
Fiyatlar üst üste üçüncü ay gerilese dahi, talep zayıf kaldı. Güney Kore ve Tayvan malı ABS’e yönelik antidamping soruşturmasına ilişkin detayların halen netleşmemesi nedeniyle ithalat piyasasında belirsizlik sürerken, şu ana kadar arz sıkıntısı yaşanmadı. Ayrıca, satıcılar zayıf siparişlerden şikayet etmeye devam etti ve bunu esas olarak başlıca nihai uygulamalara yönelik talepteki toparlanma eksikliğine bağladılar.
PS ve ABS piyasaları için kısa vadeli görünüm negatif kaldı
Avrupalı oyuncuların çoğu arz-talep dinamiklerinde büyük değişiklikler beklemiyor. Aslında, alım ilgisinin kısa vadede zayıf kalması muhtemel. Temmuz ve Ağustos aylarında birçok oyuncunun yaz tatili sebebiyle piyasadan ayrılacak olması, ticari faaliyetleri daha da yavaşlatabilir.
Ancak, bazı satıcılar oyuncuların yaz tatillerinden döneceği ve stoklarını yenilemek isteyebileceği Eylül ayında piyasa koşullarında bir iyileşme olacağına dair umutlarını koruyor.
İtalya ve Kuzeybatı Avrupa’da PS, bu yılın en düşük seviyelerine geriledi
Haziran stiren kontratı üst üste üçüncü ay geriledi ve Mayıs ayına kıyasla 47€/ton düşüşle Aralık 2024’ten bu yana en düşük seviyesine indi. Sonuç olarak, Avrupalı üreticiler Haziran fiyat politikalarını geçen aya kıyasla 30€/ton ile 50€/ton arasında değişen indirimlerle açıkladı.
Buna göre, hem İtalya hem de Kuzeybatı Avrupa’da spot kristal ve antişok fiyatları Aralık 2024’ten bu yana görülen en düşük seviyelere geriledi.
Ancak, düşen fiyatlara rağmen çoğu satıcı talebin oldukça durgun olduğunu, arz sorunu bulunmadığını ve alıcıların alım yapmak için acele etmediğinden temkinli kaldığını bildirdi. Nitekim, bazı Avrupa ülkelerinde yaklaşan yaz tatili piyasaya baskı kurmaya başladı ve çoğu oyuncunun stok yapmaktan kaçınmasına neden oldu.
ABS için kayıplar daha derin, piyasa toparlanma belirtisi göstermiyor
ABS piyasaları da düşen monomer kontratını takiben kayıplarını Haziran ayına taşıdı. Nitekim, Avrupalı üreticiler fiyat stratejilerini Mayıs ayına kıyasla çoğunlukla 40-50€/tonluk indirimlerle açıkladı, ancak bazı durumlarda 30€/tonluk düşüşler de bildirildi.
ChemOrbis Fiyat Endeksi’ne göre, ABS piyasasında düşüşler daha belirgindi ve bu fiyatları 2024’ün Ocak sonundan bu yana görülen en düşük seviyelere çekti. Ancak, bu keskin düşüşe rağmen, piyasada anlamlı bir toparlanma henüz görülmedi.
Fiyatlar üst üste üçüncü ay gerilese dahi, talep zayıf kaldı. Güney Kore ve Tayvan malı ABS’e yönelik antidamping soruşturmasına ilişkin detayların halen netleşmemesi nedeniyle ithalat piyasasında belirsizlik sürerken, şu ana kadar arz sıkıntısı yaşanmadı. Ayrıca, satıcılar zayıf siparişlerden şikayet etmeye devam etti ve bunu esas olarak başlıca nihai uygulamalara yönelik talepteki toparlanma eksikliğine bağladılar.
PS ve ABS piyasaları için kısa vadeli görünüm negatif kaldı
Avrupalı oyuncuların çoğu arz-talep dinamiklerinde büyük değişiklikler beklemiyor. Aslında, alım ilgisinin kısa vadede zayıf kalması muhtemel. Temmuz ve Ağustos aylarında birçok oyuncunun yaz tatili sebebiyle piyasadan ayrılacak olması, ticari faaliyetleri daha da yavaşlatabilir.
Ancak, bazı satıcılar oyuncuların yaz tatillerinden döneceği ve stoklarını yenilemek isteyebileceği Eylül ayında piyasa koşullarında bir iyileşme olacağına dair umutlarını koruyor.
Diğer ücretsiz plastik haberleri
Plastik hammadde (PP, LDPE, LLDPE ,HDPE, PVC, Kristal, Antişok, PET, ABS) fiyatları, Petkim fiyatları, polimer pazar trendleri ve fazlası...- Avrupa’da petrokimya tesisleri kapanıyor, varlıklar el değiştiriyor: Yeniden yapılanma ne aşamada?
- Süveyş’e dönüş hız kazanıyor, ancak küresel deniz taşımacılığı normalleşmekten halen uzak
- Suudi boru hattı kesintisi, tedarik ve lojistik risklerini artırıyor, PP ve PE yükselişini tetikliyor
- G. Kore’de petrokimya yeniden yapılanması: Değerlendirme aşaması, yerini tesis kapanışlarına bırakmaya başladı
- Avrupa doğal gazı, Asya LNG'si Orta Doğu gerilimiyle yeni zirvelere ulaştı
- Global deniz taşımacılığı, ana ticaret rotalarında süregelen darboğazlarla karşı karşıya
- Savaş mı toparlanma mı? Yılın ilk yarısındaki kazançlar petrokimya sektöründe kazananları ve kaybedenleri yeniden belirledi
- Temmuz'un ikinci yarısındaki sert petrol dalgalanması, çoğu polimerde artışları durduramadı
- Dow’un 1,1 milyar euroluk tazminat davası, Avrupa’daki etilen karteli tartışmalarını yeniden gündeme taşıdı
- Yenilenen savaş primiyle yeniden sıçrayan petrol, polimerlerdeki düşüşü tersine çevirebilir mi?

