






Yapay zeka tarafından tercüme edilmiştir.  Yapay Zeka'nın öne çıkardıkları
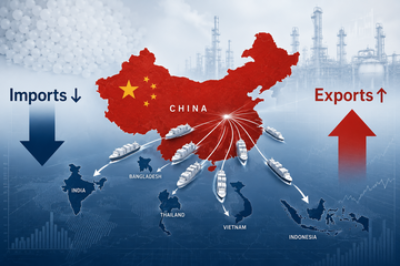
Çin’in hızla artan PP ihracatı, yapısal arz fazlasıyla Asya'nın ticaret haritasını yeniden şekillendiriyor
Merve Sezgün - msezgun@chemorbis.com
Çin’in 2026’nın ilk yarısındaki rekor polipropilen ihracatı gündemde olabilir, ancak asıl hikaye gümrük verilerinin altında yatıyor. Denizaşırı yüklemelerdeki artış, yalnızca Orta Doğu’daki tedarik kesintilerinin yarattığı geçici arbitraj fırsatlarının sonucu değildi. Esasında, yıllardır süregelen ve Çin’in üretim kapasitesinin yurtiçi tüketimden çok daha hızlı büyümesiyle oluşan yapısal bir değişimi gözler önüne serdi.
ChemOrbis Tedarik Sihirbazı’na göre, Çin 2021 ile 2025 arasında yaklaşık 20 milyon ton/yıl polipropilen kapasitesi ekledi. 2026’da ise 5 milyon tondan fazla kapasitenin faaliyete geçmesi planlanıyor, bunu 2027’de neredeyse bir 5 milyon ton/yıl daha takip edecek.
Bu da, ihracat bu yıl potansiyel olarak 5 milyon tonu aşsa dahi, ülkenin üretim arz fazlasının daha da büyüyeceği anlamına geliyor.
Kapasite artışı talebi geride bıraktı
Çin’in yurtiçi PP endüstrisi, global petrokimya sektöründe dünyanın herhangi bir yerinde görülen en hızlı büyüme oranlarından biriyle genişledi. Ancak talep aynı hızda artmadı. Gayrimenkul sektöründeki uzun süren zayıflık, temkinli tüketici harcamaları ve birçok türev imalat sanayisindeki yavaş büyüme, yurtiçi polimer tüketimini sınırladı.
Sonuç olarak, ülkenin hızla büyüyen üretim tabanının artan oranda yurtdışı pazarlara, arz fazlası malı emmesi için ihtiyaç duyması söz konusu.
Bu nedenle ihracat, birçok üretici için cazip bir ticari fırsattan ziyade operasyonel bir zorunluluğa dönüştü.
Çin’in rekabet gücünü güçlendiren çeşitlendirilmiş ham madde tabanı
Çin’in rekabet gücü yalnızca ölçeğe dayanmıyor. Asya’daki birçok üreticiden farklı olarak ülke, dünyanın en çeşitlendirilmiş polipropilen üretim sistemlerinden birine sahip.
Geleneksel nafta bazlı tesislerin yanı sıra, Çin kömürden olefin üretimi (CTO), metanolden olefin (MTO), propan dehidrojenasyon (PDH) ve diğer alternatif üretim yollarına büyük yatırımlar yaptı.
Her Çinli üretici, özellikle zayıf marjlar veya düşük işletim oranları dönemlerinde, global maliyet eğrisinin en altında faaliyet göstermiyor. Ancak farklı ham maddelerin kullanılması, tek bir ham maddeye veya ithalat rotasına bağımlılığı azaltırken, üreticilere jeopolitik belirsizlikler veya ham madde dalgalanmaları dönemlerinde daha fazla esneklik sağlıyor.
Bu esneklik, global tedarik zincirlerinin kesintiye uğradığı her seferde daha da kıymetli hale geliyor.
Orta Doğu’daki kesintiler Çin’in ihracat kapasitesini gösterdi
2026’nın ikinci çeyreğinde Orta Doğulu üreticileri etkileyen tedarik kesintileri, Çin’in ihracat genişlemesini oluşturmadı. Onu hızlandırdı.
Çeşitli geleneksel tedarikçilerden tedarik daraldıkça, Çinli üreticiler daha önce Orta Doğu mallarına daha çok bağımlı olan pazarlara hızla yüklemeleri artırdı.
Bu durum, Çin’in yalnızca yeterli arz fazlası hacmine sahip olduğunu değil, aynı zamanda kısa sürede yüklü miktarda malı yurtdışına sevk edebilecek ticari ilişkiler, lojistik ve ihracat kanallarını halihazırda geliştirdiğini de gösterdi.
Belki de daha önemlisi, ihracat Orta Doğu tedarik koşulları Haziran’da iyileşse bile tarihsel olarak yüksek kalmayı sürdürdü. Bu da kesintilerin, geçici bir ihracat patlaması yaratmak yerine, zaten mevcut olan ihracat becerisini ortaya çıkardığını gösteriyor.
Geleneksel tedarikçiler artık iki cephede rekabetle karşı karşıya
Çin’in değişen rolü, Asya genelinde yeni bir rekabet ortamı oluşturdu. Tarihsel olarak, Güney Kore, Singapur, Tayvan ve Orta Doğu’dan ihracatçılar, Çin’i en büyük ve en güvenilir hedeflerinden biri olarak görüyordu. Ancak bu piyasa giderek daralıyor.
Bununla birlikte, Çinli üreticiler bu ihracat pazarlarının birçoğunda giderek artan biçimde rekabet ediyor. Sonuç ise büyüyen bir yer değiştirme etkisi. Daha önce Çin’e yönelen mallar, artık alternatif destinasyonlar bulmak zorunda; aynı anda Çin malı da giderek daha rekabetçi teklifler ile tam olarak bu pazarlara giriyor. Çin, bir tedarikçinin yerini almak yerine, zaten iyi tedarik edilen bölgesel piyasa içine başka bir büyük tedarik kaynağı eklemiş oluyor.
Güneydoğu Asya kilit mücadele alanı olarak öne çıkıyor
Bu rekabet değişimini Güneydoğu Asya’dan daha açık gösteren çok az bölge var. Vietnam, Endonezya ve Tayland, yapısal olarak ithal polipropilene bağımlı kalmaya devam ediyor ve Çin’den göreli olarak kısa taşıma mesafelerinin avantajını yaşıyorlar. Bu pazarlar, Çin’in büyüyen arz fazlası için doğal hedef haline geldi.
Ayrıca Çinli üreticiler, geleneksel tedarikçilerin üretim kesintileri, lojistik sınırlamalar veya jeopolitik aksaklıklar yaşadığı her durumda giderek daha hızlı yanıt verebilecek kapasiteye ulaşmış durumda.
Çin’in katılımı büyüdükçe, Kuzeydoğu Asya, Orta Doğu ve ASEAN’daki üreticiler de aynı müşteriler için doğrudan rekabet etmekte. Dolayısıyla rekabet, sadece daha şiddetli değil, aynı zamanda daha geniş çaplı bir hal alıyor.
Hindistan giderek daha stratejik bir önem kazanıyor
Hindistan, giderek artan stratejik öneme sahip başka bir piyasa olarak öne çıkıyor. Çin’in Hindistan’a yönelik ihracat payı, 2026’nın ilk yarısında Körfez üreticilerini etkileyen kesintiler sırasında alıcıların alternatif tedarik aramasıyla önemli ölçüde arttı.
Bu deneyim, ticari koşullar uygun hale geldiğinde, Çin’in geleneksel olarak Orta Doğulu tedarikçilerin hâkim olduğu bir piyasaya giderek daha etkin hizmet verebildiğini gösterdi.
Çin’in ihracat altyapısı olgunlaşmaya devam ettikçe, Hindistan yalnızca fırsatçı bir pazar olmaktan çıkıp daha düzenli bir destinasyon haline gelmesi muhtemel.
Asya’nın PP piyasasında yeni bir dönem
Çin’in yapısal PP ihracatçısı olarak ortaya çıkması, gümrük istatistiklerine giren bir başka rekorun ötesinde, Asya PP piyasasında temel dengelerin değiştiğini gösteriyor.
On yıllar boyunca Çin, dünyanın en büyük ithal resin hedefiydi. Artık bölgesel ticaret akışlarını şekillendiren bir tedarikçi konumuna geçiyor.
2026-2027 döneminde devreye girmesi planlanan bir 10 milyon ton/yıl yeni kapasiteyle, ülkenin ihracat arz fazlası, Asya PP piyasasının önümüzdeki yıllardaki önde gelen özelliklerinden biri olmayı sürdürecek gibi görünüyor.
ChemOrbis Tedarik Sihirbazı’na göre, Çin 2021 ile 2025 arasında yaklaşık 20 milyon ton/yıl polipropilen kapasitesi ekledi. 2026’da ise 5 milyon tondan fazla kapasitenin faaliyete geçmesi planlanıyor, bunu 2027’de neredeyse bir 5 milyon ton/yıl daha takip edecek.
Bu da, ihracat bu yıl potansiyel olarak 5 milyon tonu aşsa dahi, ülkenin üretim arz fazlasının daha da büyüyeceği anlamına geliyor.
Kapasite artışı talebi geride bıraktı
Çin’in yurtiçi PP endüstrisi, global petrokimya sektöründe dünyanın herhangi bir yerinde görülen en hızlı büyüme oranlarından biriyle genişledi. Ancak talep aynı hızda artmadı. Gayrimenkul sektöründeki uzun süren zayıflık, temkinli tüketici harcamaları ve birçok türev imalat sanayisindeki yavaş büyüme, yurtiçi polimer tüketimini sınırladı.
Sonuç olarak, ülkenin hızla büyüyen üretim tabanının artan oranda yurtdışı pazarlara, arz fazlası malı emmesi için ihtiyaç duyması söz konusu.
Bu nedenle ihracat, birçok üretici için cazip bir ticari fırsattan ziyade operasyonel bir zorunluluğa dönüştü.
Çin’in rekabet gücünü güçlendiren çeşitlendirilmiş ham madde tabanı
Çin’in rekabet gücü yalnızca ölçeğe dayanmıyor. Asya’daki birçok üreticiden farklı olarak ülke, dünyanın en çeşitlendirilmiş polipropilen üretim sistemlerinden birine sahip.
Geleneksel nafta bazlı tesislerin yanı sıra, Çin kömürden olefin üretimi (CTO), metanolden olefin (MTO), propan dehidrojenasyon (PDH) ve diğer alternatif üretim yollarına büyük yatırımlar yaptı.
Her Çinli üretici, özellikle zayıf marjlar veya düşük işletim oranları dönemlerinde, global maliyet eğrisinin en altında faaliyet göstermiyor. Ancak farklı ham maddelerin kullanılması, tek bir ham maddeye veya ithalat rotasına bağımlılığı azaltırken, üreticilere jeopolitik belirsizlikler veya ham madde dalgalanmaları dönemlerinde daha fazla esneklik sağlıyor.
Bu esneklik, global tedarik zincirlerinin kesintiye uğradığı her seferde daha da kıymetli hale geliyor.
Orta Doğu’daki kesintiler Çin’in ihracat kapasitesini gösterdi
2026’nın ikinci çeyreğinde Orta Doğulu üreticileri etkileyen tedarik kesintileri, Çin’in ihracat genişlemesini oluşturmadı. Onu hızlandırdı.
Çeşitli geleneksel tedarikçilerden tedarik daraldıkça, Çinli üreticiler daha önce Orta Doğu mallarına daha çok bağımlı olan pazarlara hızla yüklemeleri artırdı.
Bu durum, Çin’in yalnızca yeterli arz fazlası hacmine sahip olduğunu değil, aynı zamanda kısa sürede yüklü miktarda malı yurtdışına sevk edebilecek ticari ilişkiler, lojistik ve ihracat kanallarını halihazırda geliştirdiğini de gösterdi.
Belki de daha önemlisi, ihracat Orta Doğu tedarik koşulları Haziran’da iyileşse bile tarihsel olarak yüksek kalmayı sürdürdü. Bu da kesintilerin, geçici bir ihracat patlaması yaratmak yerine, zaten mevcut olan ihracat becerisini ortaya çıkardığını gösteriyor.
Geleneksel tedarikçiler artık iki cephede rekabetle karşı karşıya
Çin’in değişen rolü, Asya genelinde yeni bir rekabet ortamı oluşturdu. Tarihsel olarak, Güney Kore, Singapur, Tayvan ve Orta Doğu’dan ihracatçılar, Çin’i en büyük ve en güvenilir hedeflerinden biri olarak görüyordu. Ancak bu piyasa giderek daralıyor.
Bununla birlikte, Çinli üreticiler bu ihracat pazarlarının birçoğunda giderek artan biçimde rekabet ediyor. Sonuç ise büyüyen bir yer değiştirme etkisi. Daha önce Çin’e yönelen mallar, artık alternatif destinasyonlar bulmak zorunda; aynı anda Çin malı da giderek daha rekabetçi teklifler ile tam olarak bu pazarlara giriyor. Çin, bir tedarikçinin yerini almak yerine, zaten iyi tedarik edilen bölgesel piyasa içine başka bir büyük tedarik kaynağı eklemiş oluyor.
Güneydoğu Asya kilit mücadele alanı olarak öne çıkıyor
Bu rekabet değişimini Güneydoğu Asya’dan daha açık gösteren çok az bölge var. Vietnam, Endonezya ve Tayland, yapısal olarak ithal polipropilene bağımlı kalmaya devam ediyor ve Çin’den göreli olarak kısa taşıma mesafelerinin avantajını yaşıyorlar. Bu pazarlar, Çin’in büyüyen arz fazlası için doğal hedef haline geldi.
Ayrıca Çinli üreticiler, geleneksel tedarikçilerin üretim kesintileri, lojistik sınırlamalar veya jeopolitik aksaklıklar yaşadığı her durumda giderek daha hızlı yanıt verebilecek kapasiteye ulaşmış durumda.
Çin’in katılımı büyüdükçe, Kuzeydoğu Asya, Orta Doğu ve ASEAN’daki üreticiler de aynı müşteriler için doğrudan rekabet etmekte. Dolayısıyla rekabet, sadece daha şiddetli değil, aynı zamanda daha geniş çaplı bir hal alıyor.
Hindistan giderek daha stratejik bir önem kazanıyor
Hindistan, giderek artan stratejik öneme sahip başka bir piyasa olarak öne çıkıyor. Çin’in Hindistan’a yönelik ihracat payı, 2026’nın ilk yarısında Körfez üreticilerini etkileyen kesintiler sırasında alıcıların alternatif tedarik aramasıyla önemli ölçüde arttı.
Bu deneyim, ticari koşullar uygun hale geldiğinde, Çin’in geleneksel olarak Orta Doğulu tedarikçilerin hâkim olduğu bir piyasaya giderek daha etkin hizmet verebildiğini gösterdi.
Çin’in ihracat altyapısı olgunlaşmaya devam ettikçe, Hindistan yalnızca fırsatçı bir pazar olmaktan çıkıp daha düzenli bir destinasyon haline gelmesi muhtemel.
Asya’nın PP piyasasında yeni bir dönem
Çin’in yapısal PP ihracatçısı olarak ortaya çıkması, gümrük istatistiklerine giren bir başka rekorun ötesinde, Asya PP piyasasında temel dengelerin değiştiğini gösteriyor.
On yıllar boyunca Çin, dünyanın en büyük ithal resin hedefiydi. Artık bölgesel ticaret akışlarını şekillendiren bir tedarikçi konumuna geçiyor.
2026-2027 döneminde devreye girmesi planlanan bir 10 milyon ton/yıl yeni kapasiteyle, ülkenin ihracat arz fazlası, Asya PP piyasasının önümüzdeki yıllardaki önde gelen özelliklerinden biri olmayı sürdürecek gibi görünüyor.
Diğer ücretsiz plastik haberleri
Plastik hammadde (PP, LDPE, LLDPE ,HDPE, PVC, Kristal, Antişok, PET, ABS) fiyatları, Petkim fiyatları, polimer pazar trendleri ve fazlası...- G. Kore’de petrokimya yeniden yapılanması: Değerlendirme aşaması, yerini tesis kapanışlarına bırakmaya başladı
- Avrupa doğal gazı, Asya LNG'si Orta Doğu gerilimiyle yeni zirvelere ulaştı
- Global deniz taşımacılığı, ana ticaret rotalarında süregelen darboğazlarla karşı karşıya
- Savaş mı toparlanma mı? Yılın ilk yarısındaki kazançlar petrokimya sektöründe kazananları ve kaybedenleri yeniden belirledi
- Temmuz'un ikinci yarısındaki sert petrol dalgalanması, çoğu polimerde artışları durduramadı
- Dow’un 1,1 milyar euroluk tazminat davası, Avrupa’daki etilen karteli tartışmalarını yeniden gündeme taşıdı
- Yenilenen savaş primiyle yeniden sıçrayan petrol, polimerlerdeki düşüşü tersine çevirebilir mi?
- AB tarife düzenlemesini yayımladı, ABD plastiklerine gümrüksüz geçişin kapılarını ardına kadar açtı
- Güneydoğu Asya'nın savaş primi skor tablosu: PVC normale yaklaşırken PP, PET ve AYPE hâlâ yüksek seviyelerde
- İstatistik: Çin, Orta Doğu’daki aksaklıklar ortasında nisan ayı ihracatı patlayınca PE ticaret dinamiklerini yeniden yazıyor

