






Yapay zeka tarafından tercüme edilmiştir. 
G. Kore’de petrokimya yeniden yapılanması: Değerlendirme aşaması, yerini tesis kapanışlarına bırakmaya başladı
Esra Ersöz - eersoz@chemorbis.com
Güney Kore’nin uzun süredir devam eden petrokimya yeniden yapılanma hamlesi, görüşme safhasından somut kapasite rasyonalizasyonuna geçti. İlk büyük entegrasyon Daesan’da tamamlandı ve Yeosu’da devlet destekli bir başka büyük dönüşüm onaylandı. Bununla birlikte, ülkede ilerleme hâlâ dengesiz seyrediyor. Zira Ulsan’daki yeniden yapılanma görüşmeleri halen S-Oil’in muazzam Shaheen projesinin faaliyete geçişi ve performansına bağlı ilerliyor.
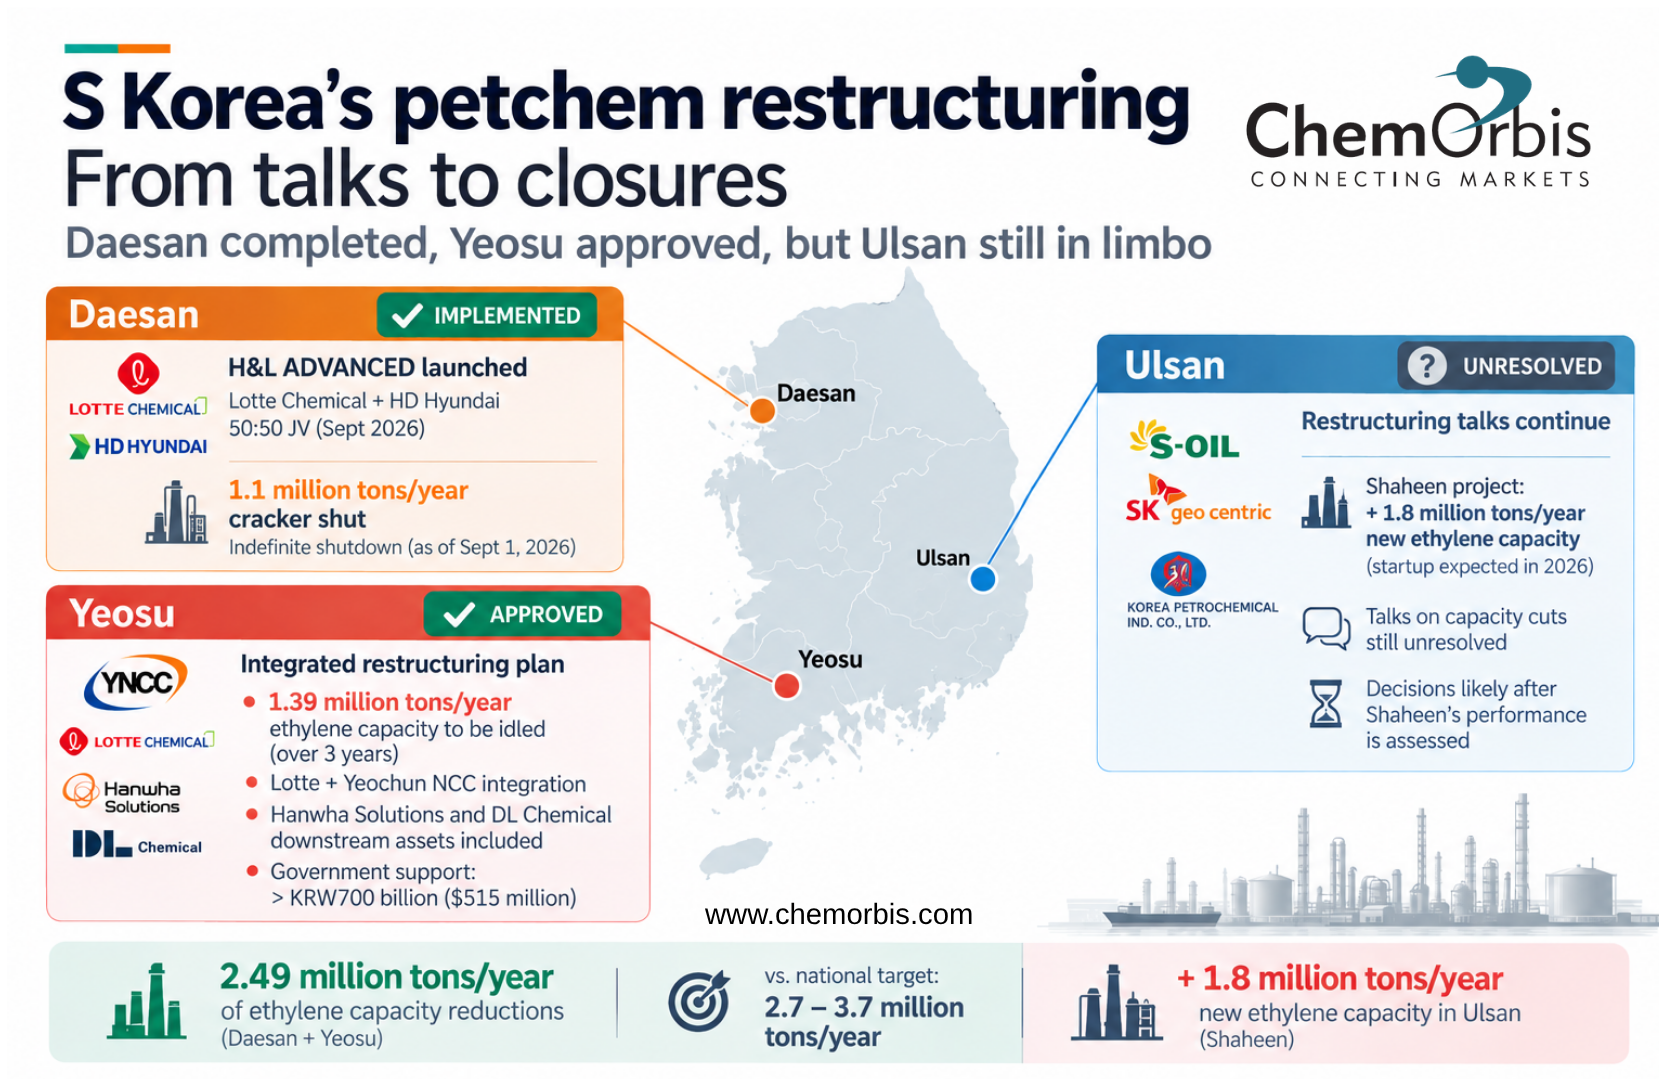
Nisan başından bu yana, yeniden yapılanma çabalarının hâlâ büyük ölçüde üreticiler arasındaki pazarlıklara odaklandığı dönemde, Güney Kore yurtiçi nafta kraking kapasitesini yılda 2,7 ila 3,7 milyon ton azaltma hedefine yönelik birçok önemli adım attı. Lotte Chemical’in yılda 1,1 milyon ton kapasiteli Daesan krakeri süresiz olarak kapatıldı; Yeosu yeniden yapılanma planı ise önümüzdeki üç yıl boyunca ilave 1,39 milyon ton/yıl etilen kapasitesinin devre dışı bırakılmasını öngörüyor.
Daesan ve Yeosu’da açıklanan azaltımlar toplamda yaklaşık 2,49 milyon ton/yıl’a ulaşarak, Güney Kore’yi ülke çapındaki kapasite azaltma hedefinin daha düşük bandına önemli ölçüde yaklaştırıyor.
Daesan, uygulamaya geçen ilk yeniden yapılanma planı oldu
Daesan, Nisan ayından bu yana en belirgin ilerlemeye sahne oldu.
Lotte Chemical ve HD Hyundai, petrokimya faaliyetlerinin H&L Advanced adı altında birleştirilmesini Eylül başında tamamladı. Eşit şekilde Lotte Chemical ve HD Hyundai Oilbank’a ait olan yeni şirket, HD Hyundai Chemical’i Lotte’nin Daesan’daki petrokimya operasyonları ile bir araya getiriyor.
İşlem, son büyük mevzuat engelini Ağustos ayında aştı; Güney Kore Adil Rekabet faaliyete geçirmek, birleşmeyi şartlı olarak onayladı. Düzenleyici kurum, birleşmenin iki pazardaki yoğunlaşmayı önemli ölçüde artıracağı endişesiyle yurtiçi AYPE ve EVA fiyatları ve tedariki için beş yıllık koruma önlemleri getirdi.
Bu yeniden yapılanma, hammadde piyasaları kapasitesinde de somut bir azalma sağladı. Lotte Chemical’in 1,1 milyon ton/yıl kapasiteli Daesan nafta krakeri 1 Eylül’de devre dışı bırakıldı ve süresiz olarak kapalı kalacak; bu, hükümetin yurtiçi kraking kapasitesini azaltma hedefinin yaklaşık %30-40’ına tekabül ediyor.
H&L Advanced, rekabet gücünü artırmak amacıyla rafineri ve petrokimya operasyonlarını entegre etmeyi, aynı zamanda kademeli olarak emtia ürünlerinden özel ve daha düşük karbonlu mallara geçmeyi planlıyor.
Yeosu, görüşme aşamasından onaylanmış kapasite kesintilerine ilerliyor
Yeosu’daki yeniden yapılanma süreci de önemli ölçüde ilerledi.
Temmuz ayında, devlet, Yeosu petrokimya kompleksine yönelik bir yeniden yapılanma planını onayladı. Bu plan, Yeochun NCC ile Lotte Chemical’in Yeosu’daki nafta kraking ve baz mallar faaliyetlerinin entegrasyonuna odaklanıyor. Hanwha Solutions ve DL Chemical de türev polietilen ve resin varlıklarıyla sürece katılıyor.
Plan, 3 yıl içinde 1,39 milyon ton/yıl etilen kapasitesinin devre dışı bırakılmasını öngörerek, Yeosu’yu Daesan’dan sonra devlet onaylı ikinci büyük yeniden yapılanma projesi konumuna taşıyor.
Hükümet, proje için 700 milyar KRW’den (515 milyon $) fazla finansman, vergi teşviki ve mevzuat desteği sözü verdi. Kapasite rasyonalizasyonunun yanı sıra, katılımcı şirketler yatırımlarını daha yüksek katma değerli ürünlere, özellikle özel polietilen ve diğer farklılaştırılmış mallara yönlendirmeyi hedefliyor.
Bu gelişme, tarafların nihai entegrasyon tekliflerini henüz yeni sunduğu ve hangi krakerler ile türev varlıkların dahil edileceğinin belirsiz olduğu nisan ayındaki durumdan önemli bir değişikliğe işaret ediyor.
Bu arada, Yeosu’daki diğer büyük yeniden yapılanma hattında ilerleme daha yavaş seyretti. LG Chem ve GS Caltex, Yeosu’daki kraker operasyonlarının entegrasyonu konusunda görüşmelerini sürdürüyor; ancak yönetişim ve mülkiyetle ilgili konular nihai anlaşmayı geciktirdi.
Ulsan hala eksik parça
Ulsan’da ilerleme kayda değer ölçüde yavaş kaldı; S-petrol, SK geocentric ve Korea Petrochemical Ind yeniden yapılanma önlemleri üzerinde anlaşmakta zorlandı.
Mayıs sonuna gelindiğinde, yeniden yapılanma görüşmeleri, paydaşlar arasındaki farklılıklar nedeniyle zaten gecikmelerle karşı karşıyaydı ve bu farklılıklar arasında varlık değerlemeleri ve gelecekteki üretim stratejileri de bulunuyordu.
Daha da önemlisi, S-petrol’ün Shaheen projesi bölgedeki kapasite denkleminde köklü bir değişim yarattı. Proje, yılda 1,8 milyon tonluk yeni etilen kapasitesi getirecek ve Ulsan’daki mevcut bireysel krakerlerden oldukça daha büyük olacak. Muazzam yatırım, yeni teknolojiye ve daha fazla rafineri-petrokimya entegrasyonuna dayanıyor; bu da, onu eski nafta bazlı tesislere kıyasla önemli bir maliyet avantajı ile donatabilir.
Haziran ayına gelindiğinde, sektör kaynakları ve hükümet yetkilileri, Kore’nin Ulsan’daki kapasite kesintilerine karar vermeden önce Shaheen Projesi’ni değerlendirmesinin muhtemel olduğunu belirtti. Ticari performansının, bölgede hangi tesislerin – eğer olacaksa – yeniden yapılanmaya dahil edilmesi gerektiğini belirlemede önemli rol oynaması bekleniyor.
2,49 milyon ton/yıl kapasite elendi; ancak gidilecek daha uzun bir yol var
Nisan ayından bu yana yaşanan gelişmeler, Güney Kore’nin yeniden yapılanma sürecinde daha somut bir aşamaya geçtiğini gösteriyor. Daesan, entegrasyon planlarından operasyona geçmiş ortak girişime ve pratikte bir krakerin duruşuna kadar ilerlemiş durumda; Yeosu ise yeni bir kapasite rasyonalizasyonu için devlet onayını aldı.
Her iki proje birlikte yaklaşık 2,49 milyon ton/yıl planlı veya tamamlanmış etilen kapasitesi azalmasını temsil ederek, hükümetin ülke genelindeki 2,7-3,7 milyon ton/yıl hedefine yaklaşıyor.
Yine de öne çıkan rakam tüm resmi anlatmıyor. Shaheen’in 1,8 milyon ton/yıl kapasiteli krakerinin devreye girmesi, Kore’nin aynı anda eski kapasitesinin bir kısmını çok daha büyük ve muhtemelen daha rekabetçi bir üretim üssüyle değiştirdiği anlamına geliyor.
Nisan başından bu yana, yeniden yapılanma çabalarının hâlâ büyük ölçüde üreticiler arasındaki pazarlıklara odaklandığı dönemde, Güney Kore yurtiçi nafta kraking kapasitesini yılda 2,7 ila 3,7 milyon ton azaltma hedefine yönelik birçok önemli adım attı. Lotte Chemical’in yılda 1,1 milyon ton kapasiteli Daesan krakeri süresiz olarak kapatıldı; Yeosu yeniden yapılanma planı ise önümüzdeki üç yıl boyunca ilave 1,39 milyon ton/yıl etilen kapasitesinin devre dışı bırakılmasını öngörüyor.
Daesan ve Yeosu’da açıklanan azaltımlar toplamda yaklaşık 2,49 milyon ton/yıl’a ulaşarak, Güney Kore’yi ülke çapındaki kapasite azaltma hedefinin daha düşük bandına önemli ölçüde yaklaştırıyor.
Daesan, uygulamaya geçen ilk yeniden yapılanma planı oldu
Daesan, Nisan ayından bu yana en belirgin ilerlemeye sahne oldu.
Lotte Chemical ve HD Hyundai, petrokimya faaliyetlerinin H&L Advanced adı altında birleştirilmesini Eylül başında tamamladı. Eşit şekilde Lotte Chemical ve HD Hyundai Oilbank’a ait olan yeni şirket, HD Hyundai Chemical’i Lotte’nin Daesan’daki petrokimya operasyonları ile bir araya getiriyor.
İşlem, son büyük mevzuat engelini Ağustos ayında aştı; Güney Kore Adil Rekabet faaliyete geçirmek, birleşmeyi şartlı olarak onayladı. Düzenleyici kurum, birleşmenin iki pazardaki yoğunlaşmayı önemli ölçüde artıracağı endişesiyle yurtiçi AYPE ve EVA fiyatları ve tedariki için beş yıllık koruma önlemleri getirdi.
Bu yeniden yapılanma, hammadde piyasaları kapasitesinde de somut bir azalma sağladı. Lotte Chemical’in 1,1 milyon ton/yıl kapasiteli Daesan nafta krakeri 1 Eylül’de devre dışı bırakıldı ve süresiz olarak kapalı kalacak; bu, hükümetin yurtiçi kraking kapasitesini azaltma hedefinin yaklaşık %30-40’ına tekabül ediyor.
H&L Advanced, rekabet gücünü artırmak amacıyla rafineri ve petrokimya operasyonlarını entegre etmeyi, aynı zamanda kademeli olarak emtia ürünlerinden özel ve daha düşük karbonlu mallara geçmeyi planlıyor.
Yeosu, görüşme aşamasından onaylanmış kapasite kesintilerine ilerliyor
Yeosu’daki yeniden yapılanma süreci de önemli ölçüde ilerledi.
Temmuz ayında, devlet, Yeosu petrokimya kompleksine yönelik bir yeniden yapılanma planını onayladı. Bu plan, Yeochun NCC ile Lotte Chemical’in Yeosu’daki nafta kraking ve baz mallar faaliyetlerinin entegrasyonuna odaklanıyor. Hanwha Solutions ve DL Chemical de türev polietilen ve resin varlıklarıyla sürece katılıyor.
Plan, 3 yıl içinde 1,39 milyon ton/yıl etilen kapasitesinin devre dışı bırakılmasını öngörerek, Yeosu’yu Daesan’dan sonra devlet onaylı ikinci büyük yeniden yapılanma projesi konumuna taşıyor.
Hükümet, proje için 700 milyar KRW’den (515 milyon $) fazla finansman, vergi teşviki ve mevzuat desteği sözü verdi. Kapasite rasyonalizasyonunun yanı sıra, katılımcı şirketler yatırımlarını daha yüksek katma değerli ürünlere, özellikle özel polietilen ve diğer farklılaştırılmış mallara yönlendirmeyi hedefliyor.
Bu gelişme, tarafların nihai entegrasyon tekliflerini henüz yeni sunduğu ve hangi krakerler ile türev varlıkların dahil edileceğinin belirsiz olduğu nisan ayındaki durumdan önemli bir değişikliğe işaret ediyor.
Bu arada, Yeosu’daki diğer büyük yeniden yapılanma hattında ilerleme daha yavaş seyretti. LG Chem ve GS Caltex, Yeosu’daki kraker operasyonlarının entegrasyonu konusunda görüşmelerini sürdürüyor; ancak yönetişim ve mülkiyetle ilgili konular nihai anlaşmayı geciktirdi.
Ulsan hala eksik parça
Ulsan’da ilerleme kayda değer ölçüde yavaş kaldı; S-petrol, SK geocentric ve Korea Petrochemical Ind yeniden yapılanma önlemleri üzerinde anlaşmakta zorlandı.
Mayıs sonuna gelindiğinde, yeniden yapılanma görüşmeleri, paydaşlar arasındaki farklılıklar nedeniyle zaten gecikmelerle karşı karşıyaydı ve bu farklılıklar arasında varlık değerlemeleri ve gelecekteki üretim stratejileri de bulunuyordu.
Daha da önemlisi, S-petrol’ün Shaheen projesi bölgedeki kapasite denkleminde köklü bir değişim yarattı. Proje, yılda 1,8 milyon tonluk yeni etilen kapasitesi getirecek ve Ulsan’daki mevcut bireysel krakerlerden oldukça daha büyük olacak. Muazzam yatırım, yeni teknolojiye ve daha fazla rafineri-petrokimya entegrasyonuna dayanıyor; bu da, onu eski nafta bazlı tesislere kıyasla önemli bir maliyet avantajı ile donatabilir.
Haziran ayına gelindiğinde, sektör kaynakları ve hükümet yetkilileri, Kore’nin Ulsan’daki kapasite kesintilerine karar vermeden önce Shaheen Projesi’ni değerlendirmesinin muhtemel olduğunu belirtti. Ticari performansının, bölgede hangi tesislerin – eğer olacaksa – yeniden yapılanmaya dahil edilmesi gerektiğini belirlemede önemli rol oynaması bekleniyor.
Bu durum, Güney Kore’nin yeniden yapılanma sürecinde sıra dışı bir tezat oluşturuyor: Daesan ve Yeosu’da eski kapasite kaldırılırken, Ulsan’da aynı anda önemli miktarda yeni kapasite piyasaya girmeye hazırlanıyor.
2,49 milyon ton/yıl kapasite elendi; ancak gidilecek daha uzun bir yol var
Nisan ayından bu yana yaşanan gelişmeler, Güney Kore’nin yeniden yapılanma sürecinde daha somut bir aşamaya geçtiğini gösteriyor. Daesan, entegrasyon planlarından operasyona geçmiş ortak girişime ve pratikte bir krakerin duruşuna kadar ilerlemiş durumda; Yeosu ise yeni bir kapasite rasyonalizasyonu için devlet onayını aldı.
Her iki proje birlikte yaklaşık 2,49 milyon ton/yıl planlı veya tamamlanmış etilen kapasitesi azalmasını temsil ederek, hükümetin ülke genelindeki 2,7-3,7 milyon ton/yıl hedefine yaklaşıyor.
Yine de öne çıkan rakam tüm resmi anlatmıyor. Shaheen’in 1,8 milyon ton/yıl kapasiteli krakerinin devreye girmesi, Kore’nin aynı anda eski kapasitesinin bir kısmını çok daha büyük ve muhtemelen daha rekabetçi bir üretim üssüyle değiştirdiği anlamına geliyor.
Yeniden yapılanmanın bir sonraki aşaması, bu nedenle, yalnızca kapasite kesmek değil, aynı zamanda Kore’nin petrokimya endüstrisini daha yeni, daha entegre ve daha yüksek katma değerli üretime göre yeniden biçimlendirirken hangi varlıkların ayakta kalacağı üzerinde şekillenebilir.
Diğer ücretsiz plastik haberleri
Plastik hammadde (PP, LDPE, LLDPE ,HDPE, PVC, Kristal, Antişok, PET, ABS) fiyatları, Petkim fiyatları, polimer pazar trendleri ve fazlası...- Avrupa’da petrokimya tesisleri kapanıyor, varlıklar el değiştiriyor: Yeniden yapılanma ne aşamada?
- Süveyş’e dönüş hız kazanıyor, ancak küresel deniz taşımacılığı normalleşmekten halen uzak
- Suudi boru hattı kesintisi, tedarik ve lojistik risklerini artırıyor, PP ve PE yükselişini tetikliyor
- Avrupa doğal gazı, Asya LNG'si Orta Doğu gerilimiyle yeni zirvelere ulaştı
- Global deniz taşımacılığı, ana ticaret rotalarında süregelen darboğazlarla karşı karşıya
- Savaş mı toparlanma mı? Yılın ilk yarısındaki kazançlar petrokimya sektöründe kazananları ve kaybedenleri yeniden belirledi
- Temmuz'un ikinci yarısındaki sert petrol dalgalanması, çoğu polimerde artışları durduramadı
- Dow’un 1,1 milyar euroluk tazminat davası, Avrupa’daki etilen karteli tartışmalarını yeniden gündeme taşıdı
- Yenilenen savaş primiyle yeniden sıçrayan petrol, polimerlerdeki düşüşü tersine çevirebilir mi?
- AB tarife düzenlemesini yayımladı, ABD plastiklerine gümrüksüz geçişin kapılarını ardına kadar açtı

