

Yapay zeka tarafından tercüme edilmiştir. 
Savaş mı toparlanma mı? Yılın ilk yarısındaki kazançlar petrokimya sektöründe kazananları ve kaybedenleri yeniden belirledi
Esra Ersöz - eersoz@chemorbis.com
Orta Doğu savaşı, 2026’nın ikinci çeyreğinde global petrokimya sektörünün manzarasını keskin şekilde değiştirdi; ancak finansal etkiler oldukça farklılık gösterdi. Büyük üreticilerin yılın ilk yarısına ait sonuçları, üretim, hammadde ve lojistik aksamalarına doğrudan maruz kalan şirketlerle, bu aksamalar sonucu ortaya çıkan tedarik sıkışıklığından, yüksek fiyatlardan ve değişen hammadde ekonomilerinden faydalanabilen şirketler arasındaki uçurumun giderek genişlediğini ortaya koyuyor.
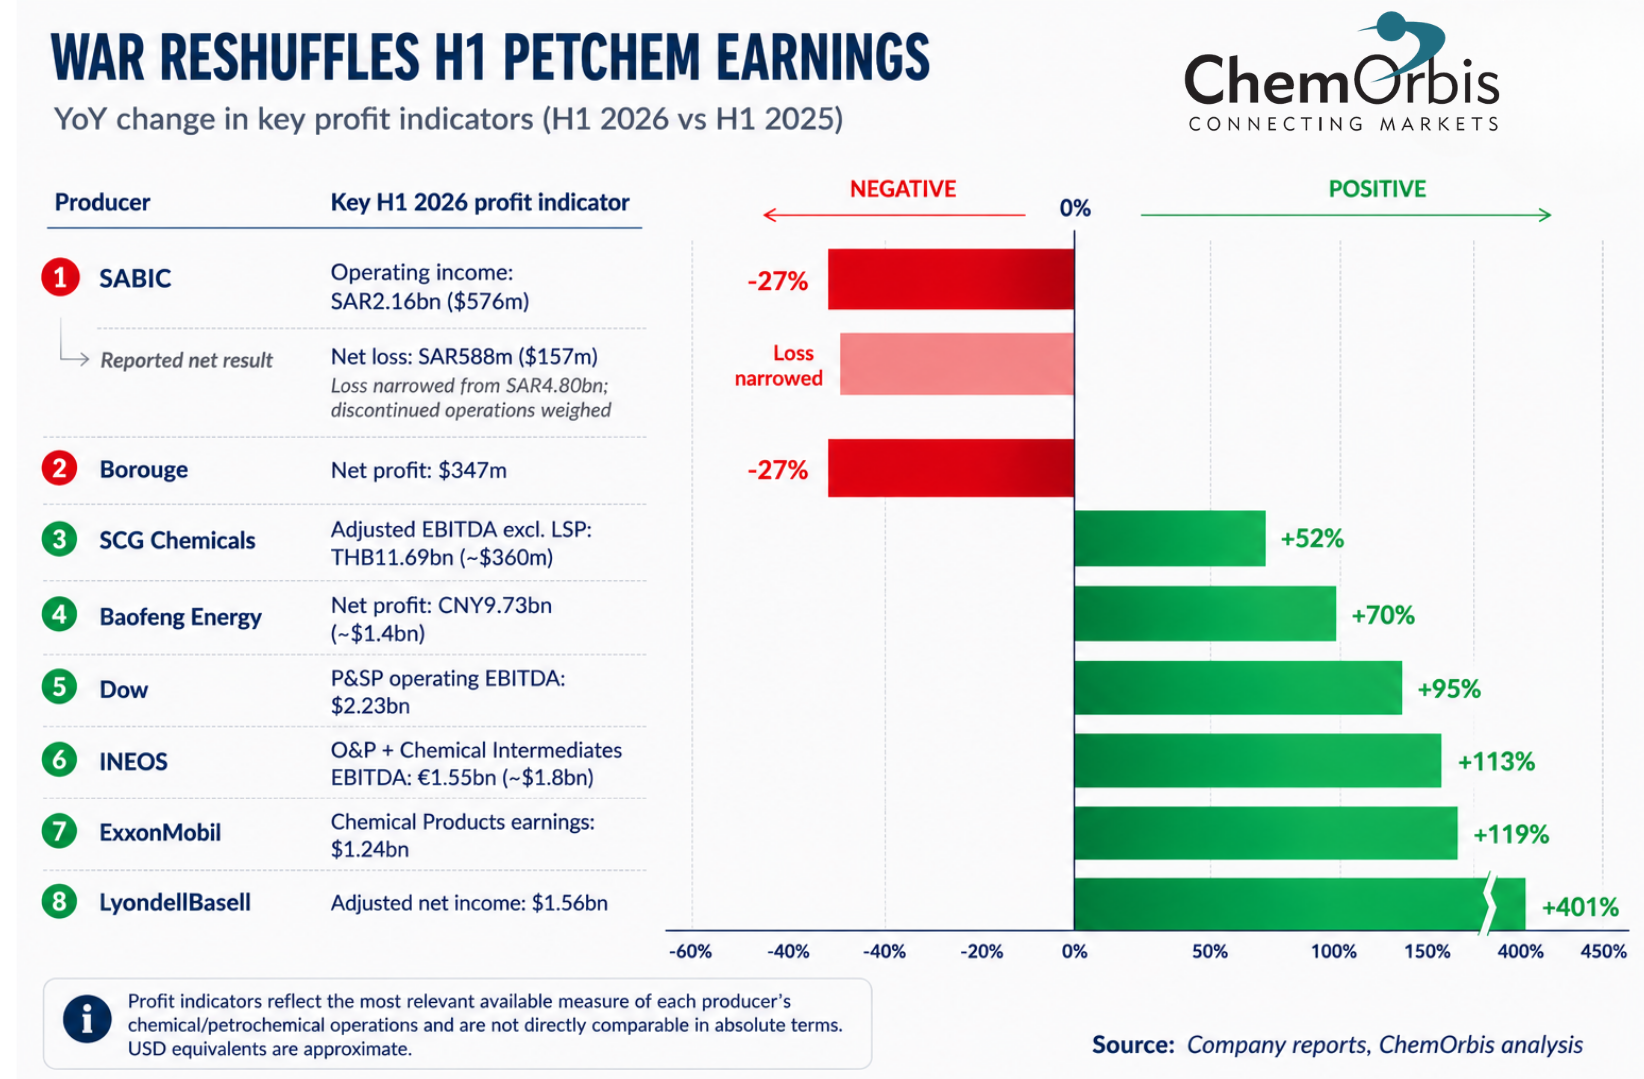
Bu ayrışma çarpıcı. SABIC ve Borouge’un başlıca kârlılık göstergeleri geçen yıla göre yaklaşık dörtte bir oranında düşerken, LyondellBasell, Dow, ExxonMobil’in kimya işi, INEOS ve SCG Chemicals, kendi düzeltilmiş faaliyet metriklerinde önemli artışlar kaydetti. Çin’de, Baofeng Energy de, yükselen petrol fiyatlarının kömür bazlı olefinlerin göreceli ekonomisini güçlendirmesiyle başlıca kazananlardan biri olarak öne çıktı.
Ancak sonuçlar, geleneksel bir petrokimya toparlanmasına işaret etmiyor. Talep birçok pazarda durgun kalırken, en iyi performans gösteren üreticilerin hacimleri dahi patlama yaşamadı. Bunun yerine, savaş geçici olarak tedariki azalttı veya kısıtladı ve marjları, tesisleri çalışır durumda tutabilen, bağlayıcı hammaddeyi temin edebilen ve müşterilerine ulaşabilen üreticilere yönlendirdi.
Körfez üreticileri en büyük yükü taşırken, yüksek fiyatlar bir tampon sağladı
Aksamalara en yakın üreticiler için savaş, bir paradoks yarattı: tedarik daralınca ürün fiyatları yükseldi, ancak bu artışlardan faydalanmak için yeterli mal üretip hareket ettirmek çok daha zorlaştı.
SABIC’in ilk yarı gelirleri geçen yıla göre %14 düşüşle 50,96 milyar SAR’a gerilerken, faaliyet gelirleri %27 azalarak 2,16 milyar SAR oldu. Suudi şirket yılın bu döneminde zarar etmeye devam etti, ancak bildirilen net zarar yıllık bazda önemli ölçüde azalarak 588 milyon SAR’a düştü (geçen yıl 4,80 milyar SAR idi). Bu son kıyaslama, büyük ölçüde durdurulan operasyonların etkisiyle oluştuğundan, faaliyet geliri temel performansı gösteren daha faydalı bir gösterge oldu.
Savaşın etkisi özellikle 2. Çeyrekte belirginleşti. Tedarik zinciri aksamaları ve değişen ticaret akışları satış hacimlerini vurdu, ancak artan satış fiyatları kısmi bir tampon sundu. SABIC, malların yönünü değiştirerek, örneğin Suudi Arabistan’ın doğu kıyısından batısına polimer sevkiyatlarını artırarak karşılık verdi, ancak bu aksama şirketi yılın ilk yarısındaki kazanç ayrışmasında kaybeden tarafta bıraktı.
Borouge buna bir başka net örnek sunuyor. İlk yarı net kârı yıllık bazda %27 azalarak 347 milyon $’a, düzeltilmiş FAVÖK ise %26 azalışla 744 milyon $’a geriledi. Satış hacimleri %18 düşüşle 1,96 milyon tona indi.
Ancak Borouge’un deneyimi, savaşın etkisinin yalnızca coğrafyaya indirgenemeyeceğini de gösteriyor. BAE üreticisi alternatif lojistik hatları geliştirdi ve aksamalara rağmen mal sevkiyatını sürdürebildi. 2. Çeyreğe gelindiğinde, gerçekleşen fiyatlar keskin şekilde yükseldi ve çeyreklik net kâr, 1. Çeyreğe göre iyileşti, ancak daha düşük hacimler ile yüksek hammadde ve lojistik maliyetleri yıllık kıyaslamada baskı yaratmaya devam etti.
Diğer Körfez üreticileri bu ayrışmayı pekiştiriyor. Saudi Kayan ve Sipchem, düşük hacimler ve yüksek maliyetlerden olumsuz etkilenirken, Yansab ise tam tersi yönde hareket ederek, güvenilir operasyonları sayesinde artan fiyatlardan faydalanıp 2022’den bu yana en güçlü çeyreklik kârını elde etti.
Dolayısıyla, ayrım çizgisi yalnızca bir üreticinin Orta Doğu’da olup olmaması değildi. Operasyonel kalabilmek ve ürünleri piyasaya ulaştırabilmek, savaş kaynaklı fiyat artışlarını kâra dönüştürmede kritik öneme sahip oldu.
LYB ve INEOS tedarik sıkışıklığından faydalandı
Orta Doğulu üreticiler aksaklıkların fiziksel sonuçlarıyla başa çıkarken, birçok Batılı büyük oyuncu denklemin öbür tarafında yer aldı.
LyondellBasell’in düzeltilmiş ilk yarı net geliri 1,56 milyar $’a yükseldi ve geçen yılın aynı dönemine göre beş katına çıktı. Şirket, 2. Çeyrek iyileşmesini açıkça jeopolitik istikrarsızlığa ve daha sıkışık global tedarikine bağladı; Kuzey Amerika işletim oranlarını, artan marjlardan faydalanmak için yükseltti.
İşleyiş çok netti. Azalan Orta Doğu tedariki ve diğer bölgelerde üretimi kısıtlayan hammadde sıkıntısı, petrol ve nafta fiyatlarının yükseldiği bir dönemde tedariki iyice daralttı. Kuzey Amerika’daki etan bazlı üretimde ise güçlenen göreceli maliyet avantajı ve çok daha iyi polimer ekonomileri ortaya çıktı.
INEOS ise muhtemelen en net kanıtı sağlıyor. Olefins & Polymers ve Chemical Intermediates iş kollarında yılın ilk yarısındaki FAVÖK, 728 milyon €’dan 1,55 milyar €’ya çıkarak ikiye katlandı. Yalnızca 2. Çeyrekte 1,13 milyar € FAVÖK elde edildi, bu rakam bir yıl önce 312 milyon € idi.
INEOS, bu değişimi doğrudan Orta Doğu’daki çatışmaya bağladı. Bölgeden yapılan ihracatın azalması tedariki daralttı, hammadde eksikliği ise Asya’daki üretimi yavaşlattı. Aynı zamanda düşük etan fiyatları Kuzey Amerika’nın maliyet avantajını artırdı. Hatta Avrupa bile, azalan ithalat baskısıyla fiyatlar ve marjlar yükseldiğinden fayda sağladı.
O&P Europe özellikle dikkat çekiciydi: 2. Çeyrek FAVÖK geçen yılın aynı dönemindeki yalnızca 61 milyon €’dan 452 milyon €’ya çıktı. O&P North America ise 118 milyon €’dan 373 milyon €’ya yükseldi.
Bu önemli çünkü yükselen petrol fiyatlarının Avrupa’nın nafta ağırlıklı petrokimya sektörünü otomatik olarak kaybedenler arasında bırakacağı varsayımını sorguluyor. 2. Çeyrekte, daha sıkışık tedarik ve azalan ithalat baskısının faydası, hammadde baskısının büyük kısmını fazlasıyla dengeledi.
Dow ve Exxon: Talep patlaması olmadan kâr sıçraması
Dow iyileşmenin, esasen marjlardan kaynaklandığının, talep artışına dayalı olmadığının başka bir göstergesini sunuyor.
Dow’un çok sayıda etilen ve PE zincirini kapsayan Packaging & Specialty Plastics işi, yılın ilk yarısında 2,23 milyar $ faaliyet FAVÖK’ü üreterek geçen senenin neredeyse iki katına ulaştı. Bu toparlanma büyük ölçüde 2. Çeyrekte gerçekleşti; ciddi şekilde artan PE fiyatları entegre marjları yükseltti.
Bu özellikle dikkat çekici çünkü ilk çeyrek, sektörde bir toparlanmanın çok az sinyalini vermişti. Orta Doğu’daki aksaklıkların tüm etkisi hissedilmeden önce, Dow hâlâ zayıf global talebine ve hammadde ile enerji maliyetlerinin baskısına işaret ediyordu.
ExxonMobil benzer bir model izledi. Kimyasal Ürünler işi, yılın ilk yarısında yaklaşık 1,24 milyar $ kazanç üretti, bu rakam bir yıl önce bildirilen 566 milyon $’ın iki katından fazla. Exxon, birinci çeyrekte yalnızca 110 milyon $ Kimyasal Ürünler kazancı bildirmişti; yani keskin iyileşme 2. Çeyrekte yoğunlaştı. Exxon, Kimyasal Ürünleri petrokimyalar ve ileri geri dönüşüm işi olarak tanımlıyor, bu nedenle segment, petrol devinin konsolide kârlarından ziyade bu analiz için daha net bir gösterge niteliği taşıyor.
Çin’in kömür yolu açık bir kazanan olarak öne çıkıyor
Çin, savaşın hammadde rekabetçiliğini nasıl yeniden düzenlediğine dair belki de en keskin örneği sunuyor.
Ningxia Baofeng Energy Group, Çin’in en büyük kömürden kimyasal madde üreticilerinden biri, yılın ilk yarısında rekor düzeyde net kâr bildirdi: 9,73 milyar CNY (1,4 milyar $), bu rakam yıllık bazda %70 artışa karşılık geliyor.
Savaş, petrol bazlı olefin üreticileri için petrol bağlantılı hammadde maliyetlerini keskin şekilde artırırken, propan bazlı üreticiler de daha yüksek maliyetler ve kesintili tedarik ile karşılaştı. Çin’deki kömür fiyatları ise çok daha az dalgalandı ve kömür bazlı olefin üretiminin göreceli maliyet avantajını artırdı. Baofeng, doğrudan, petrol bazlı olefin hammadde maliyetlerindeki sert artışın, kömür bazlı üretimdeki ılımlı maliyet yükselişleriyle kıyaslandığında net avantaj doğurduğunu vurguladı.
Baofeng’in İç Moğolistan projesinin devreye alınmasıyla üretimdeki artış da kâr artışına katkıda bulundu; dolayısıyla yılın ilk yarısındaki başarısı tamamen savaşa bağlanamaz. Yine de çatışma, mevcut hammadde avantajını pekiştirdi ve jeopolitik aksaklıkların Çin’in halihazırda çeşitli olefin maliyet eğrisini hızla yeniden düzenleyebileceğini gösterdi.
Güneydoğu Asya, aksaklığı marj artışına dönüştürdü
SCG Chemicals, tedarik zinciri esnekliğinin, ilk olarak aksamalardan etkilenen bir üreticinin nihayetinde ilk yarı kazanç ayrışmasında olumlu tarafta yer almasını nasıl sağladığını gösteriyor.
Hürmüz Boğazı’nın kapanışı, şirketi ilk olarak doğrudan etkiledi. Rayong Olefins, Mart ayında fors majör ilan ederek geçici olarak faaliyetlerini askıya aldı; çünkü hammadde akışlarındaki kısıtlamalar kilit ham malların temin edilmesini engelledi.
SCGC daha sonra, Hürmüz dışı kaynaklardan hammadde alımını hızlandırırken, daha sıkışık global petrokimya tedariki, PE ve PP fiyatlarını ve yayılmalarını artırdı. Long Son Petrochemicals (LSP) hariç tutulduğunda, SCGC’nin ilk yarı düzeltilmiş FAVÖK’ü yıllık bazda %52 artarak 11,69 milyar THB (~360 milyon $) oldu; şirket, daha yüksek ürün yayılmalarını ana etken olarak belirtti.
Sonuç, ithal hammaddeye bağımlı Asyalı üreticiler açısından şokun iki yönlü doğasını vurguluyor. Üretimi ilk olarak tehdit eden aynı aksaklık, türev pazarlarda tedarik sıkışıklığına ve ürün fiyatlarında iyileşmeye yol açtı. SCGC, hammadde tedarikini çeşitlendirip operasyonları optimize ederek, bu tedarik şokunu güçlenen temel kazanca çevirdi.
Tedarik zinciri esnekliği bu nedenle, temel hammadde maliyeti kadar önemli hâle geldi.
Savaş primi mi gerçek toparlanma mı?
İlk bakışta ilk yarı kazanç rakamları, güçlü bir petrokimya yukarı döngüsünün başlangıcı gibi görünüyor. Birçok büyük üretici için kârlılık yıllık bazda %50, %70, %100 veya daha da fazla arttı.
Ancak altındaki tablo farklı bir hikaye anlatıyor.
Bu ayrım yılın ikinci yarısında giderek daha önemli hâle gelecek. Orta Doğu’daki üretim ve ticaret akışları normale dönerse, marjları destekleyen olağandışı tedarik primi azalabilir ve üreticiler kendilerini sektörün savaş öncesi aşırı kapasite, bastırılmış talep ve şiddetli rekabet gerçekleriyle tekrar karşı karşıya bulabilir.
Dolayısıyla, ilk yarıdaki kazananlar için asıl sınav, kazançlardaki iyileşmenin tedarik normalleşse dahi devam edip etmeyeceği, yoksa ilk yarıdaki sıçramanın sürdürülebilir bir petrokimya toparlanmasının başlangıcı değil de yalnızca bir savaş primi olarak kalıp kalmayacağı olacak.
Bu ayrışma çarpıcı. SABIC ve Borouge’un başlıca kârlılık göstergeleri geçen yıla göre yaklaşık dörtte bir oranında düşerken, LyondellBasell, Dow, ExxonMobil’in kimya işi, INEOS ve SCG Chemicals, kendi düzeltilmiş faaliyet metriklerinde önemli artışlar kaydetti. Çin’de, Baofeng Energy de, yükselen petrol fiyatlarının kömür bazlı olefinlerin göreceli ekonomisini güçlendirmesiyle başlıca kazananlardan biri olarak öne çıktı.
Ancak sonuçlar, geleneksel bir petrokimya toparlanmasına işaret etmiyor. Talep birçok pazarda durgun kalırken, en iyi performans gösteren üreticilerin hacimleri dahi patlama yaşamadı. Bunun yerine, savaş geçici olarak tedariki azalttı veya kısıtladı ve marjları, tesisleri çalışır durumda tutabilen, bağlayıcı hammaddeyi temin edebilen ve müşterilerine ulaşabilen üreticilere yönlendirdi.
Körfez üreticileri en büyük yükü taşırken, yüksek fiyatlar bir tampon sağladı
Aksamalara en yakın üreticiler için savaş, bir paradoks yarattı: tedarik daralınca ürün fiyatları yükseldi, ancak bu artışlardan faydalanmak için yeterli mal üretip hareket ettirmek çok daha zorlaştı.
SABIC’in ilk yarı gelirleri geçen yıla göre %14 düşüşle 50,96 milyar SAR’a gerilerken, faaliyet gelirleri %27 azalarak 2,16 milyar SAR oldu. Suudi şirket yılın bu döneminde zarar etmeye devam etti, ancak bildirilen net zarar yıllık bazda önemli ölçüde azalarak 588 milyon SAR’a düştü (geçen yıl 4,80 milyar SAR idi). Bu son kıyaslama, büyük ölçüde durdurulan operasyonların etkisiyle oluştuğundan, faaliyet geliri temel performansı gösteren daha faydalı bir gösterge oldu.
Savaşın etkisi özellikle 2. Çeyrekte belirginleşti. Tedarik zinciri aksamaları ve değişen ticaret akışları satış hacimlerini vurdu, ancak artan satış fiyatları kısmi bir tampon sundu. SABIC, malların yönünü değiştirerek, örneğin Suudi Arabistan’ın doğu kıyısından batısına polimer sevkiyatlarını artırarak karşılık verdi, ancak bu aksama şirketi yılın ilk yarısındaki kazanç ayrışmasında kaybeden tarafta bıraktı.
Borouge buna bir başka net örnek sunuyor. İlk yarı net kârı yıllık bazda %27 azalarak 347 milyon $’a, düzeltilmiş FAVÖK ise %26 azalışla 744 milyon $’a geriledi. Satış hacimleri %18 düşüşle 1,96 milyon tona indi.
Ancak Borouge’un deneyimi, savaşın etkisinin yalnızca coğrafyaya indirgenemeyeceğini de gösteriyor. BAE üreticisi alternatif lojistik hatları geliştirdi ve aksamalara rağmen mal sevkiyatını sürdürebildi. 2. Çeyreğe gelindiğinde, gerçekleşen fiyatlar keskin şekilde yükseldi ve çeyreklik net kâr, 1. Çeyreğe göre iyileşti, ancak daha düşük hacimler ile yüksek hammadde ve lojistik maliyetleri yıllık kıyaslamada baskı yaratmaya devam etti.
Diğer Körfez üreticileri bu ayrışmayı pekiştiriyor. Saudi Kayan ve Sipchem, düşük hacimler ve yüksek maliyetlerden olumsuz etkilenirken, Yansab ise tam tersi yönde hareket ederek, güvenilir operasyonları sayesinde artan fiyatlardan faydalanıp 2022’den bu yana en güçlü çeyreklik kârını elde etti.
Dolayısıyla, ayrım çizgisi yalnızca bir üreticinin Orta Doğu’da olup olmaması değildi. Operasyonel kalabilmek ve ürünleri piyasaya ulaştırabilmek, savaş kaynaklı fiyat artışlarını kâra dönüştürmede kritik öneme sahip oldu.
LYB ve INEOS tedarik sıkışıklığından faydalandı
Orta Doğulu üreticiler aksaklıkların fiziksel sonuçlarıyla başa çıkarken, birçok Batılı büyük oyuncu denklemin öbür tarafında yer aldı.
LyondellBasell’in düzeltilmiş ilk yarı net geliri 1,56 milyar $’a yükseldi ve geçen yılın aynı dönemine göre beş katına çıktı. Şirket, 2. Çeyrek iyileşmesini açıkça jeopolitik istikrarsızlığa ve daha sıkışık global tedarikine bağladı; Kuzey Amerika işletim oranlarını, artan marjlardan faydalanmak için yükseltti.
İşleyiş çok netti. Azalan Orta Doğu tedariki ve diğer bölgelerde üretimi kısıtlayan hammadde sıkıntısı, petrol ve nafta fiyatlarının yükseldiği bir dönemde tedariki iyice daralttı. Kuzey Amerika’daki etan bazlı üretimde ise güçlenen göreceli maliyet avantajı ve çok daha iyi polimer ekonomileri ortaya çıktı.
INEOS ise muhtemelen en net kanıtı sağlıyor. Olefins & Polymers ve Chemical Intermediates iş kollarında yılın ilk yarısındaki FAVÖK, 728 milyon €’dan 1,55 milyar €’ya çıkarak ikiye katlandı. Yalnızca 2. Çeyrekte 1,13 milyar € FAVÖK elde edildi, bu rakam bir yıl önce 312 milyon € idi.
INEOS, bu değişimi doğrudan Orta Doğu’daki çatışmaya bağladı. Bölgeden yapılan ihracatın azalması tedariki daralttı, hammadde eksikliği ise Asya’daki üretimi yavaşlattı. Aynı zamanda düşük etan fiyatları Kuzey Amerika’nın maliyet avantajını artırdı. Hatta Avrupa bile, azalan ithalat baskısıyla fiyatlar ve marjlar yükseldiğinden fayda sağladı.
O&P Europe özellikle dikkat çekiciydi: 2. Çeyrek FAVÖK geçen yılın aynı dönemindeki yalnızca 61 milyon €’dan 452 milyon €’ya çıktı. O&P North America ise 118 milyon €’dan 373 milyon €’ya yükseldi.
Bu önemli çünkü yükselen petrol fiyatlarının Avrupa’nın nafta ağırlıklı petrokimya sektörünü otomatik olarak kaybedenler arasında bırakacağı varsayımını sorguluyor. 2. Çeyrekte, daha sıkışık tedarik ve azalan ithalat baskısının faydası, hammadde baskısının büyük kısmını fazlasıyla dengeledi.
Dow ve Exxon: Talep patlaması olmadan kâr sıçraması
Dow iyileşmenin, esasen marjlardan kaynaklandığının, talep artışına dayalı olmadığının başka bir göstergesini sunuyor.
Dow’un çok sayıda etilen ve PE zincirini kapsayan Packaging & Specialty Plastics işi, yılın ilk yarısında 2,23 milyar $ faaliyet FAVÖK’ü üreterek geçen senenin neredeyse iki katına ulaştı. Bu toparlanma büyük ölçüde 2. Çeyrekte gerçekleşti; ciddi şekilde artan PE fiyatları entegre marjları yükseltti.
Bu özellikle dikkat çekici çünkü ilk çeyrek, sektörde bir toparlanmanın çok az sinyalini vermişti. Orta Doğu’daki aksaklıkların tüm etkisi hissedilmeden önce, Dow hâlâ zayıf global talebine ve hammadde ile enerji maliyetlerinin baskısına işaret ediyordu.
ExxonMobil benzer bir model izledi. Kimyasal Ürünler işi, yılın ilk yarısında yaklaşık 1,24 milyar $ kazanç üretti, bu rakam bir yıl önce bildirilen 566 milyon $’ın iki katından fazla. Exxon, birinci çeyrekte yalnızca 110 milyon $ Kimyasal Ürünler kazancı bildirmişti; yani keskin iyileşme 2. Çeyrekte yoğunlaştı. Exxon, Kimyasal Ürünleri petrokimyalar ve ileri geri dönüşüm işi olarak tanımlıyor, bu nedenle segment, petrol devinin konsolide kârlarından ziyade bu analiz için daha net bir gösterge niteliği taşıyor.
LYB, Dow, Exxon ve INEOS’un sonuçları, ortak bir temaya işaret ediyor: en büyük kâr artışları için nihai kullanıcı talebinde büyük bir toparlanma gerekmedi. Rekabetçi tedarikin ortadan kalkması ya da aksaması, fiyatlandırma gücünü yeniden sağlayarak marjları dramatik şekilde artırmaya yetti.
Çin’in kömür yolu açık bir kazanan olarak öne çıkıyor
Çin, savaşın hammadde rekabetçiliğini nasıl yeniden düzenlediğine dair belki de en keskin örneği sunuyor.
Ningxia Baofeng Energy Group, Çin’in en büyük kömürden kimyasal madde üreticilerinden biri, yılın ilk yarısında rekor düzeyde net kâr bildirdi: 9,73 milyar CNY (1,4 milyar $), bu rakam yıllık bazda %70 artışa karşılık geliyor.
Savaş, petrol bazlı olefin üreticileri için petrol bağlantılı hammadde maliyetlerini keskin şekilde artırırken, propan bazlı üreticiler de daha yüksek maliyetler ve kesintili tedarik ile karşılaştı. Çin’deki kömür fiyatları ise çok daha az dalgalandı ve kömür bazlı olefin üretiminin göreceli maliyet avantajını artırdı. Baofeng, doğrudan, petrol bazlı olefin hammadde maliyetlerindeki sert artışın, kömür bazlı üretimdeki ılımlı maliyet yükselişleriyle kıyaslandığında net avantaj doğurduğunu vurguladı.
Baofeng’in İç Moğolistan projesinin devreye alınmasıyla üretimdeki artış da kâr artışına katkıda bulundu; dolayısıyla yılın ilk yarısındaki başarısı tamamen savaşa bağlanamaz. Yine de çatışma, mevcut hammadde avantajını pekiştirdi ve jeopolitik aksaklıkların Çin’in halihazırda çeşitli olefin maliyet eğrisini hızla yeniden düzenleyebileceğini gösterdi.
Güneydoğu Asya, aksaklığı marj artışına dönüştürdü
SCG Chemicals, tedarik zinciri esnekliğinin, ilk olarak aksamalardan etkilenen bir üreticinin nihayetinde ilk yarı kazanç ayrışmasında olumlu tarafta yer almasını nasıl sağladığını gösteriyor.
Hürmüz Boğazı’nın kapanışı, şirketi ilk olarak doğrudan etkiledi. Rayong Olefins, Mart ayında fors majör ilan ederek geçici olarak faaliyetlerini askıya aldı; çünkü hammadde akışlarındaki kısıtlamalar kilit ham malların temin edilmesini engelledi.
SCGC daha sonra, Hürmüz dışı kaynaklardan hammadde alımını hızlandırırken, daha sıkışık global petrokimya tedariki, PE ve PP fiyatlarını ve yayılmalarını artırdı. Long Son Petrochemicals (LSP) hariç tutulduğunda, SCGC’nin ilk yarı düzeltilmiş FAVÖK’ü yıllık bazda %52 artarak 11,69 milyar THB (~360 milyon $) oldu; şirket, daha yüksek ürün yayılmalarını ana etken olarak belirtti.
Sonuç, ithal hammaddeye bağımlı Asyalı üreticiler açısından şokun iki yönlü doğasını vurguluyor. Üretimi ilk olarak tehdit eden aynı aksaklık, türev pazarlarda tedarik sıkışıklığına ve ürün fiyatlarında iyileşmeye yol açtı. SCGC, hammadde tedarikini çeşitlendirip operasyonları optimize ederek, bu tedarik şokunu güçlenen temel kazanca çevirdi.
Tedarik zinciri esnekliği bu nedenle, temel hammadde maliyeti kadar önemli hâle geldi.
Savaş primi mi gerçek toparlanma mı?
İlk bakışta ilk yarı kazanç rakamları, güçlü bir petrokimya yukarı döngüsünün başlangıcı gibi görünüyor. Birçok büyük üretici için kârlılık yıllık bazda %50, %70, %100 veya daha da fazla arttı.
Ancak altındaki tablo farklı bir hikaye anlatıyor.
- Global petrokimya kapasite fazlası kaybolmadı. Çin’in kapasite genişlemesi sürdü, nihai kullanıcı talebi dengesiz kaldı ve Avrupa’nın yapısal maliyet dezavantajı çözülmedi. Bunun yerine Orta Doğu savaşı, global piyasalara sunulan tedarikin miktarını ve maliyetini geçici olarak değiştirdi.
- Kazananlar genel olarak tesisleri çalışır halde tutabilen, görece avantajlı hammaddelere erişebilen veya alternatif ham mallar ile lojistiği bağlayabilen üreticilerdi. Kaybedenler ise fiziksel tedarik zinciri aksaklığına, kayıp üretime ve ani yükselen maliyetlere daha fazla maruz kalanlardı.
- Bu ayrım bile mutlak değildi. Yansab’ın güçlü performansı, etkilenen bölgedeki bir üreticinin tesisleri güvenilir kaldığı sürece fiyat artışını yakalayabileceğini gösterirken, SCGC de doğrudan hammadde aksamasına ilk olarak maruz kalan bir üreticinin, alternatif tedarik bulup güçlenen yayılmalardan yararlanarak kazananlar arasında yer alabileceğini ortaya koyuyor.
İlk yarı kazançlarından çıkan mesaj net: kazananların çoğunluğu için kâr artışı, gerçek anlamda bir talep toparlanmasından değil, savaş kaynaklı tedarik sıkışıklığı ve güçlenen marjlardan kaynaklandı.
Bu ayrım yılın ikinci yarısında giderek daha önemli hâle gelecek. Orta Doğu’daki üretim ve ticaret akışları normale dönerse, marjları destekleyen olağandışı tedarik primi azalabilir ve üreticiler kendilerini sektörün savaş öncesi aşırı kapasite, bastırılmış talep ve şiddetli rekabet gerçekleriyle tekrar karşı karşıya bulabilir.
Dolayısıyla, ilk yarıdaki kazananlar için asıl sınav, kazançlardaki iyileşmenin tedarik normalleşse dahi devam edip etmeyeceği, yoksa ilk yarıdaki sıçramanın sürdürülebilir bir petrokimya toparlanmasının başlangıcı değil de yalnızca bir savaş primi olarak kalıp kalmayacağı olacak.
Diğer ücretsiz plastik haberleri
Plastik hammadde (PP, LDPE, LLDPE ,HDPE, PVC, Kristal, Antişok, PET, ABS) fiyatları, Petkim fiyatları, polimer pazar trendleri ve fazlası...- G. Kore’de petrokimya yeniden yapılanması: Değerlendirme aşaması, yerini tesis kapanışlarına bırakmaya başladı
- Avrupa doğal gazı, Asya LNG'si Orta Doğu gerilimiyle yeni zirvelere ulaştı
- Global deniz taşımacılığı, ana ticaret rotalarında süregelen darboğazlarla karşı karşıya
- Temmuz'un ikinci yarısındaki sert petrol dalgalanması, çoğu polimerde artışları durduramadı
- Dow’un 1,1 milyar euroluk tazminat davası, Avrupa’daki etilen karteli tartışmalarını yeniden gündeme taşıdı
- Yenilenen savaş primiyle yeniden sıçrayan petrol, polimerlerdeki düşüşü tersine çevirebilir mi?
- AB tarife düzenlemesini yayımladı, ABD plastiklerine gümrüksüz geçişin kapılarını ardına kadar açtı
- Güneydoğu Asya'nın savaş primi skor tablosu: PVC normale yaklaşırken PP, PET ve AYPE hâlâ yüksek seviyelerde
- İstatistik: Çin, Orta Doğu’daki aksaklıklar ortasında nisan ayı ihracatı patlayınca PE ticaret dinamiklerini yeniden yazıyor
- Alman araştırmacılar, plastik bozulmasını izlemek için yapay zeka sistemi geliştiriyor