





Yapay zeka tarafından tercüme edilmiştir. 
Suudi boru hattı kesintisi, tedarik ve lojistik risklerini artırıyor, PP ve PE yükselişini tetikliyor
Esra Ersöz - eersoz@chemorbis.com
Suudi Arabistan’ın petrokimya endüstrisi, artan operasyonel ve lojistik zorluklarla karşı karşıya. Son zamanlarda yaşanan East-West Pipeline duruşu, batı kıyısındaki tesisler için hammadde endişelerini artırırken, Bab el-Mandeb’deki aksaklıklar da Asya’ya yönelik hammadde akışını karmaşıklaştırıyor. Polimer ihracatı devam etse de, liman sıkışıklığı, iç hatlarda yeniden yönlendirme ve uzayan teslimat takvimleri Suudi tedarik zincirinin verimliliğini ve öngörülebilirliğini azaltıyor.
Bu kesintiler, global polimer pazarları için hassas bir dönemde meydana geliyor. Keskin şekilde artan enerji ve hammadde maliyetleri, birçok bölgede PP ve PE fiyatlarını halihazırda artırmış durumda. Buna ek olarak, Suudi Arabistan, PP ve PE’nin başlıca ihracatçılarından biri olarak tedarik kısıtları ve lojistik sorunları ile birlikte, Türkiye, Hindistan, Güneydoğu Asya, Çin ile Mısır ve Afrika’nın geri kalanında yukarı yönlü eğilimi desteklemekte; Avrupa piyasaları dahi Orta Doğu tedarikindeki kısıtları hissediyor.
Boru hattı kesintisi, Rabigh ve Yanbu’daki batı kıyısı petrokimya üretimini riske atıyor
Suudi Arabistan’ın petrokimya endüstrisi için en acil endişe, East-West Pipeline’ın uzun süreli duruşu, üzerinde yoğunlaşıyor; bu hayati boru hattı, çok sayıda insansız hava aracı saldırısının ardından 10 Eylül’den bu yana devre dışı kaldı ve krallığın doğudaki petrol üretim bölgesini Kızıldeniz kıyısıyla bağlayan ana hat zarar gördü.
Hürmüz Boğazı çevresindeki kesintiler Suudi Arabistan’ın Körfez kıyısından geçen akışları karmaşıklaştırdığından, bu boru hattı stratejik açıdan daha da önemli hâle geldi; batı kıyısı, Suudi enerji ve petrokimya ürünlerinin taşınmasında giderek daha kritik bir alternatif oluşturuyor.
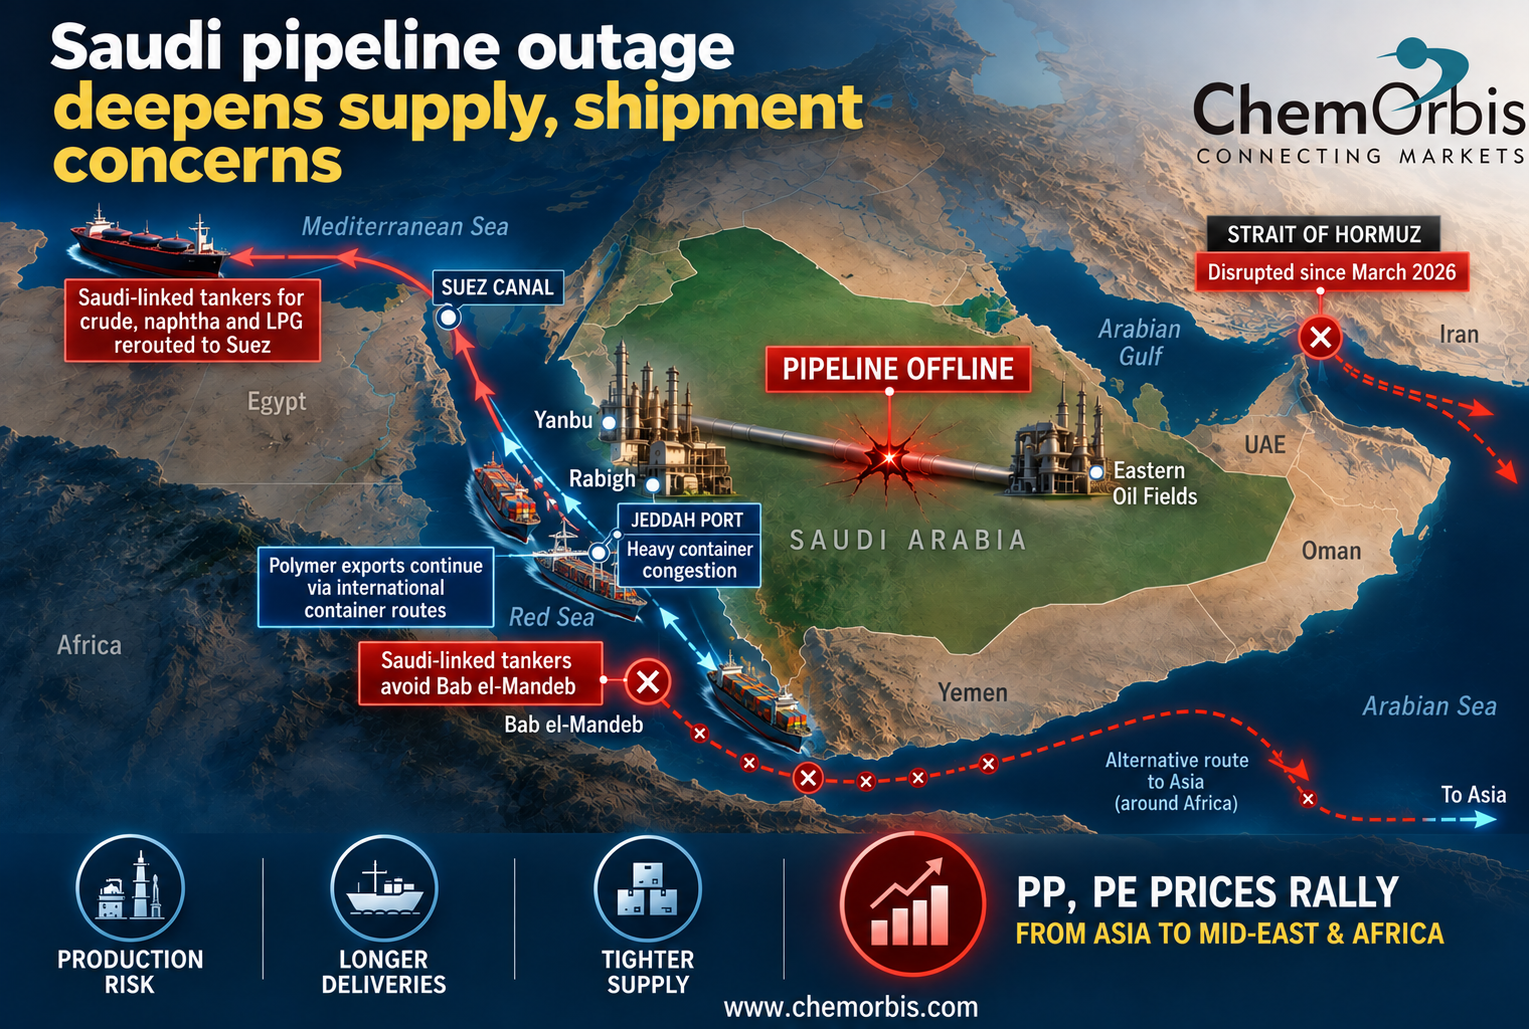
Batı kıyısı akışlarındaki baskı giderek daha görünür hâle geldi. Yanbu petrol yüklemelerinin durdurulduğu, bazı Asya’lı alıcıların gecikme bildirimleri aldığı ve Avrupa’ya gitmesi planlanan bazı Eylül mallarının iptal edildiği bildirildi. Bu arada Suudi Arabistan, Körfez kıyısından yüklemeleri artırarak ve Umman gibi alternatif pazarları kullanarak durumu telafi etmeye çalışıyor.
Bu belirsizlik Suudi borsa piyasalarına da yansıdı. Luberef hisseleri 13 Eylül’de günlük azami %10’luk değer kaybı yaşarken, Yansab ve Petro Rabigh sırasıyla %5 ve %4 düştü; bu, boru hattı kesintisinin uzun sürmesinin sonunda daha düşük işletim oranlarına dönüşebileceğine yönelik yatırımcı endişelerini yansıttı.
Suudi ihracatı için lojistik darboğazları artıyor
Suudi ihracatçılar, bölgesel dar boğazların devam eden kesintileri nedeniyle giderek daha fazla alternatif rotalara yönelmek zorunda kalıyor, ancak bu etkinin büyüklüğü tanker ve konteyner taşımacılığı açısından oldukça farklılık gösteriyor.
Kızıldeniz ablukası, Suudi hammadde mallarını yeniden yönlendirmeye zorluyor
Tanker tarafında, Suudi Arabistan’ın batı kıyısından yapılan petrol ve hammadde akışları, Husilerin Bab el-Mandeb’den geçen Suudi gemilerine abluka uygulamaya başlamasından bu yana giderek artan aksaklıklarla karşılaşıyor; bu da Suudi bağlantılı gemilere yönelik saldırı riskini artırdı. Sonuç olarak, Yanbu’dan yüklenen bazı LPG ve nafta malları, boğazdan geçmek yerine kuzeye, Süveyş Kanalı üzerinden yola çıktı. Asya pazarlarına gitmesi planlanan mallar için bu tür yönlendirmeler, yolculuğu önemli ölçüde uzatabiliyor ve navlun ile tonaj gereksinimlerini artırıyor.
Kpler, Suudi LPG ve nafta ticaretinde bu rotaların yeniden düzenlendiğine dair çok sayıda örneği takip etti; Yanbu’dan yüklenen gemiler, Bab el-Mandeb yerine kuzeye, Süveyş üzerinden hareket etti. Bu aksaklık, özellikle petrokimya piyasaları açısından kritik bir öneme sahip; çünkü ana hammadde taşımacılığını karmaşıklaştırıyor ve bölgesel ikame ile lojistik maliyetlerini artırabiliyor.
Polimerlerde konteyner yüklemeleri, Kızıldeniz risklerine rağmen sürüyor
Konteynerle taşınan polimerlerde tablo belirgin şekilde farklı. Suudi PP ve PE ihracatı, uluslararası pazarlardan kesilmedi. Büyük uluslararası deniz taşımacılığı şirketleri, Cidde’ye uğramayı sürdürürken Maersk ve Hapag-Lloyd da Kızıldeniz ve Süveyş Kanalı’nda hizmetlerini kademeli olarak yeniden başlatıyor.
Son gelişmelerde, Maersk ve Hapag-Lloyd, dört Gemini Cooperation servisini - Asya ile Kuzey Avrupa arasında AE5, Asya ile Akdeniz arasında AE11 ve AE12, Hindistan ile Avrupa arasında ME2 - Ümit Burnu rotasından tekrar Süveyş Kanalı’na kaydıracaklarını açıkladı. Bu hatlar, halihazırda Süveyş ve Kızıldeniz koridorunu kullanan AE15 ve AE19’a katılacak. Taşıyıcılar, bu değişikliğin transit süresini kısaltacağını; ancak güzergâhın kullanılmasının güvenlik koşullarına bağlı kalmaya devam edeceğini belirtiyor.
Cidde’nin bu uluslararası hatlarla bağlantısı da devam ediyor; bu da Suudi polimer mallarının, Bab el-Mandeb çevresinde Suudi bağlantılı tanker trafiğini etkileyen zorluklara rağmen, yurtdışı piyasalara taşınabileceği anlamına geliyor.
Cidde’deki sıkışıklık, polimer lojistiğini baskı altında tutuyor
Ancak devam eden erişim, lojistiğin normale döndüğü anlamına gelmiyor.
Yüksek mal akışı, Suudi Arabistan’ın batı girişlerinde ciddi bir baskı yaratıyor. Maersk, Eylül ayında Cidde ve King Abdullah Limanı’nda yüksek hacimler rapor etti, bu da konteyner teslimi ve kamyon dönüş sürelerinin uzamasına, boş konteyner iadeleri ve ekipman tedarikinin de etkilenmesine yol açtı.
Dolayısıyla, göndericiler Arap Yarımadası çevresindeki kesintilere uyum sağlarken kara lojistiği giderek daha fazla önem kazandı. Maersk şimdilerde Cidde’yi Riyad ve Dammam’la bağlayan iç hatlar ve ayrıca Bahreyn ve Kuveyt’i içeren bölgesel bağlantılar sunuyor. Bu alternatifler, malın hareketini sürdürüyor; ancak halihazırda sıkışıklık ve öngörülemeyen teslimat takvimleriyle karşı karşıya olan tedarik zincirine yeni bir lojistik katman daha ekliyor.
Sonuç olarak, Suudi polimer ihracatında sorun doğrudan bir kapanmadan ziyade azalan lojistik verimlilik olarak ortaya çıkıyor. Daha uzun teslimat süreleri, liman sıkışıklığı, iç taşımacılık gereklilikleri ve daha az öngörülebilir varışlar, fiziksel ihracat devam etse bile alıcılar için hemen teslim Orta Doğu mallarının gerçekte mevcut miktarını azaltabilir.
Daha sıkışık Orta Doğu tedariki, global PP, PE yükselişini körüklüyor
Bu aksaklıklar, halihazırda artış yönlü bir global polimer piyasası arka planında yaşanıyor ve artan enerji ile hammadde maliyetleri, birçok bölgede PP ve PE fiyatlarının yükselmesine neden oldu.
Türkiye, Orta Doğu tedarikine ilişkin lojistik aksaklıklardan özellikle etkilendi. Deniz yoluyla gelen Orta Doğu PP mallarında uzun teslimat süreleri, diğer kaynaklardan gelen sınırlı tedarikle birleşti; hemen teslim ve yakındaki mallar primli işlem görüyor. PE’de de benzer kısıtlar mevcut; özellikle AYPE ve YYPE film için, sıkışık lokal ve ithal tedarikteki kısıtlar ile öngörülemeyen teslimat takvimleri etkili oluyor.
Asya genelinde, artan ikame maliyetleri de polimer piyasalarını yukarı çekti. Hindistan’da, PP ve PE fiyatları Eylül ayında yükselişini sürdürdü; bu artışı yükselen hammadde piyasası maliyetleri, yüksek nakliye ücretleri ve güçlenen ithalat paritesi – özellikle Orta Doğu mallarında – destekliyor.
Vietnam’da ithalat fiyatları son üç ayın zirvesine çıktı; Kasım ve Aralık teslimli bazı Suudi mallarının ise teslimat sırasında önemli ek ücretler çıkabileceği öngörüsüyle rekabetçi seviyelerde olduğu bildirildi. Vietnam’ın lokal piyasaları da benzer bir eğilim izledi; PP ve PE de, güçlenen ithalat ikame maliyetleri ve artan enerji ile bölgesel monomer fiyatlarıyla, alıcıların süregelen direncine rağmen son ayların zirvesine tırmandı.
Çin’in PP piyasaları ve PE piyasaları da yüksek enerji maliyetleri, daha sıkışık tedarik ve mevsimsel talepteki iyileşmelerle yükselişini sürdürüyor.
Elbette, Mısır ile Nijerya, Kenya ve Cezayir, Tunus, Fas dahil Afrika’nın geri kalan piyasaları da bu ay, yükselen maliyetlerin yanı sıra düzenli Orta Doğu tedarikçilerinden gelen kısıtlarla daha yüksek fiyatlar gördü.
Hatta Avrupa’da bile, zayıf talep fiyat artışlarını büyük ölçüde sınırda tutsa da, artan tedarik kısıtları hissediliyor. Artan petrol ve doğal gaz fiyatları, üreticilerin ikame maliyeti argümanlarını güçlendirirken, daha sıkışık tedarik – kısmen azalan Orta Doğu tedarikinden kaynaklanıyor – bazı PE türlerinde, özellikle AYPE’de ek destek sağladı.
Uzun lafın kısası
Genel tablo, Suudi Arabistan’ın global piyasalarında ek baskı oluşturabilmek için polimer ihracatını tamamen durdurmasına gerek olmadığını gösteriyor. Daha yavaş ve daha az öngörülebilir mal akışları, daha sıkışık hammadde tedarikinin yanı sıra batı kıyısında üretim aksamalarının riskinin de eklenmesiyle, alıcılar için hemen teslim Orta Doğu malı hacim etkin bir şekilde azaltılabilir.
PP ve PE piyasaları halihazırda yüksek enerji ve ikame maliyetlerine tepki veriyorken, Suudi üretiminde uzayan bir aksaklık veya bölgesel lojistikte daha fazla bozulma, tedarik sıkışıklığını güçlendirebilir ve Asya, Orta Doğu, Afrika ve Avrupa genelinde yükselişe ilave destek sağlayabilir.
Bu kesintiler, global polimer pazarları için hassas bir dönemde meydana geliyor. Keskin şekilde artan enerji ve hammadde maliyetleri, birçok bölgede PP ve PE fiyatlarını halihazırda artırmış durumda. Buna ek olarak, Suudi Arabistan, PP ve PE’nin başlıca ihracatçılarından biri olarak tedarik kısıtları ve lojistik sorunları ile birlikte, Türkiye, Hindistan, Güneydoğu Asya, Çin ile Mısır ve Afrika’nın geri kalanında yukarı yönlü eğilimi desteklemekte; Avrupa piyasaları dahi Orta Doğu tedarikindeki kısıtları hissediyor.
Boru hattı kesintisi, Rabigh ve Yanbu’daki batı kıyısı petrokimya üretimini riske atıyor
Suudi Arabistan’ın petrokimya endüstrisi için en acil endişe, East-West Pipeline’ın uzun süreli duruşu, üzerinde yoğunlaşıyor; bu hayati boru hattı, çok sayıda insansız hava aracı saldırısının ardından 10 Eylül’den bu yana devre dışı kaldı ve krallığın doğudaki petrol üretim bölgesini Kızıldeniz kıyısıyla bağlayan ana hat zarar gördü.
Hürmüz Boğazı çevresindeki kesintiler Suudi Arabistan’ın Körfez kıyısından geçen akışları karmaşıklaştırdığından, bu boru hattı stratejik açıdan daha da önemli hâle geldi; batı kıyısı, Suudi enerji ve petrokimya ürünlerinin taşınmasında giderek daha kritik bir alternatif oluşturuyor.
Kızıldeniz kıyısında faaliyet gösteren başlıca polimer üreticileri arasında PP, YYPE ve LAYPE üreten Yanbu’daki Yansab ile birçok PE türlerinin yanı sıra PP de üreten entegre rafineri ve petrokimya kompleksi Petro Rabigh yer alıyor.
EFG Hermes’te kimya hisseleri araştırma direktörü Yousef Husseini, East-West Pipeline zamanında onarılmazsa batı kıyısı rafinerilerinin eninde sonunda kapatılmaya zorlanabileceği uyarısında bulundu. Petrokimya şirketlerinin “yalnızca birkaç günlük stokları” bulunduğu bildiriliyor; ancak şimdiye kadar hiçbir üretici, boru hattı kesintisi nedeniyle doğrudan bir duruş veya üretim azaltımı ilan etmedi.
Batı kıyısı akışlarındaki baskı giderek daha görünür hâle geldi. Yanbu petrol yüklemelerinin durdurulduğu, bazı Asya’lı alıcıların gecikme bildirimleri aldığı ve Avrupa’ya gitmesi planlanan bazı Eylül mallarının iptal edildiği bildirildi. Bu arada Suudi Arabistan, Körfez kıyısından yüklemeleri artırarak ve Umman gibi alternatif pazarları kullanarak durumu telafi etmeye çalışıyor.
Bu belirsizlik Suudi borsa piyasalarına da yansıdı. Luberef hisseleri 13 Eylül’de günlük azami %10’luk değer kaybı yaşarken, Yansab ve Petro Rabigh sırasıyla %5 ve %4 düştü; bu, boru hattı kesintisinin uzun sürmesinin sonunda daha düşük işletim oranlarına dönüşebileceğine yönelik yatırımcı endişelerini yansıttı.
Suudi ihracatı için lojistik darboğazları artıyor
Suudi ihracatçılar, bölgesel dar boğazların devam eden kesintileri nedeniyle giderek daha fazla alternatif rotalara yönelmek zorunda kalıyor, ancak bu etkinin büyüklüğü tanker ve konteyner taşımacılığı açısından oldukça farklılık gösteriyor.
Kızıldeniz ablukası, Suudi hammadde mallarını yeniden yönlendirmeye zorluyor
Tanker tarafında, Suudi Arabistan’ın batı kıyısından yapılan petrol ve hammadde akışları, Husilerin Bab el-Mandeb’den geçen Suudi gemilerine abluka uygulamaya başlamasından bu yana giderek artan aksaklıklarla karşılaşıyor; bu da Suudi bağlantılı gemilere yönelik saldırı riskini artırdı. Sonuç olarak, Yanbu’dan yüklenen bazı LPG ve nafta malları, boğazdan geçmek yerine kuzeye, Süveyş Kanalı üzerinden yola çıktı. Asya pazarlarına gitmesi planlanan mallar için bu tür yönlendirmeler, yolculuğu önemli ölçüde uzatabiliyor ve navlun ile tonaj gereksinimlerini artırıyor.
Kpler, Suudi LPG ve nafta ticaretinde bu rotaların yeniden düzenlendiğine dair çok sayıda örneği takip etti; Yanbu’dan yüklenen gemiler, Bab el-Mandeb yerine kuzeye, Süveyş üzerinden hareket etti. Bu aksaklık, özellikle petrokimya piyasaları açısından kritik bir öneme sahip; çünkü ana hammadde taşımacılığını karmaşıklaştırıyor ve bölgesel ikame ile lojistik maliyetlerini artırabiliyor.
Polimerlerde konteyner yüklemeleri, Kızıldeniz risklerine rağmen sürüyor
Konteynerle taşınan polimerlerde tablo belirgin şekilde farklı. Suudi PP ve PE ihracatı, uluslararası pazarlardan kesilmedi. Büyük uluslararası deniz taşımacılığı şirketleri, Cidde’ye uğramayı sürdürürken Maersk ve Hapag-Lloyd da Kızıldeniz ve Süveyş Kanalı’nda hizmetlerini kademeli olarak yeniden başlatıyor.
Son gelişmelerde, Maersk ve Hapag-Lloyd, dört Gemini Cooperation servisini - Asya ile Kuzey Avrupa arasında AE5, Asya ile Akdeniz arasında AE11 ve AE12, Hindistan ile Avrupa arasında ME2 - Ümit Burnu rotasından tekrar Süveyş Kanalı’na kaydıracaklarını açıkladı. Bu hatlar, halihazırda Süveyş ve Kızıldeniz koridorunu kullanan AE15 ve AE19’a katılacak. Taşıyıcılar, bu değişikliğin transit süresini kısaltacağını; ancak güzergâhın kullanılmasının güvenlik koşullarına bağlı kalmaya devam edeceğini belirtiyor.
Cidde’nin bu uluslararası hatlarla bağlantısı da devam ediyor; bu da Suudi polimer mallarının, Bab el-Mandeb çevresinde Suudi bağlantılı tanker trafiğini etkileyen zorluklara rağmen, yurtdışı piyasalara taşınabileceği anlamına geliyor.
Cidde’deki sıkışıklık, polimer lojistiğini baskı altında tutuyor
Ancak devam eden erişim, lojistiğin normale döndüğü anlamına gelmiyor.
Yüksek mal akışı, Suudi Arabistan’ın batı girişlerinde ciddi bir baskı yaratıyor. Maersk, Eylül ayında Cidde ve King Abdullah Limanı’nda yüksek hacimler rapor etti, bu da konteyner teslimi ve kamyon dönüş sürelerinin uzamasına, boş konteyner iadeleri ve ekipman tedarikinin de etkilenmesine yol açtı.
Dolayısıyla, göndericiler Arap Yarımadası çevresindeki kesintilere uyum sağlarken kara lojistiği giderek daha fazla önem kazandı. Maersk şimdilerde Cidde’yi Riyad ve Dammam’la bağlayan iç hatlar ve ayrıca Bahreyn ve Kuveyt’i içeren bölgesel bağlantılar sunuyor. Bu alternatifler, malın hareketini sürdürüyor; ancak halihazırda sıkışıklık ve öngörülemeyen teslimat takvimleriyle karşı karşıya olan tedarik zincirine yeni bir lojistik katman daha ekliyor.
Sonuç olarak, Suudi polimer ihracatında sorun doğrudan bir kapanmadan ziyade azalan lojistik verimlilik olarak ortaya çıkıyor. Daha uzun teslimat süreleri, liman sıkışıklığı, iç taşımacılık gereklilikleri ve daha az öngörülebilir varışlar, fiziksel ihracat devam etse bile alıcılar için hemen teslim Orta Doğu mallarının gerçekte mevcut miktarını azaltabilir.
Daha sıkışık Orta Doğu tedariki, global PP, PE yükselişini körüklüyor
Bu aksaklıklar, halihazırda artış yönlü bir global polimer piyasası arka planında yaşanıyor ve artan enerji ile hammadde maliyetleri, birçok bölgede PP ve PE fiyatlarının yükselmesine neden oldu.
Türkiye, Orta Doğu tedarikine ilişkin lojistik aksaklıklardan özellikle etkilendi. Deniz yoluyla gelen Orta Doğu PP mallarında uzun teslimat süreleri, diğer kaynaklardan gelen sınırlı tedarikle birleşti; hemen teslim ve yakındaki mallar primli işlem görüyor. PE’de de benzer kısıtlar mevcut; özellikle AYPE ve YYPE film için, sıkışık lokal ve ithal tedarikteki kısıtlar ile öngörülemeyen teslimat takvimleri etkili oluyor.
Asya genelinde, artan ikame maliyetleri de polimer piyasalarını yukarı çekti. Hindistan’da, PP ve PE fiyatları Eylül ayında yükselişini sürdürdü; bu artışı yükselen hammadde piyasası maliyetleri, yüksek nakliye ücretleri ve güçlenen ithalat paritesi – özellikle Orta Doğu mallarında – destekliyor.
Vietnam’da ithalat fiyatları son üç ayın zirvesine çıktı; Kasım ve Aralık teslimli bazı Suudi mallarının ise teslimat sırasında önemli ek ücretler çıkabileceği öngörüsüyle rekabetçi seviyelerde olduğu bildirildi. Vietnam’ın lokal piyasaları da benzer bir eğilim izledi; PP ve PE de, güçlenen ithalat ikame maliyetleri ve artan enerji ile bölgesel monomer fiyatlarıyla, alıcıların süregelen direncine rağmen son ayların zirvesine tırmandı.
Çin’in PP piyasaları ve PE piyasaları da yüksek enerji maliyetleri, daha sıkışık tedarik ve mevsimsel talepteki iyileşmelerle yükselişini sürdürüyor.
Elbette, Mısır ile Nijerya, Kenya ve Cezayir, Tunus, Fas dahil Afrika’nın geri kalan piyasaları da bu ay, yükselen maliyetlerin yanı sıra düzenli Orta Doğu tedarikçilerinden gelen kısıtlarla daha yüksek fiyatlar gördü.
Hatta Avrupa’da bile, zayıf talep fiyat artışlarını büyük ölçüde sınırda tutsa da, artan tedarik kısıtları hissediliyor. Artan petrol ve doğal gaz fiyatları, üreticilerin ikame maliyeti argümanlarını güçlendirirken, daha sıkışık tedarik – kısmen azalan Orta Doğu tedarikinden kaynaklanıyor – bazı PE türlerinde, özellikle AYPE’de ek destek sağladı.
Uzun lafın kısası
Genel tablo, Suudi Arabistan’ın global piyasalarında ek baskı oluşturabilmek için polimer ihracatını tamamen durdurmasına gerek olmadığını gösteriyor. Daha yavaş ve daha az öngörülebilir mal akışları, daha sıkışık hammadde tedarikinin yanı sıra batı kıyısında üretim aksamalarının riskinin de eklenmesiyle, alıcılar için hemen teslim Orta Doğu malı hacim etkin bir şekilde azaltılabilir.
PP ve PE piyasaları halihazırda yüksek enerji ve ikame maliyetlerine tepki veriyorken, Suudi üretiminde uzayan bir aksaklık veya bölgesel lojistikte daha fazla bozulma, tedarik sıkışıklığını güçlendirebilir ve Asya, Orta Doğu, Afrika ve Avrupa genelinde yükselişe ilave destek sağlayabilir.
Diğer ücretsiz plastik haberleri
Plastik hammadde (PP, LDPE, LLDPE ,HDPE, PVC, Kristal, Antişok, PET, ABS) fiyatları, Petkim fiyatları, polimer pazar trendleri ve fazlası...- Avrupa’da petrokimya tesisleri kapanıyor, varlıklar el değiştiriyor: Yeniden yapılanma ne aşamada?
- Süveyş’e dönüş hız kazanıyor, ancak küresel deniz taşımacılığı normalleşmekten halen uzak
- G. Kore’de petrokimya yeniden yapılanması: Değerlendirme aşaması, yerini tesis kapanışlarına bırakmaya başladı
- Avrupa doğal gazı, Asya LNG'si Orta Doğu gerilimiyle yeni zirvelere ulaştı
- Global deniz taşımacılığı, ana ticaret rotalarında süregelen darboğazlarla karşı karşıya
- Savaş mı toparlanma mı? Yılın ilk yarısındaki kazançlar petrokimya sektöründe kazananları ve kaybedenleri yeniden belirledi
- Temmuz'un ikinci yarısındaki sert petrol dalgalanması, çoğu polimerde artışları durduramadı
- Dow’un 1,1 milyar euroluk tazminat davası, Avrupa’daki etilen karteli tartışmalarını yeniden gündeme taşıdı
- Yenilenen savaş primiyle yeniden sıçrayan petrol, polimerlerdeki düşüşü tersine çevirebilir mi?
- AB tarife düzenlemesini yayımladı, ABD plastiklerine gümrüksüz geçişin kapılarını ardına kadar açtı

