

Được dịch bởi trí tuệ nhân tạo. 
Chiến tranh hay phục hồi? Lợi nhuận H1 làm đảo lộn vị thế thắng – thua của các doanh nghiệp hóa dầu
Được viết bởi Esra Ersöz - eersoz@chemorbis.com
Cuộc chiến ở Trung Đông đã thay đổi mạnh mẽ bức tranh hóa dầu toàn cầu trong quý II/2026, song tác động tài chính không đồng đều. Kết quả nửa đầu năm của các nhà sản xuất lớn cho thấy khoảng cách ngày càng gia tăng giữa các công ty chịu ảnh hưởng trực tiếp bởi gián đoạn sản xuất, nguyên liệu và logistics, với các doanh nghiệp biết tận dụng nguồn cung khan hiếm, giá cả tăng và sự thay đổi kinh tế nguyên liệu.
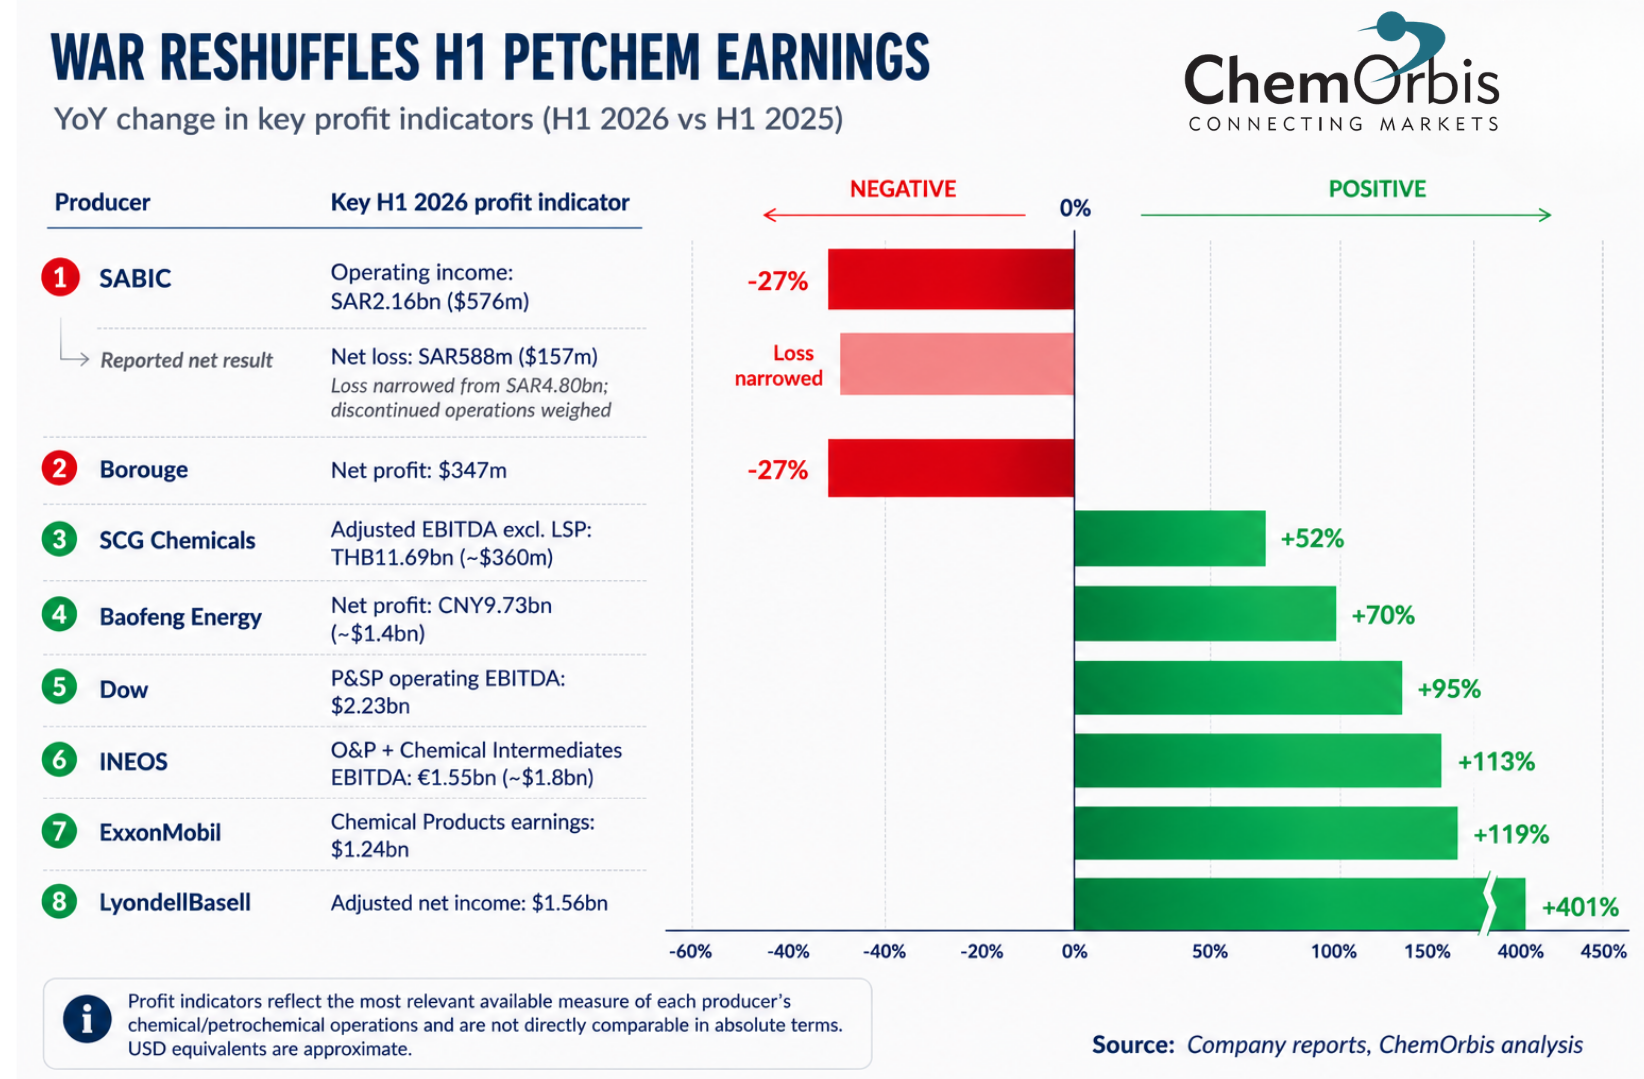
Sự khác biệt này rất đáng chú ý. Các chỉ số lợi nhuận then chốt của SABIC và Borouge giảm khoảng 1/4 so với cùng kỳ năm trước, trong khi LyondellBasell, Dow, mảng hóa chất của ExxonMobil, INEOS và SCG Chemicals lại ghi nhận mức tăng đáng kể về các chỉ số hoạt động điều chỉnh. Tại Trung Quốc, Baofeng Energy cũng nổi lên là bên hưởng lợi lớn khi giá dầu thô tăng mạnh càng làm nổi bật hiệu quả kinh tế tương đối của olefin sản xuất từ than.
Tuy nhiên, các kết quả này không phản ánh một chu kỳ phục hồi hóa dầu thông thường. Nhu cầu vẫn trầm lắng ở nhiều thị trường, trong khi sản lượng tại một số nhà sản xuất đạt kết quả tốt nhất cũng không bùng nổ. Thay vào đó, chiến tranh đã tạm thời loại bỏ hoặc hạn chế nguồn cung, đồng thời phân phối lại biên lợi nhuận cho các doanh nghiệp có thể duy trì vận hành nhà máy, bảo đảm nguyên liệu và tiếp cận khách hàng.
Các nhà sản xuất vùng Vịnh chịu ảnh hưởng nặng nề, nhưng giá cao tạo "vùng đệm"
Đối với những doanh nghiệp gần tâm điểm gián đoạn nhất, chiến tranh là một nghịch lý: Giá sản phẩm tăng vọt do nguồn cung thu hẹp, song việc sản xuất và vận chuyển đủ hàng hóa để tận dụng cơ hội này lại khó khăn hơn hẳn.
Doanh thu H1 của SABIC đã giảm 14% so với cùng kỳ năm trước xuống còn SAR50,96 tỷ, trong khi lợi nhuận từ hoạt động kinh doanh giảm 27% xuống SAR2,16 tỷ. Tập đoàn hàng đầu của Saudi vẫn ghi nhận lỗ ròng, mặc dù khoản lỗ thuần đã thu hẹp đáng kể còn SAR588 triệu từ mức SAR4,80 tỷ cùng kỳ năm trước. So sánh này chủ yếu bị tác động bởi mảng hoạt động bị ngừng, vì vậy lợi nhuận hoạt động là chỉ số thể hiện sát thực hơn về hiệu suất.
Tác động của chiến tranh đặc biệt rõ rệt trong quý II. Gián đoạn chuỗi cung ứng và thay đổi dòng thương mại khiến sản lượng bán giảm, dù giá bán tăng mạnh đã phần nào bù đắp. SABIC đã điều hướng lại nguồn hàng, bao gồm tăng luồng polymer từ bờ đông sang bờ tây Saudi Arabia, song sự gián đoạn vẫn khiến công ty rơi vào nhóm thua lỗ trong chia tách lợi nhuận H1.
Borouge là một ví dụ điển hình khác. Lợi nhuận ròng H1 giảm 27% xuống còn $347 triệu, còn EBITDA điều chỉnh giảm 26% xuống còn $744 triệu. Sản lượng bán giảm 18%, chỉ còn 1,96 triệu tấn.
Tuy nhiên, trải nghiệm của Borouge cũng cho thấy tác động chiến tranh không thể rút gọn đơn thuần theo địa lý. Nhà sản xuất của UAE đã phát triển tuyến logistics thay thế và tiếp tục vận chuyển hàng hóa bất chấp gián đoạn. Đến quý II, giá bán thực tế tăng rõ rệt và lợi nhuận ròng quý tốt hơn quý I, dù lượng bán thấp và chi phí nguyên liệu cùng logistics tăng vẫn ảnh hưởng đến so sánh năm.
Các nhà sản xuất vùng Vịnh khác làm nổi bật sự phân hóa này. Saudi Kayan và Sipchem chịu tác động bởi sản lượng và chi phí cao hơn, trong khi Yansab đi ngược chiều, đạt lợi nhuận quý cao nhất kể từ 2022 nhờ vận hành ổn định và tận dụng giá bán tăng.
Như vậy, ranh giới phân định không chỉ nằm ở việc doanh nghiệp có đặt tại Trung Đông hay không, mà khả năng duy trì vận hành và đưa sản phẩm ra thị trường trở thành yếu tố sống còn để chuyển thành công đợt tăng giá do chiến tranh thành lợi nhuận.
LYB và INEOS tận dụng đà khan hiếm nguồn cung
Nếu các doanh nghiệp Trung Đông phải xoay sở với hệ quả gián đoạn thực tế, nhiều tập đoàn lớn phương Tây lại hưởng lợi từ phía đối đầu.
Lợi nhuận ròng điều chỉnh H1 của LyondellBasell đã tăng vọt lên $1,56 tỷ, cao gấp hơn 5 lần so với cùng kỳ năm trước. Doanh nghiệp này công khai cho rằng sự cải thiện quý II là nhờ bất ổn địa chính trị và nguồn cung toàn cầu thắt chặt, đẩy mạnh vận hành tại Bắc Mỹ để tận dụng biên lợi nhuận cao.
Cơ chế này khá rõ ràng. Nguồn cung Trung Đông giảm cùng thiếu hụt nguyên liệu dẫn tới giảm sản xuất ở nơi khác, đúng thời điểm giá dầu thô và naphta tăng. Sản xuất dựa trên ethane Bắc Mỹ nhờ vậy có ưu thế chi phí rõ rệt cùng hiệu quả kinh tế polymer vượt trội.
INEOS đưa ra minh chứng rõ ràng nhất. EBITDA H1 từ hai mảng Olefins & Polymers và Chemical Intermediates tăng hơn gấp đôi, đạt €1,55 tỷ từ €728 triệu. Riêng quý II mang lại €1,13 tỷ EBITDA so với €312 triệu cùng kỳ trước.
INEOS trực tiếp liên hệ sự biến động này với xung đột Trung Đông. Xuất khẩu sụt giảm từ khu vực này làm siết chặt nguồn cung, còn thiếu hụt nguyên liệu khiến sản xuất châu Á chững lại. Đồng thời, giá ethane thấp củng cố lợi thế chi phí ở Bắc Mỹ. Ngay cả châu Âu cũng được hưởng lợi khi áp lực nhập khẩu giảm cho phép giá và biên lợi nhuận tăng.
O&P Europe đặc biệt nổi bật: EBITDA quý II tăng lên €452 triệu từ chỉ €61 triệu cùng kỳ. O&P Bắc Mỹ đạt €373 triệu, tăng từ €118 triệu.
Đây là điểm quan trọng bởi nó thách thức giả định rằng giá dầu cao kéo ngành hóa dầu châu Âu dựa vào naphta vào vị thế thua cuộc. Trong quý II, lợi ích từ nguồn cung thắt chặt và nhập khẩu giảm đủ mạnh để lấn át áp lực nguyên liệu.
Dow và Exxon: Lợi nhuận tăng vọt dù nhu cầu không bùng nổ
Dow cho thấy xu hướng cải thiện chủ yếu đến từ biên lợi nhuận, không phải từ nhu cầu.
Mảng Packaging & Specialty Plastics – bao gồm phần lớn chuỗi ethylene và PE của Dow – ghi nhận EBITDA hoạt động H1 đạt $2,23 tỷ, gần gấp đôi năm trước. Sự cải thiện tập trung mạnh ở quý II nhờ giá PE cao đột biến làm tăng biên tích hợp.
Điều này đặc biệt đáng chú ý vì quý I chưa cho thấy dấu hiệu phục hồi ngành. Trước khi tác động đầy đủ của gián đoạn tại Trung Đông diễn ra, Dow vẫn nhấn mạnh nhu cầu toàn cầu yếu và áp lực chi phí nguyên liệu cùng năng lượng.
ExxonMobil cũng có mô hình tương tự. Mảng Chemical Products tạo ra khoảng $1,24 tỷ lợi nhuận H1, hơn gấp đôi mức $566 triệu cùng kỳ trước đó. Exxon chỉ ghi nhận $110 triệu lợi nhuận Chemical Products ở quý I, nghĩa là cải thiện chủ yếu tập trung ở quý II. Exxon định nghĩa Chemical Products là mảng hóa dầu và tái chế tiên tiến, khiến chỉ số này thể hiện chính xác hơn nhiều so với tổng lợi nhuận hợp nhất của tập đoàn dầu mỏ này.
Kênh olefin từ than tại Trung Quốc nổi lên như bên thắng lợi rõ rệt
Trung Quốc có lẽ là ví dụ rõ nét nhất về việc chiến sự làm thay đổi sức cạnh tranh nguyên liệu như thế nào.
Ningxia Baofeng Energy Group, một trong những nhà sản xuất hóa chất từ than lớn nhất Trung Quốc, báo cáo lợi nhuận ròng H1 kỷ lục đạt CNY9,73 tỷ ($1,4 tỷ), tăng 70% so với cùng kỳ.
Chiến tranh làm chi phí nguyên liệu theo giá dầu đối với nhà sản xuất olefin từ dầu tăng mạnh, trong khi các doanh nghiệp dựa trên propane cũng chịu chi phí cao và nguồn cung gián đoạn. Giá than tại Trung Quốc biến động nhẹ hơn nhiều, càng củng cố lợi thế chi phí cho sản xuất olefin từ than. Chính Baofeng cũng nhấn mạnh giá nguyên liệu olefin từ dầu tăng vọt trong khi chi phí sản xuất từ than chỉ nhích nhẹ.
Sản lượng tăng nhờ dự án tại Nội Mông của Baofeng đi vào vận hành cũng góp phần vào kết quả tài chính, nghĩa là hiệu quả H1 không chỉ nhờ chiến tranh. Tuy nhiên, xung đột khuếch đại lợi thế vốn có về nguyên liệu và cho thấy gián đoạn địa chính trị có thể tái định hình nhanh chóng đường chi phí olefin vốn đã đa dạng của Trung Quốc.
Đông Nam Á biến gián đoạn thành lợi nhuận
SCG Chemicals thể hiện rõ cách linh hoạt chuỗi cung ứng giúp một nhà sản xuất từng chịu gián đoạn có thể vươn lên nhóm thắng lợi về lợi nhuận H1.
Việc eo biển Hormuz bị đóng cửa ban đầu tác động trực tiếp đến doanh nghiệp này. Rayong Olefins phải tuyên bố bất khả kháng, tạm dừng vận hành trong tháng Ba do hạn chế nguồn nguyên liệu đầu vào không cho phép thu xếp đủ nguyên vật liệu chủ chốt.
SCGC sau đó đẩy mạnh thu mua nguyên liệu ngoài khu vực Hormuz, trong khi nguồn cung hóa dầu toàn cầu thắt chặt đã đẩy giá PE, PP và biên lợi nhuận tăng. Tính trên cơ sở loại trừ Long Son Petrochemicals (LSP), EBITDA H1 của SCGC tăng 52% so với cùng kỳ lên THB11,69 tỷ (~$360 triệu), với điểm nhấn là chênh lệch giá sản phẩm tăng mạnh.
Kết quả này đã làm rõ tính hai mặt của cú sốc đối với các nhà sản xuất châu Á phải nhập khẩu nguyên liệu. Sự gián đoạn từng đe dọa vận hành lại chính là yếu tố làm thị trường hạ nguồn khan hiếm và cải thiện giá sản phẩm. Nhờ đa dạng hóa nguồn nguyên liệu và tối ưu vận hành, SCGC đã chuyển cú sốc nguồn cung thành tăng trưởng lợi nhuận thực chất.
Bởi vậy, linh hoạt chuỗi cung ứng trở thành yếu tố quan trọng gần như ngang với chi phí nguyên liệu cơ sở.
Thặng dư chiến tranh hay phục hồi bền vững?
Nhìn sơ bộ, kết quả lợi nhuận H1 giống như sự bắt đầu của một chu kỳ tăng trưởng hóa dầu mạnh mẽ. Nhiều tập đoàn lớn đạt mức tăng lợi nhuận 50%, 70%, 100% hoặc hơn so với cùng kỳ.
Song thực tế lại cho thấy bức tranh khác.
Sự phân biệt này sẽ càng trở nên quan trọng trong H2. Nếu sản xuất và thương mại Trung Đông bình thường hóa, thặng dư nguồn cung từng hỗ trợ biên lợi nhuận ở nơi khác có thể biến mất, buộc các doanh nghiệp lại phải đối diện thực tế ngành hóa dầu trước chiến tranh: dư thừa công suất, nhu cầu thấp và cạnh tranh gay gắt.
Thách thức thực sự đối với các doanh nghiệp thắng lợi H1 sẽ là liệu đà cải thiện lợi nhuận có thể bền vững khi nguồn cung trở lại bình thường hay không, hay sự tăng vọt của nửa đầu năm cuối cùng chỉ là thặng dư nhất thời từ chiến tranh chứ không phải khởi đầu của một chu kỳ phục hồi hóa dầu bền vững.
Sự khác biệt này rất đáng chú ý. Các chỉ số lợi nhuận then chốt của SABIC và Borouge giảm khoảng 1/4 so với cùng kỳ năm trước, trong khi LyondellBasell, Dow, mảng hóa chất của ExxonMobil, INEOS và SCG Chemicals lại ghi nhận mức tăng đáng kể về các chỉ số hoạt động điều chỉnh. Tại Trung Quốc, Baofeng Energy cũng nổi lên là bên hưởng lợi lớn khi giá dầu thô tăng mạnh càng làm nổi bật hiệu quả kinh tế tương đối của olefin sản xuất từ than.
Tuy nhiên, các kết quả này không phản ánh một chu kỳ phục hồi hóa dầu thông thường. Nhu cầu vẫn trầm lắng ở nhiều thị trường, trong khi sản lượng tại một số nhà sản xuất đạt kết quả tốt nhất cũng không bùng nổ. Thay vào đó, chiến tranh đã tạm thời loại bỏ hoặc hạn chế nguồn cung, đồng thời phân phối lại biên lợi nhuận cho các doanh nghiệp có thể duy trì vận hành nhà máy, bảo đảm nguyên liệu và tiếp cận khách hàng.
Các nhà sản xuất vùng Vịnh chịu ảnh hưởng nặng nề, nhưng giá cao tạo "vùng đệm"
Đối với những doanh nghiệp gần tâm điểm gián đoạn nhất, chiến tranh là một nghịch lý: Giá sản phẩm tăng vọt do nguồn cung thu hẹp, song việc sản xuất và vận chuyển đủ hàng hóa để tận dụng cơ hội này lại khó khăn hơn hẳn.
Doanh thu H1 của SABIC đã giảm 14% so với cùng kỳ năm trước xuống còn SAR50,96 tỷ, trong khi lợi nhuận từ hoạt động kinh doanh giảm 27% xuống SAR2,16 tỷ. Tập đoàn hàng đầu của Saudi vẫn ghi nhận lỗ ròng, mặc dù khoản lỗ thuần đã thu hẹp đáng kể còn SAR588 triệu từ mức SAR4,80 tỷ cùng kỳ năm trước. So sánh này chủ yếu bị tác động bởi mảng hoạt động bị ngừng, vì vậy lợi nhuận hoạt động là chỉ số thể hiện sát thực hơn về hiệu suất.
Tác động của chiến tranh đặc biệt rõ rệt trong quý II. Gián đoạn chuỗi cung ứng và thay đổi dòng thương mại khiến sản lượng bán giảm, dù giá bán tăng mạnh đã phần nào bù đắp. SABIC đã điều hướng lại nguồn hàng, bao gồm tăng luồng polymer từ bờ đông sang bờ tây Saudi Arabia, song sự gián đoạn vẫn khiến công ty rơi vào nhóm thua lỗ trong chia tách lợi nhuận H1.
Borouge là một ví dụ điển hình khác. Lợi nhuận ròng H1 giảm 27% xuống còn $347 triệu, còn EBITDA điều chỉnh giảm 26% xuống còn $744 triệu. Sản lượng bán giảm 18%, chỉ còn 1,96 triệu tấn.
Tuy nhiên, trải nghiệm của Borouge cũng cho thấy tác động chiến tranh không thể rút gọn đơn thuần theo địa lý. Nhà sản xuất của UAE đã phát triển tuyến logistics thay thế và tiếp tục vận chuyển hàng hóa bất chấp gián đoạn. Đến quý II, giá bán thực tế tăng rõ rệt và lợi nhuận ròng quý tốt hơn quý I, dù lượng bán thấp và chi phí nguyên liệu cùng logistics tăng vẫn ảnh hưởng đến so sánh năm.
Các nhà sản xuất vùng Vịnh khác làm nổi bật sự phân hóa này. Saudi Kayan và Sipchem chịu tác động bởi sản lượng và chi phí cao hơn, trong khi Yansab đi ngược chiều, đạt lợi nhuận quý cao nhất kể từ 2022 nhờ vận hành ổn định và tận dụng giá bán tăng.
Như vậy, ranh giới phân định không chỉ nằm ở việc doanh nghiệp có đặt tại Trung Đông hay không, mà khả năng duy trì vận hành và đưa sản phẩm ra thị trường trở thành yếu tố sống còn để chuyển thành công đợt tăng giá do chiến tranh thành lợi nhuận.
LYB và INEOS tận dụng đà khan hiếm nguồn cung
Nếu các doanh nghiệp Trung Đông phải xoay sở với hệ quả gián đoạn thực tế, nhiều tập đoàn lớn phương Tây lại hưởng lợi từ phía đối đầu.
Lợi nhuận ròng điều chỉnh H1 của LyondellBasell đã tăng vọt lên $1,56 tỷ, cao gấp hơn 5 lần so với cùng kỳ năm trước. Doanh nghiệp này công khai cho rằng sự cải thiện quý II là nhờ bất ổn địa chính trị và nguồn cung toàn cầu thắt chặt, đẩy mạnh vận hành tại Bắc Mỹ để tận dụng biên lợi nhuận cao.
Cơ chế này khá rõ ràng. Nguồn cung Trung Đông giảm cùng thiếu hụt nguyên liệu dẫn tới giảm sản xuất ở nơi khác, đúng thời điểm giá dầu thô và naphta tăng. Sản xuất dựa trên ethane Bắc Mỹ nhờ vậy có ưu thế chi phí rõ rệt cùng hiệu quả kinh tế polymer vượt trội.
INEOS đưa ra minh chứng rõ ràng nhất. EBITDA H1 từ hai mảng Olefins & Polymers và Chemical Intermediates tăng hơn gấp đôi, đạt €1,55 tỷ từ €728 triệu. Riêng quý II mang lại €1,13 tỷ EBITDA so với €312 triệu cùng kỳ trước.
INEOS trực tiếp liên hệ sự biến động này với xung đột Trung Đông. Xuất khẩu sụt giảm từ khu vực này làm siết chặt nguồn cung, còn thiếu hụt nguyên liệu khiến sản xuất châu Á chững lại. Đồng thời, giá ethane thấp củng cố lợi thế chi phí ở Bắc Mỹ. Ngay cả châu Âu cũng được hưởng lợi khi áp lực nhập khẩu giảm cho phép giá và biên lợi nhuận tăng.
O&P Europe đặc biệt nổi bật: EBITDA quý II tăng lên €452 triệu từ chỉ €61 triệu cùng kỳ. O&P Bắc Mỹ đạt €373 triệu, tăng từ €118 triệu.
Đây là điểm quan trọng bởi nó thách thức giả định rằng giá dầu cao kéo ngành hóa dầu châu Âu dựa vào naphta vào vị thế thua cuộc. Trong quý II, lợi ích từ nguồn cung thắt chặt và nhập khẩu giảm đủ mạnh để lấn át áp lực nguyên liệu.
Dow và Exxon: Lợi nhuận tăng vọt dù nhu cầu không bùng nổ
Dow cho thấy xu hướng cải thiện chủ yếu đến từ biên lợi nhuận, không phải từ nhu cầu.
Mảng Packaging & Specialty Plastics – bao gồm phần lớn chuỗi ethylene và PE của Dow – ghi nhận EBITDA hoạt động H1 đạt $2,23 tỷ, gần gấp đôi năm trước. Sự cải thiện tập trung mạnh ở quý II nhờ giá PE cao đột biến làm tăng biên tích hợp.
Điều này đặc biệt đáng chú ý vì quý I chưa cho thấy dấu hiệu phục hồi ngành. Trước khi tác động đầy đủ của gián đoạn tại Trung Đông diễn ra, Dow vẫn nhấn mạnh nhu cầu toàn cầu yếu và áp lực chi phí nguyên liệu cùng năng lượng.
ExxonMobil cũng có mô hình tương tự. Mảng Chemical Products tạo ra khoảng $1,24 tỷ lợi nhuận H1, hơn gấp đôi mức $566 triệu cùng kỳ trước đó. Exxon chỉ ghi nhận $110 triệu lợi nhuận Chemical Products ở quý I, nghĩa là cải thiện chủ yếu tập trung ở quý II. Exxon định nghĩa Chemical Products là mảng hóa dầu và tái chế tiên tiến, khiến chỉ số này thể hiện chính xác hơn nhiều so với tổng lợi nhuận hợp nhất của tập đoàn dầu mỏ này.
Kết quả của LYB, Dow, Exxon và INEOS cùng cho thấy một chủ đề chung: những doanh nghiệp đạt lợi nhuận lớn nhất không cần sự phục hồi mạnh mẽ về nhu cầu người dùng cuối. Việc loại bỏ hoặc gián đoạn nguồn cung đối thủ đã đủ để phục hồi sức mạnh giá bán và mở rộng biên lợi nhuận đáng kể.
Kênh olefin từ than tại Trung Quốc nổi lên như bên thắng lợi rõ rệt
Trung Quốc có lẽ là ví dụ rõ nét nhất về việc chiến sự làm thay đổi sức cạnh tranh nguyên liệu như thế nào.
Ningxia Baofeng Energy Group, một trong những nhà sản xuất hóa chất từ than lớn nhất Trung Quốc, báo cáo lợi nhuận ròng H1 kỷ lục đạt CNY9,73 tỷ ($1,4 tỷ), tăng 70% so với cùng kỳ.
Chiến tranh làm chi phí nguyên liệu theo giá dầu đối với nhà sản xuất olefin từ dầu tăng mạnh, trong khi các doanh nghiệp dựa trên propane cũng chịu chi phí cao và nguồn cung gián đoạn. Giá than tại Trung Quốc biến động nhẹ hơn nhiều, càng củng cố lợi thế chi phí cho sản xuất olefin từ than. Chính Baofeng cũng nhấn mạnh giá nguyên liệu olefin từ dầu tăng vọt trong khi chi phí sản xuất từ than chỉ nhích nhẹ.
Sản lượng tăng nhờ dự án tại Nội Mông của Baofeng đi vào vận hành cũng góp phần vào kết quả tài chính, nghĩa là hiệu quả H1 không chỉ nhờ chiến tranh. Tuy nhiên, xung đột khuếch đại lợi thế vốn có về nguyên liệu và cho thấy gián đoạn địa chính trị có thể tái định hình nhanh chóng đường chi phí olefin vốn đã đa dạng của Trung Quốc.
Đông Nam Á biến gián đoạn thành lợi nhuận
SCG Chemicals thể hiện rõ cách linh hoạt chuỗi cung ứng giúp một nhà sản xuất từng chịu gián đoạn có thể vươn lên nhóm thắng lợi về lợi nhuận H1.
Việc eo biển Hormuz bị đóng cửa ban đầu tác động trực tiếp đến doanh nghiệp này. Rayong Olefins phải tuyên bố bất khả kháng, tạm dừng vận hành trong tháng Ba do hạn chế nguồn nguyên liệu đầu vào không cho phép thu xếp đủ nguyên vật liệu chủ chốt.
SCGC sau đó đẩy mạnh thu mua nguyên liệu ngoài khu vực Hormuz, trong khi nguồn cung hóa dầu toàn cầu thắt chặt đã đẩy giá PE, PP và biên lợi nhuận tăng. Tính trên cơ sở loại trừ Long Son Petrochemicals (LSP), EBITDA H1 của SCGC tăng 52% so với cùng kỳ lên THB11,69 tỷ (~$360 triệu), với điểm nhấn là chênh lệch giá sản phẩm tăng mạnh.
Kết quả này đã làm rõ tính hai mặt của cú sốc đối với các nhà sản xuất châu Á phải nhập khẩu nguyên liệu. Sự gián đoạn từng đe dọa vận hành lại chính là yếu tố làm thị trường hạ nguồn khan hiếm và cải thiện giá sản phẩm. Nhờ đa dạng hóa nguồn nguyên liệu và tối ưu vận hành, SCGC đã chuyển cú sốc nguồn cung thành tăng trưởng lợi nhuận thực chất.
Bởi vậy, linh hoạt chuỗi cung ứng trở thành yếu tố quan trọng gần như ngang với chi phí nguyên liệu cơ sở.
Thặng dư chiến tranh hay phục hồi bền vững?
Nhìn sơ bộ, kết quả lợi nhuận H1 giống như sự bắt đầu của một chu kỳ tăng trưởng hóa dầu mạnh mẽ. Nhiều tập đoàn lớn đạt mức tăng lợi nhuận 50%, 70%, 100% hoặc hơn so với cùng kỳ.
Song thực tế lại cho thấy bức tranh khác.
- Tình trạng dư thừa công suất hóa dầu toàn cầu không biến mất. Trung Quốc vẫn mở rộng năng lực sản xuất, nhu cầu đầu cuối giữ ở mức không đồng đều và bất lợi chi phí mang tính cấu trúc của châu Âu không được giải quyết. Thay vào đó, chiến tranh tại Trung Đông chỉ tạm thời thay đổi số lượng và chi phí nguồn cung cho thị trường toàn cầu.
- Các doanh nghiệp chiến thắng phần lớn là những đơn vị có thể duy trì vận hành, tiếp cận nguyên liệu thuận lợi hoặc bảo đảm được nguồn nguyên liệu, logistics thay thế khi đối thủ gặp khó. Các doanh nghiệp thua thiệt thường chịu tác động lớn hơn từ gián đoạn chuỗi cung ứng, mất sản xuất và chi phí tăng vọt.
- Ngay ranh giới này cũng không tuyệt đối. Kết quả mạnh mẽ của Yansab cho thấy một nhà sản xuất ngay trong vùng ảnh hưởng cũng có thể tận dụng đợt tăng giá nếu duy trì vận hành ổn định, còn SCGC chứng minh rằng dù ban đầu chịu gián đoạn nguyên liệu trực tiếp, nhờ bảo đảm nguồn thay thế và hưởng lợi từ biên giá mạnh hơn vẫn có thể trở thành bên thắng cuộc.
Thông điệp từ lợi nhuận H1 khá rõ ràng: đối với hầu hết các doanh nghiệp thắng lợi, tăng trưởng lợi nhuận chủ yếu nhờ nguồn cung thắt chặt vì chiến tranh và biên lợi nhuận mạnh, chứ không phải sự hồi phục thực sự của nhu cầu.
Sự phân biệt này sẽ càng trở nên quan trọng trong H2. Nếu sản xuất và thương mại Trung Đông bình thường hóa, thặng dư nguồn cung từng hỗ trợ biên lợi nhuận ở nơi khác có thể biến mất, buộc các doanh nghiệp lại phải đối diện thực tế ngành hóa dầu trước chiến tranh: dư thừa công suất, nhu cầu thấp và cạnh tranh gay gắt.
Thách thức thực sự đối với các doanh nghiệp thắng lợi H1 sẽ là liệu đà cải thiện lợi nhuận có thể bền vững khi nguồn cung trở lại bình thường hay không, hay sự tăng vọt của nửa đầu năm cuối cùng chỉ là thặng dư nhất thời từ chiến tranh chứ không phải khởi đầu của một chu kỳ phục hồi hóa dầu bền vững.
Thêm tin tức về nhựa miễn phí
Nhựa nhựa (PP, LDPE, LLDPE, HDPE, PVC, GPS, HIPS, PET, ABS), xu hướng thị trường polymer, và nhiều hơn nữa ...- Việc tái cấu trúc ngành hóa dầu của Hàn Quốc chuyển từ đàm phán sang đóng cửa nhà máy
- Giá khí đốt tự nhiên châu Âu, LNG châu Á đạt mức cao mới do căng thẳng Trung Đông
- Giá dầu Brent giao tháng 11 tăng 98 cent lên 95,63 USD/thùng vào thứ Tư
- Dầu thô WTI kỳ hạn tháng 10 (NYMEX) tăng 79 cent lên 91,01 USD/thùng vào thứ Tư
- Nguồn cung toàn cầu đối mặt với tình trạng tắc nghẽn dai dẳng trên các tuyến thương mại chính
- Đà tăng giảm mạnh của dầu trong nửa cuối tháng 7 không cản trở được đa số đợt tăng giá polymer
- Yêu cầu bồi thường 1,1 tỷ euro của Dow đưa tranh chấp cartel ethylene châu Âu trở lại tiêu điểm
- Plastipak ra mắt pakPET Single Pellet Solution với 30% hàm lượng tái chế
- Giá dầu thô tăng vọt do phí rủi ro chiến tranh quay trở lại; liệu có đảo ngược được suy thoái của ngành polyme?
- EU công bố quy định thuế quan, mở rộng cửa cho nhựa Mỹ miễn thuế