






PET châu Âu chạm mức thấp nhất trong 17 tháng qua do nhu cầu yếu
Được viết bởi Manolya Tufan - mtufan@chemorbis.com

Các thị trường PET giao ngay trong khu vực đang có xu hướng ổn định hoặc giảm nhẹ do nhu cầu yếu áp đảo việc cắt giảm nguồn cung. Trong một diễn biến bất ngờ, giá chai PET nhập khẩu đã xóa bỏ một số mức tăng từ tháng 1 do giá nguyên liệu thô giảm và giá xuất khẩu ra khỏi Trung Quốc thấp hơn.
PET giảm xuống dưới ngưỡng 1200 EUR FD
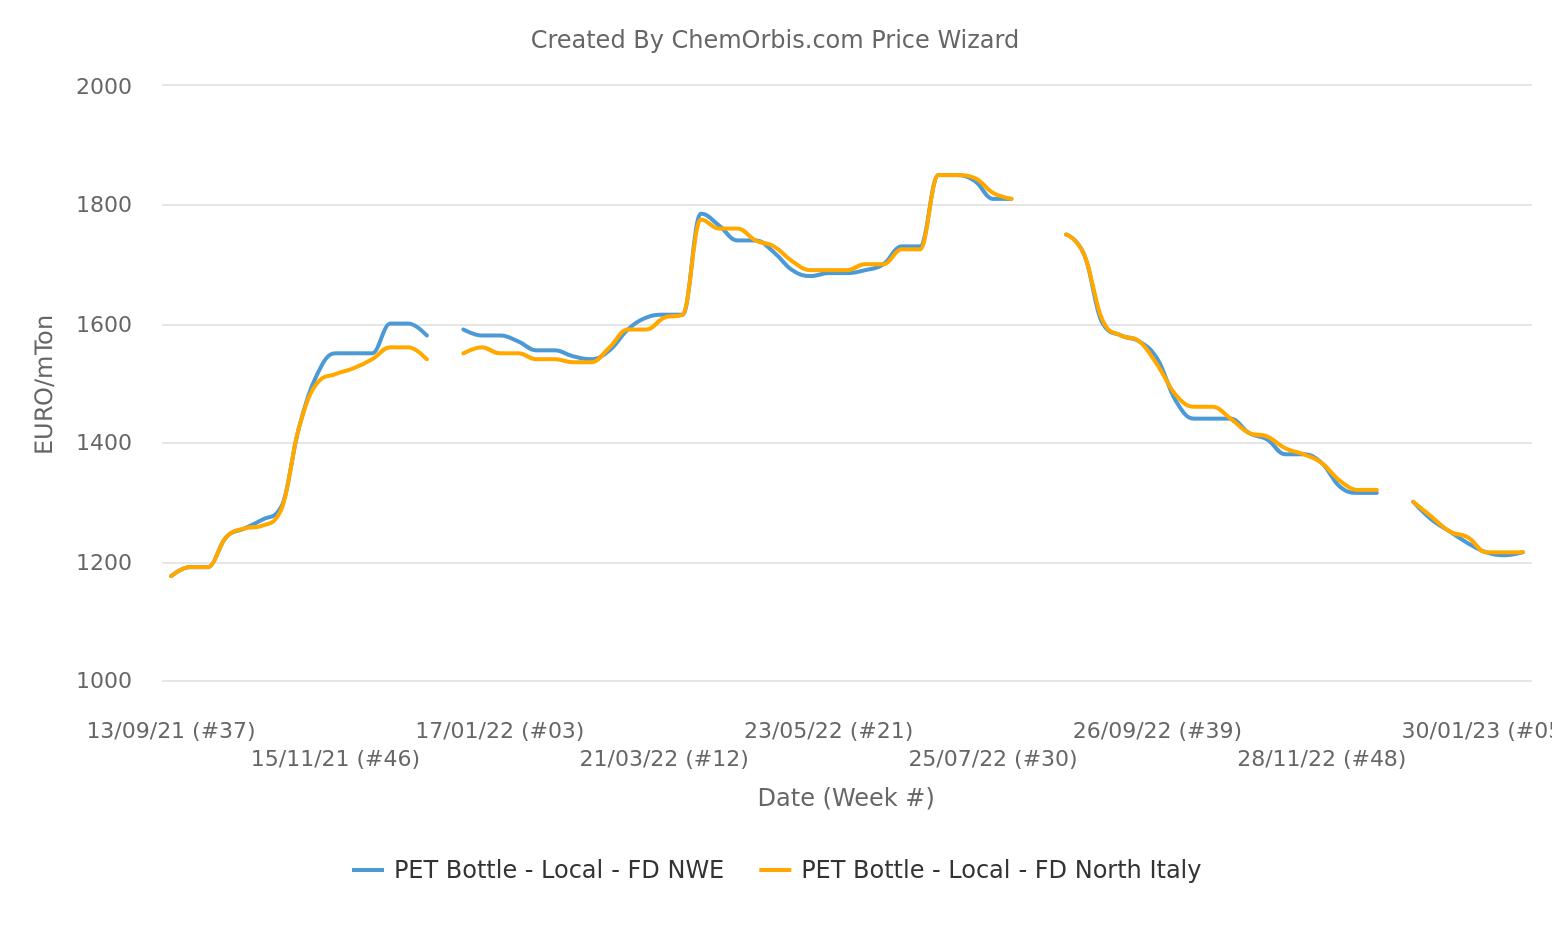
Mặc dù người bán đã nói về việc thị trường sắp chạm đáy vào tháng 1, nhưng thị trường đã không thể ổn định do thiếu sự hỗ trợ từ phía nhu cầu. Giá không đổi hoặc giảm 20-40 EUR/tấn trong tháng này, trong khi xu hướng giảm giá PET rõ ràng đã hạ nhiệt. Tại Ý và Tây Bắc Âu, khoảng giá giao ngay được ước tính đạt 1150-1200 EUR/tấn FD, 60 ngày.
Một nhà phân phối khẳng định: “Chúng tôi đã dự đoán giá ổn định nhưng các nhà cung cấp trong nước buộc phải giảm giá hơn nữa do nhu cầu vẫn thấp.”
Đối với thị trường hợp đồng, các giao dịch không thể được ký kết ngay lập tức vì phải mất nhiều thời gian để các khoản thanh toán PX hoàn tất. Hợp đồng PX tháng 1 ban đầu đã tăng 55 EUR/tấn vào đầu tháng 2.
Giá chai PET giao ngay ở mức thấp nhất của khoảng giá đã giảm xuống dưới ngưỡng 1200 EUR/tấn FD. Giá trung bình hàng tuần trên Chỉ số Giá ChemOrbis chạm mức thấp nhất kể từ tháng 9 năm 2021. Giá PET hầu như có xu hướng trượt dốc kể từ đầu tháng 8 năm 2022.
Đà tăng giá nhập khẩu chững lại
Nhập khẩu chắc chắn là một trong những điểm gây áp lực chính ở châu Âu. Xu hướng tăng giá gần đây đã dao động và thị trường có xu hướng ổn định hoặc giảm xuống sau đợt tăng giá tháng 1. Điều này là do thị trường chai PET châu Á đã được điều chỉnh giảm do nguồn hỗ trợ chi phí suy yếu và nhu cầu phục hồi sau kỳ nghỉ lễ không đạt kỳ vọng.
Các giao dịch PET Đông Nam Á được báo cáo ở mức khoảng 1100-1150 EUR/tấn theo phương thức DDP Italy, 60 ngày. Chai PET của Hàn Quốc được báo giá 1120-1140 EUR/tấn CIF, 60 ngày. Trong khi đó, PET Ai Cập được giao dịch với giá 1090 EUR/tấn theo phương thức tương tự.
Trong khi đó, những người tham gia thị trường xa lánh hàng nhập khẩu từ Trung Quốc do cuộc điều tra chống bán phá giá đang diễn ra đối với xuất xứ này mặc dù chưa có thông báo chính thức nào được đưa ra. Nhìn chung, người mua không quan tâm nhiều đến nguyên liệu nhập khẩu do thời hạn giao hàng muộn vì các báo giá gần đây là cho đợt giao hàng sớm nhất vào tháng 4. Sự cập bến của hàng hóa nhập khẩu giá rẻ được mua trước đó tiếp tục gây áp lực lên người bán trong khu vực, mặc dù áp lực này đã giảm đi phần nào.
Mùa cao điểm vẫn chưa bắt đầu
Một số người tham gia thị trường cho biết sức mua mới bắt đầu phục hồi, điều này có thể là do hàng hóa nhập khẩu cập bến muộn và thời gian vận chuyển dài từ châu Á, ít nhất là 50-60 ngày.
Tuy nhiên, những người tham gia thị trường chưa thấy sự phục hồi như mong đợi từ các lĩnh vực hạ nguồn trước mùa cao điểm. Không có hoạt động bổ sung tồn kho trước vì người mua tuyên có đủ hàng cho đến tháng 3 – tháng 4. Nhu cầu giảm trong lĩnh vực bao bì, trong khi tổng hoạt động được dự kiến sẽ cải thiện vào tháng 3.
Theo một nhà kinh doanh, người mua đang hạn chế lượng mua do sự không chắc chắn và không có dấu hiệu cho thấy nhu cầu theo mùa sẽ tăng.
Vấn đề cung cấp tồn tại
Ở khía cạnh khác, các nhà sản xuất đã than thở về lợi nhuận bị xói mòn vì giá thanh toán PX cao hơn, giá nhập khẩu cạnh tranh và nhu cầu giảm. Do đó, họ đã giảm công suất vận hành nhà máy hoặc ngừng hoạt động một số dây chuyền để cân bằng lại mức cung trong khu vực, dựa trên tình hình nhu cầu.
Equipolymers có trụ sở tại Dubai đã giảm công suất vận hành tại nhà máy PET của họ ở Schkopau, Đức. Một nguồn tin từ công ty cho biết một trong hai dây chuyền PET đã ngừng hoạt động vào khoảng cuối tháng 1. Nhà máy Schkopau của công ty có thể sản xuất 335.000 tấn PET/năm.
Alpek Polyester UK đã tuyên bố tình trạng bất khả kháng đối với nguyên liệu thô trong nửa đầu tháng 2. Đặt tại Wilton, Vương quốc Anh, nhà máy của họ có thể sản xuất 220.000 tấn PET/năm. Alpek là một trong những nhà sản xuất trong khu vực đã bắt đầu giảm công suất vận hành từ tháng 9.
Liệu giá đã chạm đáy vào tháng 2?
Theo một số người tham gia thị trường, giá PET có thể đã chạm đáy trong tháng này. Báo giá chai PET có thể sẽ tăng hạn chế trong tháng 3, khi người mua quyết định bổ sung hàng để chuẩn bị cho mùa cao điểm. Do các hạn chế về nguồn cung trong khu vực, sự phục hồi nhu cầu sẽ đóng vai trò vô cùng quan trọng trong việc xác định xem thị trường có đảo chiều hay không.
PET giảm xuống dưới ngưỡng 1200 EUR FD
Mặc dù người bán đã nói về việc thị trường sắp chạm đáy vào tháng 1, nhưng thị trường đã không thể ổn định do thiếu sự hỗ trợ từ phía nhu cầu. Giá không đổi hoặc giảm 20-40 EUR/tấn trong tháng này, trong khi xu hướng giảm giá PET rõ ràng đã hạ nhiệt. Tại Ý và Tây Bắc Âu, khoảng giá giao ngay được ước tính đạt 1150-1200 EUR/tấn FD, 60 ngày.
Một nhà phân phối khẳng định: “Chúng tôi đã dự đoán giá ổn định nhưng các nhà cung cấp trong nước buộc phải giảm giá hơn nữa do nhu cầu vẫn thấp.”
Đối với thị trường hợp đồng, các giao dịch không thể được ký kết ngay lập tức vì phải mất nhiều thời gian để các khoản thanh toán PX hoàn tất. Hợp đồng PX tháng 1 ban đầu đã tăng 55 EUR/tấn vào đầu tháng 2.
Giá chai PET giao ngay ở mức thấp nhất của khoảng giá đã giảm xuống dưới ngưỡng 1200 EUR/tấn FD. Giá trung bình hàng tuần trên Chỉ số Giá ChemOrbis chạm mức thấp nhất kể từ tháng 9 năm 2021. Giá PET hầu như có xu hướng trượt dốc kể từ đầu tháng 8 năm 2022.
Đà tăng giá nhập khẩu chững lại
Nhập khẩu chắc chắn là một trong những điểm gây áp lực chính ở châu Âu. Xu hướng tăng giá gần đây đã dao động và thị trường có xu hướng ổn định hoặc giảm xuống sau đợt tăng giá tháng 1. Điều này là do thị trường chai PET châu Á đã được điều chỉnh giảm do nguồn hỗ trợ chi phí suy yếu và nhu cầu phục hồi sau kỳ nghỉ lễ không đạt kỳ vọng.
Các giao dịch PET Đông Nam Á được báo cáo ở mức khoảng 1100-1150 EUR/tấn theo phương thức DDP Italy, 60 ngày. Chai PET của Hàn Quốc được báo giá 1120-1140 EUR/tấn CIF, 60 ngày. Trong khi đó, PET Ai Cập được giao dịch với giá 1090 EUR/tấn theo phương thức tương tự.
Trong khi đó, những người tham gia thị trường xa lánh hàng nhập khẩu từ Trung Quốc do cuộc điều tra chống bán phá giá đang diễn ra đối với xuất xứ này mặc dù chưa có thông báo chính thức nào được đưa ra. Nhìn chung, người mua không quan tâm nhiều đến nguyên liệu nhập khẩu do thời hạn giao hàng muộn vì các báo giá gần đây là cho đợt giao hàng sớm nhất vào tháng 4. Sự cập bến của hàng hóa nhập khẩu giá rẻ được mua trước đó tiếp tục gây áp lực lên người bán trong khu vực, mặc dù áp lực này đã giảm đi phần nào.
Mùa cao điểm vẫn chưa bắt đầu
Một số người tham gia thị trường cho biết sức mua mới bắt đầu phục hồi, điều này có thể là do hàng hóa nhập khẩu cập bến muộn và thời gian vận chuyển dài từ châu Á, ít nhất là 50-60 ngày.
Tuy nhiên, những người tham gia thị trường chưa thấy sự phục hồi như mong đợi từ các lĩnh vực hạ nguồn trước mùa cao điểm. Không có hoạt động bổ sung tồn kho trước vì người mua tuyên có đủ hàng cho đến tháng 3 – tháng 4. Nhu cầu giảm trong lĩnh vực bao bì, trong khi tổng hoạt động được dự kiến sẽ cải thiện vào tháng 3.
Theo một nhà kinh doanh, người mua đang hạn chế lượng mua do sự không chắc chắn và không có dấu hiệu cho thấy nhu cầu theo mùa sẽ tăng.
Vấn đề cung cấp tồn tại
Ở khía cạnh khác, các nhà sản xuất đã than thở về lợi nhuận bị xói mòn vì giá thanh toán PX cao hơn, giá nhập khẩu cạnh tranh và nhu cầu giảm. Do đó, họ đã giảm công suất vận hành nhà máy hoặc ngừng hoạt động một số dây chuyền để cân bằng lại mức cung trong khu vực, dựa trên tình hình nhu cầu.
Equipolymers có trụ sở tại Dubai đã giảm công suất vận hành tại nhà máy PET của họ ở Schkopau, Đức. Một nguồn tin từ công ty cho biết một trong hai dây chuyền PET đã ngừng hoạt động vào khoảng cuối tháng 1. Nhà máy Schkopau của công ty có thể sản xuất 335.000 tấn PET/năm.
Alpek Polyester UK đã tuyên bố tình trạng bất khả kháng đối với nguyên liệu thô trong nửa đầu tháng 2. Đặt tại Wilton, Vương quốc Anh, nhà máy của họ có thể sản xuất 220.000 tấn PET/năm. Alpek là một trong những nhà sản xuất trong khu vực đã bắt đầu giảm công suất vận hành từ tháng 9.
Liệu giá đã chạm đáy vào tháng 2?
Theo một số người tham gia thị trường, giá PET có thể đã chạm đáy trong tháng này. Báo giá chai PET có thể sẽ tăng hạn chế trong tháng 3, khi người mua quyết định bổ sung hàng để chuẩn bị cho mùa cao điểm. Do các hạn chế về nguồn cung trong khu vực, sự phục hồi nhu cầu sẽ đóng vai trò vô cùng quan trọng trong việc xác định xem thị trường có đảo chiều hay không.
Thêm tin tức về nhựa miễn phí
Nhựa nhựa (PP, LDPE, LLDPE, HDPE, PVC, GPS, HIPS, PET, ABS), xu hướng thị trường polymer, và nhiều hơn nữa ...- Phục hồi Suez đạt tiến bộ, nhưng vận tải biển toàn cầu vẫn chưa trở lại bình thường
- Sự cố đường ống ở Saudi làm tăng rủi ro cung ứng và logistics, thúc đẩy giá PP, PE tăng mạnh
- Việc tái cấu trúc ngành hóa dầu của Hàn Quốc chuyển từ đàm phán sang đóng cửa nhà máy
- Giá khí đốt tự nhiên châu Âu, LNG châu Á đạt mức cao mới do căng thẳng Trung Đông
- Giá dầu Brent giao tháng 11 tăng 98 cent lên 95,63 USD/thùng vào thứ Tư
- Dầu thô WTI kỳ hạn tháng 10 (NYMEX) tăng 79 cent lên 91,01 USD/thùng vào thứ Tư
- Nguồn cung toàn cầu đối mặt với tình trạng tắc nghẽn dai dẳng trên các tuyến thương mại chính
- Chiến tranh hay phục hồi? Lợi nhuận H1 làm đảo lộn vị thế thắng – thua của các doanh nghiệp hóa dầu
- Đà tăng giảm mạnh của dầu trong nửa cuối tháng 7 không cản trở được đa số đợt tăng giá polymer
- Yêu cầu bồi thường 1,1 tỷ euro của Dow đưa tranh chấp cartel ethylene châu Âu trở lại tiêu điểm
