





Được dịch bởi trí tuệ nhân tạo.  Những điểm chính do AI tổng hợp
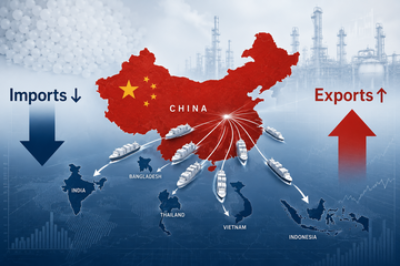
Xuất khẩu PP bùng nổ của Trung Quốc tái vẽ bản đồ thương mại châu Á trong bối cảnh dư thừa mang tính cấu trúc
Được viết bởi Merve Sezgün - msezgun@chemorbis.com
Xuất khẩu polypropylene kỷ lục của Trung Quốc trong nửa đầu năm 2026 có thể đã trở thành tâm điểm của các bản tin, nhưng câu chuyện thực sự lại nằm sâu hơn trong dữ liệu hải quan. Sự tăng vọt về lô hàng xuất khẩu không chỉ đơn thuần do cơ hội kinh doanh tạm thời được tạo ra bởi việc gián đoạn nguồn cung tại Trung Đông. Thay vào đó, điều này cho thấy một sự thay đổi mang tính cấu trúc đã được tích lũy trong nhiều năm qua khi năng lực sản xuất của Trung Quốc tăng nhanh hơn đáng kể so với tiêu thụ nội địa.
Theo ChemOrbis Supply Wizard, Trung Quốc đã bổ sung gần 20 triệu tấn/năm năng lực sản xuất polypropylene trong giai đoạn từ 2021 đến 2025. Hơn 5 triệu tấn/năm dự kiến sẽ đi vào hoạt động trong năm 2026, tiếp theo là gần 5 triệu tấn/năm nữa trong năm 2027.
Điều này có nghĩa là ngay cả khi xuất khẩu năm nay có thể vượt 5 triệu tấn, thặng dư sản xuất của Trung Quốc dự kiến vẫn tiếp tục tăng.
Tăng trưởng năng lực vượt xa nhu cầu
Ngành công nghiệp PP nội địa của Trung Quốc đã phát triển với tốc độ thuộc hàng nhanh nhất trong ngành hóa dầu toàn cầu. Tuy nhiên, nhu cầu lại không theo kịp tốc độ đó. Sự suy yếu kéo dài của lĩnh vực bất động sản, chi tiêu của người tiêu dùng thận trọng và tăng trưởng chậm lại ở nhiều ngành sản xuất hạ nguồn đều hạn chế tiêu thụ polymer trong nước.
Kết quả là, nền tảng sản xuất tăng trưởng nhanh của quốc gia này ngày càng phải dựa vào thị trường nước ngoài để tiêu thụ phần thặng dư.
Do đó, xuất khẩu đã phát triển từ một cơ hội kinh doanh hấp dẫn trở thành một yêu cầu vận hành thiết yếu đối với nhiều nhà sản xuất.
Cơ sở nguyên liệu đa dạng củng cố vị thế cạnh tranh của Trung Quốc
Năng lực cạnh tranh của Trung Quốc không chỉ dựa vào quy mô. Khác với nhiều nhà sản xuất tại các quốc gia khác trong khu vực châu Á, Trung Quốc vận hành một trong những hệ thống sản xuất polypropylene đa dạng nhất thế giới.
Bên cạnh các nhà máy sử dụng naphtha truyền thống, Trung Quốc đã đầu tư mạnh vào công nghệ than hóa olefin (CTO), methanol hóa olefin (MTO), khử hydro propan (PDH) và các tuyến sản xuất thay thế khác.
Không phải mọi nhà sản xuất tại Trung Quốc đều vận hành ở mức chi phí thấp nhất thế giới, đặc biệt trong những giai đoạn biên lợi nhuận yếu hoặc công suất hoạt động thấp. Tuy nhiên, sự đa dạng về nguồn nguyên liệu giúp giảm sự phụ thuộc vào bất kỳ một loại nguyên liệu đầu vào hoặc tuyến nhập khẩu cụ thể nào trong khi vẫn mang lại cho nhà sản xuất nhiều linh hoạt hơn khi đối mặt với bất ổn địa chính trị hoặc biến động giá nguyên liệu.
Sự linh hoạt đó càng trở nên giá trị hơn mỗi khi chuỗi cung ứng toàn cầu bị gián đoạn.
Bất ổn tại Trung Đông cho thấy năng lực xuất khẩu của Trung Quốc
Những gián đoạn nguồn cung đã ảnh hưởng đến các nhà sản xuất Trung Đông trong quý 2 năm 2026 không phải là nguyên nhân tạo ra sự mở rộng xuất khẩu của Trung Quốc. Chúng thúc đẩy điều đó diễn ra nhanh hơn.
Khi nguồn cung từ một số nhà cung cấp truyền thống bị thu hẹp, các nhà sản xuất Trung Quốc đã nhanh chóng tăng khối lượng xuất khẩu tới những thị trường trước đây vốn phụ thuộc nhiều hơn vào hàng hóa từ Trung Đông.
Sự kiện này không chỉ chứng minh Trung Quốc có lượng dư thừa đủ lớn, mà còn cho thấy nước này đã phát triển các mối quan hệ thương mại, hệ thống logistics và kênh xuất khẩu cần thiết để đưa một lượng lớn hàng ra nước ngoài trong thời gian tương đối ngắn.
Quan trọng hơn nữa, xuất khẩu vẫn ở mức cao chưa từng có ngay cả sau khi điều kiện nguồn cung tại Trung Đông được cải thiện vào tháng Sáu. Điều đó cho thấy các bất ổn chỉ đơn thuần làm lộ rõ năng lực xuất khẩu vốn đã tồn tại chứ không phải tạo ra một cơn sốt xuất khẩu tạm thời.
Các nhà cung cấp truyền thống nay đối mặt cạnh tranh trên hai mặt trận
Vai trò thay đổi của Trung Quốc đã tạo ra một bối cảnh cạnh tranh mới tại châu Á. Trước đây, các nhà xuất khẩu từ Hàn Quốc, Singapore, Đài Loan và Trung Đông xem Trung Quốc là một trong những điểm đến lớn và đáng tin cậy nhất. Tuy nhiên, thị trường này đang thu hẹp dần.
Đồng thời, các nhà sản xuất Trung Quốc ngày càng cạnh tranh hơn tại chính các thị trường xuất khẩu đó. Kết quả là hiệu ứng thay thế ngày càng rõ nét. Những lô hàng từng đổ vào Trung Quốc nay phải tìm điểm đến khác, trong khi hàng hóa Trung Quốc cũng đồng thời mở rộng vào chính các thị trường này với mức giá cạnh tranh hơn. Thay vì thay thế một nhà cung cấp, Trung Quốc đang bổ sung thêm một nguồn cung lớn vào thị trường khu vực vốn đã dồi dào.
Đông Nam Á nổi lên thành chiến địa then chốt
Ít khu vực nào thể hiện thay đổi cạnh tranh rõ nét hơn Đông Nam Á. Việt Nam, Indonesia và Thái Lan vẫn phụ thuộc mang tính cấu trúc vào nhập khẩu polypropylene trong khi khoảng cách vận chuyển từ Trung Quốc lại khá ngắn. Do vậy, các thị trường này đã trở thành điểm đến tự nhiên cho thặng dư của Trung Quốc.
Các nhà sản xuất Trung Quốc cũng ngày càng phản ứng linh hoạt hơn mỗi khi các nhà cung cấp truyền thống gặp sự cố sản xuất, hạn chế về logistics hoặc rủi ro địa chính trị.
Khi sự tham gia của Trung Quốc tăng lên, các nhà sản xuất từ Đông Bắc Á, Trung Đông và ASEAN ngày càng phải cạnh tranh trực tiếp hơn để giành cùng một nhóm khách hàng. Sự cạnh tranh vì vậy trở nên rộng khắp hơn thay vì chỉ căng thẳng hơn.
Ấn Độ ngày càng có vai trò chiến lược hơn
Ấn Độ đang nổi lên thành một thị trường ngày càng quan trọng về mặt chiến lược. Thị phần xuất khẩu của Trung Quốc vào Ấn Độ đã tăng đáng kể trong nửa đầu năm 2026 khi người mua tìm kiếm nguồn cung thay thế trong bối cảnh bị gián đoạn từ các nhà sản xuất vùng Vịnh.
Thực tế này cho thấy Trung Quốc ngày càng có khả năng phục vụ một thị trường vốn trước đây được các nhà xuất khẩu Trung Đông chi phối bất cứ khi nào điều kiện kinh doanh trở nên thuận lợi.
Khi cơ sở hạ tầng xuất khẩu của Trung Quốc ngày càng hoàn thiện, Ấn Độ sẽ có khả năng trở thành một thị trường xuất khẩu thường xuyên thay vì chỉ là điểm đến ngắn hạn.
Kỷ nguyên mới cho thị trường PP châu Á
Việc Trung Quốc nổi lên như một nhà xuất khẩu PP mang tính cấu trúc không chỉ đơn thuần là một kỷ lục mới trong số liệu hải quan. Đó là sự tái cân bằng căn bản của thị trường PP châu Á.
Trong nhiều thập kỷ, Trung Quốc là điểm đến lớn nhất thế giới cho nhựa nhập khẩu. Ngày càng nhiều, quốc gia này đang trở thành nhà cung cấp chi phối dòng chảy thương mại khu vực.
Với thêm 10 triệu tấn/năm công suất mới dự kiến vận hành trong năm 2026-2027, thặng dư xuất khẩu của Trung Quốc sẽ tiếp tục là đặc điểm nổi bật định hình thị trường PP châu Á trong nhiều năm tới.
Theo ChemOrbis Supply Wizard, Trung Quốc đã bổ sung gần 20 triệu tấn/năm năng lực sản xuất polypropylene trong giai đoạn từ 2021 đến 2025. Hơn 5 triệu tấn/năm dự kiến sẽ đi vào hoạt động trong năm 2026, tiếp theo là gần 5 triệu tấn/năm nữa trong năm 2027.
Điều này có nghĩa là ngay cả khi xuất khẩu năm nay có thể vượt 5 triệu tấn, thặng dư sản xuất của Trung Quốc dự kiến vẫn tiếp tục tăng.
Tăng trưởng năng lực vượt xa nhu cầu
Ngành công nghiệp PP nội địa của Trung Quốc đã phát triển với tốc độ thuộc hàng nhanh nhất trong ngành hóa dầu toàn cầu. Tuy nhiên, nhu cầu lại không theo kịp tốc độ đó. Sự suy yếu kéo dài của lĩnh vực bất động sản, chi tiêu của người tiêu dùng thận trọng và tăng trưởng chậm lại ở nhiều ngành sản xuất hạ nguồn đều hạn chế tiêu thụ polymer trong nước.
Kết quả là, nền tảng sản xuất tăng trưởng nhanh của quốc gia này ngày càng phải dựa vào thị trường nước ngoài để tiêu thụ phần thặng dư.
Do đó, xuất khẩu đã phát triển từ một cơ hội kinh doanh hấp dẫn trở thành một yêu cầu vận hành thiết yếu đối với nhiều nhà sản xuất.
Cơ sở nguyên liệu đa dạng củng cố vị thế cạnh tranh của Trung Quốc
Năng lực cạnh tranh của Trung Quốc không chỉ dựa vào quy mô. Khác với nhiều nhà sản xuất tại các quốc gia khác trong khu vực châu Á, Trung Quốc vận hành một trong những hệ thống sản xuất polypropylene đa dạng nhất thế giới.
Bên cạnh các nhà máy sử dụng naphtha truyền thống, Trung Quốc đã đầu tư mạnh vào công nghệ than hóa olefin (CTO), methanol hóa olefin (MTO), khử hydro propan (PDH) và các tuyến sản xuất thay thế khác.
Không phải mọi nhà sản xuất tại Trung Quốc đều vận hành ở mức chi phí thấp nhất thế giới, đặc biệt trong những giai đoạn biên lợi nhuận yếu hoặc công suất hoạt động thấp. Tuy nhiên, sự đa dạng về nguồn nguyên liệu giúp giảm sự phụ thuộc vào bất kỳ một loại nguyên liệu đầu vào hoặc tuyến nhập khẩu cụ thể nào trong khi vẫn mang lại cho nhà sản xuất nhiều linh hoạt hơn khi đối mặt với bất ổn địa chính trị hoặc biến động giá nguyên liệu.
Sự linh hoạt đó càng trở nên giá trị hơn mỗi khi chuỗi cung ứng toàn cầu bị gián đoạn.
Bất ổn tại Trung Đông cho thấy năng lực xuất khẩu của Trung Quốc
Những gián đoạn nguồn cung đã ảnh hưởng đến các nhà sản xuất Trung Đông trong quý 2 năm 2026 không phải là nguyên nhân tạo ra sự mở rộng xuất khẩu của Trung Quốc. Chúng thúc đẩy điều đó diễn ra nhanh hơn.
Khi nguồn cung từ một số nhà cung cấp truyền thống bị thu hẹp, các nhà sản xuất Trung Quốc đã nhanh chóng tăng khối lượng xuất khẩu tới những thị trường trước đây vốn phụ thuộc nhiều hơn vào hàng hóa từ Trung Đông.
Sự kiện này không chỉ chứng minh Trung Quốc có lượng dư thừa đủ lớn, mà còn cho thấy nước này đã phát triển các mối quan hệ thương mại, hệ thống logistics và kênh xuất khẩu cần thiết để đưa một lượng lớn hàng ra nước ngoài trong thời gian tương đối ngắn.
Quan trọng hơn nữa, xuất khẩu vẫn ở mức cao chưa từng có ngay cả sau khi điều kiện nguồn cung tại Trung Đông được cải thiện vào tháng Sáu. Điều đó cho thấy các bất ổn chỉ đơn thuần làm lộ rõ năng lực xuất khẩu vốn đã tồn tại chứ không phải tạo ra một cơn sốt xuất khẩu tạm thời.
Các nhà cung cấp truyền thống nay đối mặt cạnh tranh trên hai mặt trận
Vai trò thay đổi của Trung Quốc đã tạo ra một bối cảnh cạnh tranh mới tại châu Á. Trước đây, các nhà xuất khẩu từ Hàn Quốc, Singapore, Đài Loan và Trung Đông xem Trung Quốc là một trong những điểm đến lớn và đáng tin cậy nhất. Tuy nhiên, thị trường này đang thu hẹp dần.
Đồng thời, các nhà sản xuất Trung Quốc ngày càng cạnh tranh hơn tại chính các thị trường xuất khẩu đó. Kết quả là hiệu ứng thay thế ngày càng rõ nét. Những lô hàng từng đổ vào Trung Quốc nay phải tìm điểm đến khác, trong khi hàng hóa Trung Quốc cũng đồng thời mở rộng vào chính các thị trường này với mức giá cạnh tranh hơn. Thay vì thay thế một nhà cung cấp, Trung Quốc đang bổ sung thêm một nguồn cung lớn vào thị trường khu vực vốn đã dồi dào.
Đông Nam Á nổi lên thành chiến địa then chốt
Ít khu vực nào thể hiện thay đổi cạnh tranh rõ nét hơn Đông Nam Á. Việt Nam, Indonesia và Thái Lan vẫn phụ thuộc mang tính cấu trúc vào nhập khẩu polypropylene trong khi khoảng cách vận chuyển từ Trung Quốc lại khá ngắn. Do vậy, các thị trường này đã trở thành điểm đến tự nhiên cho thặng dư của Trung Quốc.
Các nhà sản xuất Trung Quốc cũng ngày càng phản ứng linh hoạt hơn mỗi khi các nhà cung cấp truyền thống gặp sự cố sản xuất, hạn chế về logistics hoặc rủi ro địa chính trị.
Khi sự tham gia của Trung Quốc tăng lên, các nhà sản xuất từ Đông Bắc Á, Trung Đông và ASEAN ngày càng phải cạnh tranh trực tiếp hơn để giành cùng một nhóm khách hàng. Sự cạnh tranh vì vậy trở nên rộng khắp hơn thay vì chỉ căng thẳng hơn.
Ấn Độ ngày càng có vai trò chiến lược hơn
Ấn Độ đang nổi lên thành một thị trường ngày càng quan trọng về mặt chiến lược. Thị phần xuất khẩu của Trung Quốc vào Ấn Độ đã tăng đáng kể trong nửa đầu năm 2026 khi người mua tìm kiếm nguồn cung thay thế trong bối cảnh bị gián đoạn từ các nhà sản xuất vùng Vịnh.
Thực tế này cho thấy Trung Quốc ngày càng có khả năng phục vụ một thị trường vốn trước đây được các nhà xuất khẩu Trung Đông chi phối bất cứ khi nào điều kiện kinh doanh trở nên thuận lợi.
Khi cơ sở hạ tầng xuất khẩu của Trung Quốc ngày càng hoàn thiện, Ấn Độ sẽ có khả năng trở thành một thị trường xuất khẩu thường xuyên thay vì chỉ là điểm đến ngắn hạn.
Kỷ nguyên mới cho thị trường PP châu Á
Việc Trung Quốc nổi lên như một nhà xuất khẩu PP mang tính cấu trúc không chỉ đơn thuần là một kỷ lục mới trong số liệu hải quan. Đó là sự tái cân bằng căn bản của thị trường PP châu Á.
Trong nhiều thập kỷ, Trung Quốc là điểm đến lớn nhất thế giới cho nhựa nhập khẩu. Ngày càng nhiều, quốc gia này đang trở thành nhà cung cấp chi phối dòng chảy thương mại khu vực.
Với thêm 10 triệu tấn/năm công suất mới dự kiến vận hành trong năm 2026-2027, thặng dư xuất khẩu của Trung Quốc sẽ tiếp tục là đặc điểm nổi bật định hình thị trường PP châu Á trong nhiều năm tới.
Thêm tin tức về nhựa miễn phí
Nhựa nhựa (PP, LDPE, LLDPE, HDPE, PVC, GPS, HIPS, PET, ABS), xu hướng thị trường polymer, và nhiều hơn nữa ...- Việc tái cấu trúc ngành hóa dầu của Hàn Quốc chuyển từ đàm phán sang đóng cửa nhà máy
- Giá khí đốt tự nhiên châu Âu, LNG châu Á đạt mức cao mới do căng thẳng Trung Đông
- Giá dầu Brent giao tháng 11 tăng 98 cent lên 95,63 USD/thùng vào thứ Tư
- Dầu thô WTI kỳ hạn tháng 10 (NYMEX) tăng 79 cent lên 91,01 USD/thùng vào thứ Tư
- Nguồn cung toàn cầu đối mặt với tình trạng tắc nghẽn dai dẳng trên các tuyến thương mại chính
- Chiến tranh hay phục hồi? Lợi nhuận H1 làm đảo lộn vị thế thắng – thua của các doanh nghiệp hóa dầu
- Đà tăng giảm mạnh của dầu trong nửa cuối tháng 7 không cản trở được đa số đợt tăng giá polymer
- Yêu cầu bồi thường 1,1 tỷ euro của Dow đưa tranh chấp cartel ethylene châu Âu trở lại tiêu điểm
- Plastipak ra mắt pakPET Single Pellet Solution với 30% hàm lượng tái chế
- Giá dầu thô tăng vọt do phí rủi ro chiến tranh quay trở lại; liệu có đảo ngược được suy thoái của ngành polyme?

